لم تعد الإدارة المالية في الشركات الخليجية مجرد دفاتر تُمسك وإقرارات تُقدَّم. فمع تسارع الفوترة الإلكترونية، وتغير متطلبات الزكاة والضريبة، وارتفاع نسب توطين المهن المحاسبية، وتزايد حاجة المستثمرين إلى تقارير سريعة ودقيقة، صار على المدير التنفيذي أن يسأل سؤالاً عملياً: هل نبني قسماً محاسبياً داخلياً كاملاً، أم نعهد بالعمل المحاسبي إلى جهة متخصصة؟ هنا تظهر المحاسبة بنظام Outsourcing (التعهيد المحاسبي) خياراً استراتيجياً لا مجرد وسيلة لتخفيض التكلفة.
يقدّم مكتب حسن سعد محاسبون قانونيون ومستشارون في هذا الدليل رؤية عملية موجهة إلى الشركات المتوسطة والكبيرة والشركات متعددة الجنسيات، تغطي تسعة محاور: لماذا تلجأ الشركات الخليجية إلى هذا النموذج، ومزاياه للشركات النامية، وكيف تخفض فرق المحاسبة عن بُعد التكاليف، والمقارنة بين المحاسبة الخارجية والداخلية، والتكلفة في المملكة العربية السعودية، ودور المدير المالي الخارجي، وأفضل ممارسات التقارير المالية، ومتى تحتاج الشركة إلى مدير مالي خارجي، وأخيراً أرشفة المستندات المالية ورقياً وإلكترونياً.
أولاً: لماذا تستعين الشركات الخليجية بخدمات المحاسبة بنظام Outsourcing؟
تتشابه بيئة الأعمال في دول الخليج في ملامح كثيرة: اقتصاد ينمو بسرعة، وتشريعات تتطور باستمرار، وتحول رقمي حكومي واسع، وسوق عمل يدفع نحو التوطين. وفي هذه البيئة تجد الشركات أن بناء قسم محاسبي داخلي متكامل، بكل ما يحتاجه من كفاءات وأنظمة وإشراف، أصعب وأبطأ وأعلى تكلفة مما يبدو في البداية. ولذلك تتجه شركات كثيرة إلى المحاسبة بنظام Outsourcing لأسباب يمكن تلخيصها فيما يلي:
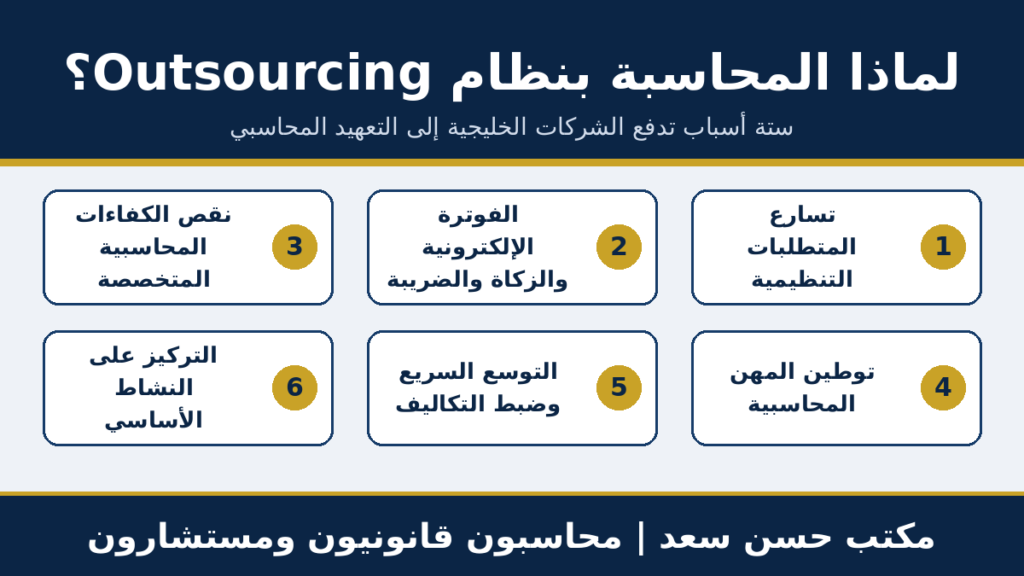
شكل 1: أسباب اتجاه الشركات الخليجية إلى المحاسبة بنظام Outsourcing
📞ابدأ الآن
1) تسارع المتطلبات التنظيمية
في المملكة العربية السعودية مثلاً، يُسجَّل المكلفون بضريبة القيمة المضافة متى تجاوزت إيراداتهم الخاضعة للضريبة 375 ألف ريال، ويُسمح بالتسجيل الاختياري ابتداءً من 187.5 ألف ريال، وتبلغ نسبة الضريبة 15%. وتخضع حصص المالكين السعوديين وملاك دول الخليج بوجه عام للزكاة بنسبة 2.5%، بينما تخضع حصص الأجانب لضريبة الدخل بنسبة 20%. وهذا التعدد في الأوعية والإقرارات يعني أن أي خطأ في تصنيف الملكية أو الإيرادات قد ينعكس على الالتزام الضريبي بالكامل.
2) الفوترة الإلكترونية على موجات متتالية
بدأت المرحلة الأولى (مرحلة الإصدار) من الفوترة الإلكترونية في السعودية في 4 ديسمبر 2021، ثم أعقبتها مرحلة الربط والتكامل مع منصة «فاتورة» التي تُنفَّذ على موجات بحسب حجم الإيرادات. وقد حددت هيئة الزكاة والضريبة والجمارك موعد الموجة الرابعة والعشرين في 30 يونيو 2026 للمكلفين الذين تجاوزت إيراداتهم الخاضعة للضريبة 375 ألف ريال في أحد الأعوام 2022 أو 2023 أو 2024، كما أعلنت الموجة الخامسة والعشرين بموعد أقصاه 1 فبراير 2027. وتتطلب هذه المرحلة ربط الأنظمة المحاسبية بالمنصة وتوقيع الفواتير إلكترونياً، وهي مهمة تقنية ومحاسبية معاً قد يصعب على فريق صغير أن يتقنها منفرداً.
3) نقص الكفاءات المتخصصة
تحتاج الشركة الجيدة إلى مجموعة تخصصات: محاسب عمليات، ومحاسب ضرائب وزكاة، ومحاسب تكاليف، وأخصائي رواتب، ومدير حسابات، وربما مدير مالي. وتوظيف هذه الكفاءات كلها بدوام كامل مكلف، وغير مبرر عندما يكون حجم العمل الفعلي لا يشغل كل واحد منها طوال الشهر. أما التعهيد فيتيح الوصول إلى الخبرات كافة بالقدر الذي تحتاجه الشركة.
4) توطين المهن المحاسبية
أصدرت وزارة الموارد البشرية والتنمية الاجتماعية السعودية، بالشراكة مع وزارة التجارة، قراراً برفع نسب توطين المهن المحاسبية على مراحل تدريجية تبدأ من 22 أكتوبر 2025، وتبدأ مرحلته الأولى بنسبة 40% في المنشآت التي يعمل بها خمسة عاملين فأكثر في المهن المحاسبية، وتصل تدريجياً إلى 70%. ومعنى ذلك أن الشركة التي تنوي بناء فريق محاسبي داخلي كبير يجب أن تحسب مبكراً أثر شروط التوطين وحد الأجور وتوافر المحاسبين المعتمدين. وقبل اعتماد أي نموذج، ينبغي مراجعة الأدلة الإجرائية المنشورة للوزارة والتحقق من المرحلة السارية وكيفية معاملة العقود الخارجية.
5) التوسع السريع وضبط التكاليف
عندما تفتح الشركة فرعاً جديداً أو تدخل سوقاً جديداً، تتضاعف الحاجة إلى القيود والتقارير والإقرارات. ويتيح النموذج الخارجي زيادة الطاقة المحاسبية أو تقليصها بسرعة دون التزامات توظيف طويلة الأجل.
6) التركيز على النشاط الأساسي
يريد المدير التنفيذي أن يقضي وقته في المبيعات والتشغيل والعملاء، لا في متابعة الإقرارات والمطابقات. ويحقق التعهيد هذا التركيز عبر تسليم الوظائف المتكررة ذات القواعد الواضحة إلى جهة تتقنها، مع بقاء القرار الاستراتيجي في يد الإدارة.
ما الذي يشمله التعهيد المحاسبي عادةً وهو ما يسمى المحاسبة بنظام Outsourcing؟
- مسك الدفاتر وقيد العمليات اليومية والمطابقات البنكية.
- حسابات الدائنين والمدينين ومتابعة التحصيل والسداد.
- إعداد الرواتب وربطها بمتطلبات التأمينات والأجور.
- إعداد إقرارات ضريبة القيمة المضافة والزكاة وضريبة الدخل.
- الإقفال الشهري وإعداد القوائم المالية وتقارير الإدارة.
- إدارة منظومة الفوترة الإلكترونية والتنسيق مع الجهات الضريبية.
- الأرشفة المنظمة للمستندات المالية.
وتجدر الإشارة إلى أن بعض الأعمال تخضع لترخيص محلي، كالمراجعة القانونية للقوائم المالية، ويجب أن تنفذها جهة مرخصة في الدولة التي تعمل فيها الشركة. ولذلك يحدد العقد الجيد بوضوح ما يؤديه مزود الخدمة مباشرة وما يُنفَّذ بالتنسيق مع جهة مرخصة محلياً.
ثانياً: مزايا المحاسبة بنظام Outsourcing للشركات النامية
تعيش الشركة النامية حالة خاصة: الحجم يتغير بسرعة، والموارد محدودة، والمتطلبات المالية تتزايد قبل أن تكتمل بنيتها الإدارية. ولذلك تستفيد من التعهيد أكثر من غيرها، وأهم مزاياه المحاسبة بنظام Outsourcing:
- تحويل التكلفة الثابتة إلى متغيرة: بدلاً من رواتب وتأمينات ومزايا تُدفع شهرياً بغض النظر عن حجم العمل، تدفع الشركة رسماً مرتبطاً بنطاق الخدمة وحجم العمليات.
- الوصول إلى خبرات متعددة: فريق التعهيد يضم محاسبين وخبراء ضرائب وأنظمة، فتحصل الشركة على تنوع لا تتيحه عادةً ميزانية الشركات الناشئة.
- المرونة والقابلية للتوسع: يمكن زيادة الخدمة مع فتح فرع أو إطلاق نشاط جديد، وتقليصها في المواسم الهادئة.
- الاستمرارية وتقليل مخاطر الغياب: استقالة محاسب وحيد أو مرضه قد توقف العمل في فريق داخلي صغير، بينما يضمن الفريق الخارجي بدائل جاهزة.
- تقنية حديثة دون استثمار مباشر: تتيح شركات التعهيد أنظمة محاسبية سحابية متوافقة مع متطلبات الفوترة والضرائب ضمن الخدمة.
- سرعة الإقفال وجودة التقارير: تضع الجهات المتخصصة تقويماً ثابتاً للإقفال الشهري، فتصل التقارير إلى الإدارة في وقت مبكر.
- رقابة وفصل مهام أفضل: عندما يُنفَّذ القيد والمراجعة والاعتماد عبر أطراف مختلفة، تتحسن الرقابة الداخلية وتقل فرص الخطأ أو التلاعب.
- تركيز الإدارة على النمو: تتحرر الإدارة من العمل الإجرائي لتنشغل بالمبيعات والتشغيل واستراتيجية التوسع.
ولا يعني ذلك أن التعهيد مناسب لكل شركة في كل مرحلة. فنجاحه يتوقف على وضوح النطاق، وجودة مزود الخدمة، وقدرة الشركة على تسليم مستنداتها في الوقت المناسب، وهي نقاط نعود إليها لاحقاً.
ثالثاً: كيف تخفّض فرق المحاسبة عن بُعد تكاليف الشركة؟
تعتمد فرق المحاسبة فى المحاسبة بنظام Outsourcing عن بُعد على فريق يعمل من مركز خدمات متخصص، يتعامل مع مستندات الشركة وأنظمتها عبر منصات سحابية وقنوات اتصال آمنة، بدلاً من أن يجلس في مكتب العميل. ويتحقق خفض التكلفة من عدة مصادر:
- تقليل التكاليف الخفية للتوظيف: تشمل رسوم الاستقدام والإقامات والتأمين الطبي والتأمينات الاجتماعية ومخصص نهاية الخدمة وتذاكر السفر والتدريب، وهي بنود لا تظهر عادةً في الراتب الشهري.
- الاستفادة من الحجم: يخدم الفريق الخارجي عدة عملاء، فتتوزع تكلفة الأنظمة والتدريب والإشراف عليهم جميعاً.
- التخلص من الطاقة العاطلة: لا تدفع الشركة لمحاسب لا يجد عملاً كافياً في أسابيع الهدوء.
- توفير مساحات المكاتب والمعدات والبرامج: فلا حاجة إلى مقاعد وأجهزة وتراخيص لكل موظف.
- خفض تكلفة الأخطاء: غرامات التأخير وإعادة تقديم الإقرارات وتصحيح القيود تكلف الشركة أكثر من رسم الخدمة الوقائية.
- فارق زمني محدود: عندما يكون مركز الخدمات في بلد قريب زمنياً، كما بين مصر والخليج حيث لا يتجاوز الفارق ساعة واحدة، يمكن الاجتماع والمتابعة خلال ساعات العمل نفسها.
ولتوضيح الفكرة، نعرض المثال التالي بأرقام افتراضية بالريال السعودي، لشركة متوسطة تحتاج إلى ثلاثة محاسبين بدوام كامل. الأرقام توضيحية لتقريب المنطق ولا تمثل عرض سعر:
|
البند (ريال شهرياً – افتراضي) |
فريق داخلي |
تعهيد محاسبي |
|
رواتب محاسب ومحاسب أول ومدير حسابات |
36,000 |
— |
|
تأمينات وتأمين طبي ومخصص نهاية الخدمة وإقامات وتدريب (نحو 25%) |
9,000 |
— |
|
برامج وأنظمة وأجهزة ومكاتب |
3,000 |
1,500 |
|
رسم شهري لفريق متكامل بإشراف مدير حسابات |
— |
24,000 |
|
الإجمالي الشهري |
48,000 |
25,500 |
|
الإجمالي السنوي |
576,000 |
306,000 |
في هذا المثال الافتراضي يبلغ الفرق السنوي نحو 270 ألف ريال، أي نحو 47%. لكن الوفر الفعلي يختلف من شركة لأخرى بحسب نطاق الخدمة وحجم العمليات وتعقيد النشاط، وقد يكون أقل بكثير، بل قد لا يتحقق إذا كان العمل معقداً جداً أو يتطلب تواجداً دائماً في الموقع. ولذلك نوصي بمقارنة تكلفة نطاق خدمة محدد بدقة، لا بمقارنة أرقام إجمالية فضفاضة.
رابعاً: المحاسبة الخارجية وهى المحاسبة بنظام Outsourcing مقابل المحاسبة الداخلية.
ليس السؤال أيهما أفضل مطلقاً، بل أيهما أنسب لمرحلة الشركة وطبيعتها. ويلخص الجدول التالي الفروق الجوهرية:
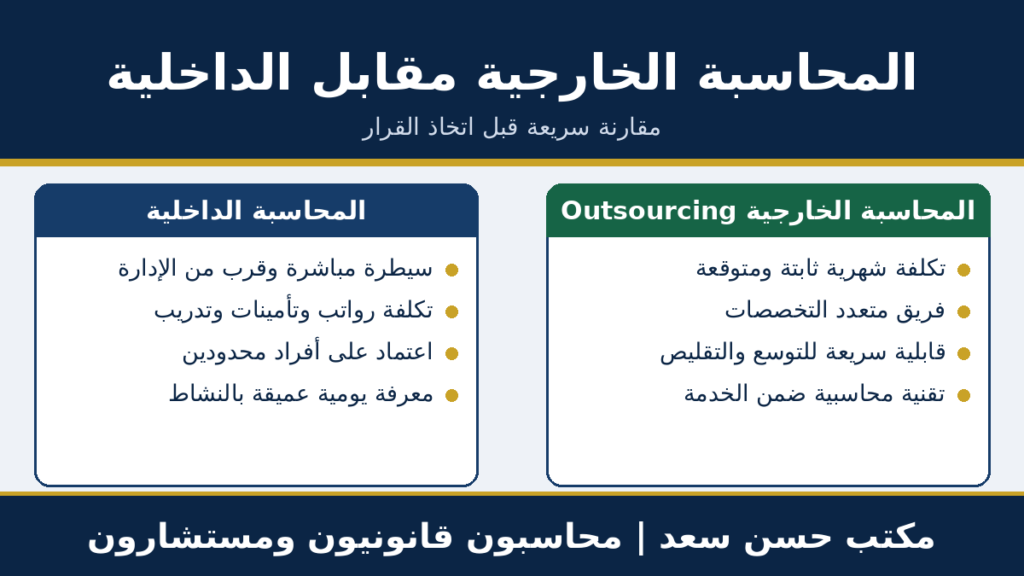
شكل 2: مقارنة سريعة بين المحاسبة الخارجية والمحاسبة الداخلية
📞ابدأ الآن
|
المعيار |
المحاسبة بنظام Outsourcing |
المحاسبة الداخلية |
|
طبيعة التكلفة |
رسم متفق عليه، يتغير بتغير النطاق |
تكلفة ثابتة تشمل الرواتب والمزايا والتأمينات |
|
الخبرة |
فريق متعدد التخصصات ومتاح عند الحاجة |
خبرة الأفراد الموظفين فقط |
|
المرونة |
زيادة وتقليل سريعان |
التغيير يتطلب توظيفاً أو إنهاء خدمات |
|
السيطرة |
تتحقق عبر العقد ومؤشرات الأداء والتقارير |
مباشرة وفورية |
|
الرقابة الداخلية |
فصل طبيعي بين المنفذ والمراجع والمعتمد |
تحتاج صلاحيات منظمة، وقد تضعف في الفرق الصغيرة |
|
المعرفة بالنشاط |
تُبنى تدريجياً وتتطلب وقتاً للتأهيل |
عميقة ويومية |
|
التقنية |
أنظمة وأدوات ضمن الخدمة |
تحتاج استثماراً مستقلاً في الأنظمة والتراخيص |
|
السرية |
تعتمد على العقد وضوابط الوصول |
أسهل في الضبط داخلياً لكنها تعتمد على الأفراد |
|
الاستمرارية |
بدائل جاهزة عند غياب أي فرد |
تتأثر بالاستقالة أو الغياب |
|
الأنسب لـ |
الشركات النامية والمتوسطة والفروع والشركات الأجنبية |
الشركات الكبيرة ذات الحجم الثابت والعمليات المعقدة |
النموذج الهجين: الحل الوسط بين المحاسبة بنظام Outsourcing والمحاسبة الداخلية
تختار شركات كثيرة نموذجاً هجيناً يجمع الميزتين: مدير مالي أو مراقب مالي داخلي يمتلك القرار والمعرفة بالنشاط، وفريق خارجي يتولى العمليات المتكررة كالقيود والمطابقات والإقرارات. فتحتفظ الإدارة بالسيطرة والمعرفة، وتستفيد من الكفاءة والتكلفة المتغيرة للتعهيد.
متى تميل الكفة إلى التعهيد المحاسبة بنظام Outsourcing؟
- عندما يقل حجم العمليات عن حد يبرر فريقاً متفرغاً متكاملاً.
- عندما تحتاج الشركة إلى خبرات متنوعة بدرجة لا تتحملها ميزانيتها.
- عندما تتغير المتطلبات التنظيمية بسرعة وتحتاج الشركة إلى جهة تتابعها يومياً.
- عندما تتوسع الشركة في أكثر من فرع أو دولة وتحتاج إلى معايير موحدة.
وتميل الكفة إلى الفريق الداخلي عندما تكون العمليات ضخمة ومعقدة ومستقرة، أو عندما تتطلب طبيعة النشاط وجوداً دائماً في الموقع، أو عندما تفرض اعتبارات السرية الشديدة إبقاء كل العمل داخل الشركة.
خامساً: تكلفة المحاسبة الخارجية في المملكة العربية السعودية
يسأل أصحاب الشركات دائماً: كم تبلغ تكلفة المحاسبة بنظام Outsourcing في السعودية؟ والإجابة الصادقة أنها تتفاوت بحسب النطاق والحجم والتعقيد. ومع ذلك، يمكن الاسترشاد بالنطاقات المنشورة من مزودي خدمات في السوق، مع التنبيه إلى أنها تقريبية وليست أسعاراً ملزمة:
|
الخدمة |
النطاق التقريبي (ريال) |
ملاحظات |
|
مسك دفاتر لشركة صغيرة (أقل من 200 عملية شهرياً) |
1,500 – 4,000 شهرياً |
يختلف بحسب عدد العمليات والفروع |
|
مسك دفاتر لشركة متوسطة |
4,000 – 9,000 شهرياً |
يرتفع مع تعدد الأنشطة والعملات |
|
إعداد وتقديم إقرار ضريبي أو زكوي |
2,500 – 12,000 للإقرار |
بحسب حجم النشاط وتعقيده |
|
استشارات بالساعة |
400 – 1,500 للساعة |
بحسب مستوى الخبير |
|
الرواتب للمحاسب الداخلى |
20 – 60 للموظف شهرياً |
قد يكون الحد الأدنى للخدمة مقطوعاً |
|
المحاسبة بنظام Outsourcing |
1,000 – 2,000 شهرياً |
عرض سعر المكتب حاليا فى حالة العمل من مصر |
وهذه النطاقات مصدرها نموذج طلب عروض منشور لدى مزود خدمة محاسبية في السوق، ولا تعبّر عن أسعار كل المكاتب. وتختلف التكلفة لدى الشركات الكبيرة ومتعددة الجنسيات اختلافاً كبيراً بحسب نطاق التقارير وعدد الكيانات وجودة البيانات. كما تُضاف ضريبة القيمة المضافة بنسبة 15% على أتعاب الخدمة.
العوامل المؤثرة في السعرالمحاسبة بنظام Outsourcing
- عدد العمليات والمستندات الشهرية وجودة تنظيمها.
- عدد الكيانات والفروع والعملات.
- مستوى الخبرة المطلوب: محاسب عمليات أم مدير حسابات أم مدير مالي.
- تعقيد النشاط: تجارة أم تصنيع أم مقاولات أم خدمات.
- النظام المحاسبي المستخدم وحالته، وهل يحتاج إلى تهيئة أو ربط مع الفوترة الإلكترونية.
- سرعة التسليم المطلوبة وتقويم الإقفال.
- نطاق التقارير: قوائم مالية فقط أم حزمة إدارية كاملة.
ما الذي يجب أن يوضحه العرض؟
أكثر ما يقع فيه أصحاب الشركات أن يقارنوا سعرين دون أن يتأكدوا أنهما يشملان الخدمات نفسها. فقد يكون الرسم الأرخص لا يشمل الإقرار السنوي أو مراجعة الجهة الضريبية أو الإقفال الشهري. ولذلك اطلب عرضاً مفصلاً يحدد المحاسبة بنظام Outsourcing:
- نطاق الخدمة وما يخرج منه.
- الحد الأقصى للعمليات الشهرية وسعر الزيادة.
- تقويم الإقفال ومواعيد التسليم.
- الإقرارات المشمولة وغير المشمولة.
- هوية الفريق ومستوى الخبرة ومن يشرف على العمل.
- ملكية البيانات وإجراءات الخروج وتسليم الملفات عند انتهاء العقد.
سادساً: كيف يساعد المدير المالي الخارجي (CFO) الشركات على التوسع؟
المحاسب يسجل ما حدث، أما المدير المالي فيرسم ما سيحدث. ولذلك تحتاج الشركة في مراحل النمو إلى وظيفة مالية أعلى من المحاسبة اليومية، لكنها قد لا تستطيع أو لا تريد تحمل تكلفة مدير مالي بدوام كامل. وهنا يأتي المدير المالي الخارجي (Outsourced CFO أو Fractional CFO)، وهو خبير مالي كبير يعمل مع الشركة بدوام جزئي أو بنظام التعاقد الشهري.
ماذا يقدم المدير المالي الخارجي فى المحاسبة بنظام Outsourcing؟
- التخطيط والموازنات: إعداد الموازنة السنوية والتوقعات الدورية، ومتابعة الانحرافات.
- إدارة السيولة: توقع التدفقات النقدية، وتحسين دورة رأس المال العامل، وتحديد احتياجات التمويل.
- هيكلة التمويل: إعداد الملفات المالية للبنوك والمستثمرين والتفاوض على شروط التمويل.
- مؤشرات الأداء: تصميم لوحة مؤشرات تربط الأداء المالي بأداء المبيعات والتشغيل.
- ربحية المنتجات والعملاء: تحليل الهوامش وتسعير المنتجات واكتشاف الأنشطة الخاسرة.
- الرقابة الداخلية: تصميم الضوابط والصلاحيات والإجراءات التي تحمي أصول الشركة.
- دعم الصفقات: تقييم فرص الاستحواذ أو دخول شريك، وإعداد العروض المالية.
- جاهزية التوسع: تجهيز الشركة للدخول في أسواق جديدة أو فتح فروع أو التحضير لطرح مستقبلي.
مراحل نمو الشركة ودور المدير المالي
|
مرحلة الشركة |
التحدي الرئيسي |
إسهام المدير المالي الخارجي |
|
الانطلاق |
ضبط الدفاتر وتحديد التكاليف |
تصميم النظام المحاسبي ومؤشرات الأداء الأولى |
|
النمو السريع |
السيولة وتمويل التوسع |
نموذج مالي وتوقع للنقد وملفات تمويل |
|
التوسع في فروع وأسواق |
توحيد التقارير وضبط التكاليف |
هيكل تقارير موحد وميزانيات للفروع |
|
النضج ودخول مستثمرين |
الحوكمة والشفافية والتقييم |
تقارير للمستثمرين وإعداد عملية العناية الواجبة |
ويكتمل دور المدير المالي الخارجي عندما يعمل جنباً إلى جنب مع فريق محاسبي متعهَّد: يؤمّن الفريق جودة البيانات اليومية، ويحولها المدير المالي إلى قرارات.
سابعاً: أفضل ممارسات إعداد التقارير المالية للشركات المحاسبة بنظام Outsourcing
التقرير المالي الجيد ليس أرقاماً صحيحة فحسب، بل أرقام صحيحة تصل في الوقت المناسب وبالشكل الذي يخدم القرار. وفيما يلي أهم الممارسات التي نوصي بها:
- الالتزام بالإطار المحاسبي المعتمد: تطبيق المعايير الدولية للتقرير المالي كما اعتمدتها الهيئة السعودية للمراجعين والمحاسبين، أو المعيار الأنسب لحجم المنشأة بحسب ما تسمح به الأنظمة السارية، وتوثيق السياسات المحاسبية.
- دليل حسابات موحد: هيكل واضح ومستقر يسهل المقارنة بين الفترات والفروع ويعكس هيكل الإدارة.
- تقويم إقفال ثابت: جدول زمني معلن يحدد المسؤوليات والتواريخ كل شهر.
- المطابقات الدورية: مطابقة البنوك وحسابات العملاء والموردين والمخزون والأصول الثابتة قبل إصدار التقارير.
- الفصل بين المهام: من يسجل لا يعتمد، ومن يعتمد لا يدفع.
- حزمة إدارية شهرية: قائمة الدخل والمركز المالي والتدفقات النقدية، مع تحليل الانحرافات مقارنة بالموازنة والعام السابق.
- مؤشرات الأداء الرئيسية: هامش الربح ودورة التحصيل والمخزون والسيولة والتكلفة لكل وحدة.
- التوثيق وسجل التدقيق: تخزين المستندات الداعمة لكل قيد جوهري وإمكان تتبع التعديلات.
- التنسيق مع الامتثال الضريبي: مطابقة الأرقام المحاسبية مع الإقرارات المقدمة للجهات الضريبية والزكوية.
- المراجعة قبل الإصدار: مراجعة تحليلية من شخص ذي خبرة لم يشارك في الإعداد.
تقويم إقفال شهري مقترح
|
اليوم |
النشاط |
|
1 – 2 |
إغلاق العمليات اليومية وإثبات المستحقات والمقدمات |
|
3 – 4 |
المطابقات البنكية ومطابقة الدائنين والمدينين |
|
5 |
الرواتب والأصول الثابتة والمخزون |
|
6 |
قيود التسوية والمراجعة الأولية |
|
7 – 8 |
إعداد القوائم المالية وتحليل الانحرافات |
|
9 |
مراجعة المدير المالي أو مدير الحسابات واعتماد الأرقام |
|
10 |
إصدار الحزمة الإدارية إلى الإدارة العليا ومجلس الإدارة |
ويمكن للشركة أن تضغط هذا الجدول أو توسعه بحسب حجمها، لكن الأهم هو الثبات: أن يعرف الجميع كل شهر متى تصدر الأرقام ومن المسؤول عن كل خطوة.
ثامناً: متى يجب على الشركة تعيين مدير مالي خارجي المحاسبة بنظام Outsourcing؟
لا توجد نقطة زمنية واحدة، لكن هناك علامات واضحة تدل على أن الشركة تجاوزت قدرة المحاسبة التقليدية. فإذا انطبق عليك ثلاث علامات أو أكثر مما يلي، فقد حان الوقت للتفكير في مدير مالي خارجي:
- تتأخر الأرقام الشهرية عن الأسبوع الثاني، أو لا تثق الإدارة في دقتها.
- تتخذ الإدارة قرارات التوسع والتسعير والتوظيف بالحدس لا بنماذج مالية.
- تواجه الشركة ضغطاً في السيولة رغم أن المبيعات مرتفعة.
- تخطط للحصول على تمويل بنكي أو دخول مستثمر أو شريك استراتيجي.
- تستعد للتوسع في فروع أو أسواق أو دول جديدة.
- تحتاج الشركة إلى موازنات وتوقعات وتحليل ربحية لم تعد متوافرة.
- تحتاج إلى تحسين الرقابة الداخلية بعد اكتشاف أخطاء أو مخالفات.
- تستعد لاستحواذ أو بيع أو إعادة هيكلة.
- لدى الإدارة محاسب جيد لكنه لا يملك الخبرة الاستراتيجية.
- لا تتحمل الشركة تكلفة مدير مالي بدوام كامل لكنها تحتاج إلى خبرته.
متى لا يكفي المدير المالي الخارجي؟
عندما تكبر الشركة حتى يصبح العمل المالي الاستراتيجي مهمة يومية متواصلة، كشركة مقبلة على طرح عام أو تدير عدة كيانات ضخمة، يصبح تعيين مدير مالي بدوام كامل أنسب. وفي هذه الحالة يمكن لمدير مالي خارجي أن يساعد في مرحلة الانتقال بتجهيز الهيكل والتقارير واستقطاب المرشح المناسب وتسليمه الملف.
تاسعاً: أرشفة المستندات المالية ورقياً وإلكترونياً
تُعد الأرشفة أحد أهم محاور المحاسبة بنظام Outsourcing، لأن المستند هو الدليل الوحيد على صحة القيد عند المراجعة أو الفحص الضريبي أو النزاع. وإذا انتقلت الوظيفة المحاسبية إلى جهة خارجية، فإن تنظيم الأرشفة يصبح أكثر أهمية، لأن المستندات تنتقل بين أطراف متعددة وقد تضيع أو تتداخل أو تتأخر.
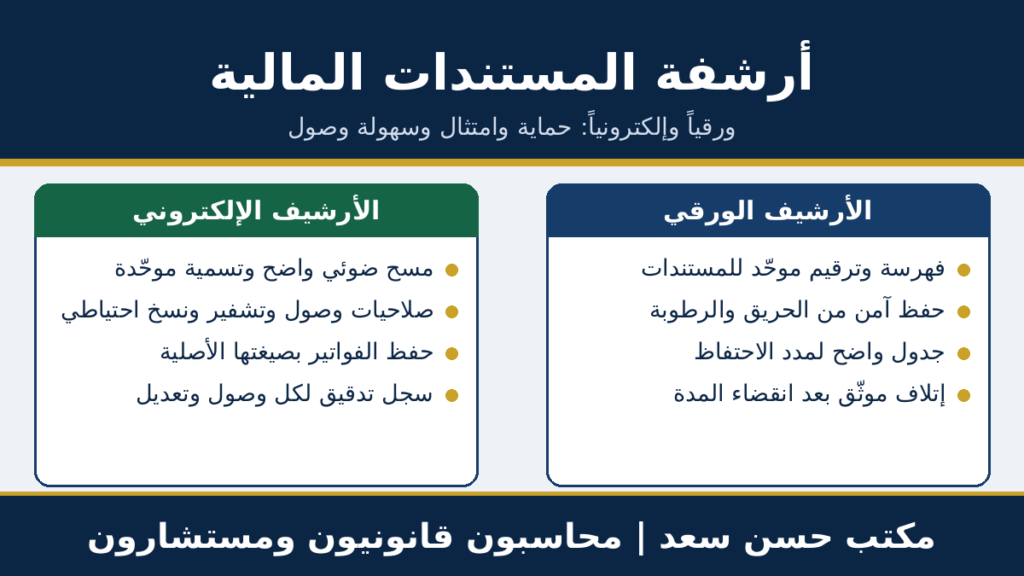
شكل 3: ممارسات أرشفة المستندات المالية ورقياً وإلكترونياً
📞ابدأ الآن
المتطلبات النظامية في الاحتفاظ بالمستندات
تختلف مدد الاحتفاظ باختلاف الدولة ونوع المستند، وفي المملكة العربية السعودية نصت المتطلبات الرئيسية على ما يلي:
|
المصدر |
المدة |
ما يشمله |
|
نظام الدفاتر التجارية |
عشر سنوات على الأقل |
الدفاتر التجارية والمراسلات والمستندات المؤيدة |
|
نظام ضريبة القيمة المضافة ولائحته |
ست سنوات كحد أدنى |
الفواتير والإشعارات والسجلات الداعمة للإقرارات، مع مدد أطول لبعض المعاملات العقارية |
|
أنظمة الفوترة الإلكترونية |
بحسب مدة السجلات الضريبية |
حفظ الفواتير الإلكترونية بصيغتها الأصلية |
وينبغي التحقق من اشتراط حفظ السجلات الضريبية داخل المملكة وصيغة الحفظ المقبولة، وذلك وفق الإرشادات المنشورة للهيئة وقت التطبيق، خصوصاً عند الاعتماد على منصات سحابية أو فرق تعمل من خارج المملكة. كما يجيز نظام الدفاتر التجارية تدوين البيانات بالحاسب الآلي بضوابط تكفل سلامتها. وتختلف المتطلبات في الدول الأخرى، فتراجع كل شركة أنظمة الدولة التي يوجد فيها نشاطها.
أفضل ممارسات الأرشفة الورقية
- ترقيم موحد لكل مستند وربطه بالقيد المحاسبي الذي يدعمه.
- تصنيف الملفات بحسب الكيان والسنة ونوع المستند.
- حفظ الأصول المهمة في مكان آمن ضد الحريق والرطوبة والسرقة، مع سجل لمن يدخل الأرشيف.
- إعداد جدول لمدد الاحتفاظ لكل نوع من المستندات.
- عدم إتلاف أي مستند قبل انقضاء مدته وصدور موافقة موثقة، ثم توثيق عملية الإتلاف.
- الاحتفاظ بأصول المستندات القانونية الخاصة كالعقود والتوكيلات وبعض المستندات الجمركية.
أفضل ممارسات الأرشفة الإلكترونية
- مسح ضوئي واضح بدقة مناسبة وبصيغة مستقرة تصلح للحفظ طويل الأمد، مع البحث النصي (OCR).
- قاعدة تسمية موحدة وبيانات وصفية تشمل التاريخ والرقم والطرف والمبلغ.
- هيكل مجلدات ثابت بحسب الكيان والسنة والنوع.
- صلاحيات وصول محددة بحسب الوظيفة، وتشفير للبيانات أثناء النقل والتخزين.
- نسخ احتياطية دورية في أكثر من موقع، واختبار الاسترجاع بصفة منتظمة.
- حفظ الفواتير الإلكترونية بصيغتها الأصلية التي صدرت بها دون تعديل.
- سجل تدقيق يوضح من اطلع على المستند أو عدّله ومتى.
- الالتزام بنظام حماية البيانات الشخصية عند وجود بيانات أفراد في المستندات.
مقارنة بين الأرشيف الورقي والإلكتروني
|
المعيار |
الأرشيف الورقي |
الأرشيف الإلكتروني |
|
سهولة الوصول |
تتطلب الذهاب إلى المكان والبحث يدوياً |
فورية بالبحث والفلترة من أي مكان مصرح به |
|
الحماية |
من الحريق والرطوبة والسرقة |
من الاختراق وفقدان البيانات |
|
التكلفة |
مساحة وأرفف وموظفون |
تخزين وبرامج وأمن معلومات |
|
الحجية |
الأصول الموقعة والمختومة |
تحتاج ضوابط لضمان السلامة وعدم التعديل |
|
المشاركة |
صعبة وبطيئة |
سهلة وسريعة مع صلاحيات |
|
الاستمرارية |
عرضة للتلف والضياع |
تتطلب نسخاً احتياطية وخطة استرجاع |
والنهج الأكثر شيوعاً هو الأرشفة الهجينة: الاحتفاظ بالأصول الورقية التي يلزم بقاؤها ورقية، وتحويل الباقي إلى نسخ رقمية منظمة، مع ربط كل نسخة رقمية بالقيد المحاسبي ومكان حفظ الأصل. وعند التعاقد على المحاسبة بنظام Outsourcing، يجب أن ينص العقد صراحةً على أن الأرشيف ملك للشركة، وعلى طريقة تسليمه عند انتهاء العلاقة.
مخاطر شائعة في المحاسبة بنظام Outsourcing وكيف تتجنبها
- غموض النطاق: يحدد العقد الخدمات المشمولة والمستثناة وحدود العمليات بوضوح.
- تأخر تسليم المستندات من الشركة: يضع الطرفان مواعيد ثابتة، ويتحمل كل طرف مسؤولية تأخره.
- ضعف حماية البيانات: تتضمن العقود بنود السرية وضوابط الوصول والتشفير وخطة الاستجابة للحوادث.
- فقدان المعرفة بالنشاط: تُعقد جلسات تأهيل دورية ويُحدَّث دليل السياسات المحاسبية.
- الاعتماد الكامل دون رقابة: تحتفظ الإدارة بالموافقات والمراجعة الشهرية للأرقام.
- الخروج الصعب: يحدد العقد ملكية البيانات والأرشيف وإجراءات التسليم قبل التوقيع.
يقدّم مكتب حسن سعد محاسبون قانونيون ومستشارون خدمات المحاسبة بنظام Outsourcing وفرق المحاسبة عن بُعد للشركات المتوسطة والكبيرة والشركات متعددة الجنسيات، من مسك الدفاتر والإقفال الشهري وإعداد التقارير الإدارية إلى الدعم الضريبي وتنظيم الأرشفة الورقية والإلكترونية، مع تنسيق مع جهات مرخصة محلياً حيث تتطلب الأنظمة ذلك. ونقدم كذلك دعم المدير المالي الخارجي للشركات الراغبة في التوسع. تعرّف على خدمات المراجعة وفحص الحسابات والاستشارات الضريبية للشركات، أو احجز استشارة المحاسبة بنظام Outsourcing ليحدد فريقنا معك النطاق والتكلفة المناسبين لشركتك.
أسئلة شائعة حول المحاسبة بنظام Outsourcing
هل المحاسبة بنظام Outsourcing آمنة لبيانات شركتي؟
تكون آمنة إذا تضمن العقد بنود السرية، واستخدم المزود منصات مشفرة وصلاحيات محددة، وسُجِّلت عمليات الوصول، وحُددت ملكية البيانات. ويستحسن طلب وصف مكتوب لإجراءات أمن المعلومات قبل التعاقد.
هل يغني التعهيد عن مراقب الحسابات؟
لا. فمراقب الحسابات جهة مستقلة تراجع القوائم المالية، أما مزود التعهيد فيعدّها. ويُفضَّل ألا يجمع الطرف نفسه بين إعداد الحسابات ومراجعتها بصفته مراقباً قانونياً حفاظاً على الاستقلال.
هل أحتاج إلى نظام محاسبي خاص بي؟
يمكن أن يعمل المزود على نظامك الحالي أو يقترح نظاماً سحابياً متوافقاً مع متطلبات الفوترة الإلكترونية. والأهم أن تكون البيانات ملكاً لك وأن تستطيع استخراجها في أي وقت.
كم يستغرق الانتقال إلى التعهيد؟
تستغرق مرحلة الانتقال عادةً من أسابيع قليلة إلى أشهر بحسب جودة السجلات الحالية، وتشمل مراجعة الأرصدة الافتتاحية وتسلم الملفات وتهيئة الأنظمة وتدريب الفريق على إجراءات الشركة.
هل يناسب التعهيد الشركات الكبيرة؟
نعم في الوظائف المتكررة كالمدفوعات والرواتب والمطابقات، وغالباً ضمن نموذج هجين يبقي الوظائف الاستراتيجية والرقابية داخل الشركة.
خلاصة القول
إن المحاسبة بنظام Outsourcing ليست تخلياً عن المسؤولية المالية، بل طريقة لتنظيمها: تتحول بها التكلفة الثابتة إلى متغيرة، وتتاح بها خبرات متعددة، وتتحسن بها الرقابة والالتزام النظامي، مع بقاء القرار والإشراف في يد الإدارة. وأنجح التجارب هي التي تبدأ بنطاق واضح وعقد محكم وتقويم إقفال ثابت وأرشفة منظمة، وتضيف عند الحاجة مديراً مالياً خارجياً يحول الأرقام إلى قرارات.
وإذا كنت تقيّم هذا الخيار لشركتك، فابدأ بحصر عدد العمليات والفروع وما يؤديه فريقك الحالي. ثم احجز استشارة المحاسبة بنظام Outsourcing مع مكتب حسن سعد محاسبون قانونيون ومستشارون لنبني معك مقارنة واضحة بين البدائل.
نوع الخدمة: فريق محاسبة متكامل لشركتك دون أعباء التوظيف
امهام : محاسبة بنظام Outsourcing ومدير مالي خارجي للشركات المتوسطة والكبيرة ومتعددة الجنسيات، بتقارير شهرية وأرشفة منظمة.
توصيف الخدمة:
- المشكلة: تأخر الإقفال، وتكاليف التوظيف، ومتطلبات الفوترة والزكاة والضريبة المتغيرة.
- الحل: فريق متعدد التخصصات، وتقويم إقفال ثابت، وتقارير إدارية، ومدير مالي عند الحاجة.
- الخدمات: مسك الدفاتر، الإقفال والتقارير، الرواتب، الإقرارات، الفوترة الإلكترونية، الأرشفة الورقية والإلكترونية.
- كيف نعمل: استشارة أولية ← تحديد النطاق والتسعير ← الانتقال وتسلم الملفات ← التشغيل والتقارير الشهرية.
- الضمانات: سرية البيانات، وملكية الأرشيف للعميل، ومؤشرات أداء واضحة في العقد.
- نموذج الطلب: الاسم، الشركة، الدولة، عدد العمليات الشهرية، عدد الفروع، النظام المحاسبي الحالي، البريد الإلكتروني، الهاتف أو واتساب.
-
 احجز استشارة المحاسبة بنظام Outsourcing
المراجع المهنية
- هيئة الزكاة والضريبة والجمارك – الموقع الرسمي (ضريبة القيمة المضافة والفوترة الإلكترونية)
- وزارة الموارد البشرية والتنمية الاجتماعية – قرارات التوطين والأدلة الإجرائية
- الهيئة السعودية للمراجعين والمحاسبين (SOCPA)
- وزارة التجارة السعودية
- هيئة الخبراء بمجلس الوزراء – الأنظمة السعودية (نظام الدفاتر التجارية)
- الهيئة السعودية للبيانات والذكاء الاصطناعي (سدايا) – نظام حماية البيانات الشخصية
- مؤسسة IFRS – المعايير الدولية للتقرير المالي
- تحديثات الفوترة الإلكترونية في السعودية – مواعيد الموجات
- نطاقات أسعار الخدمات المحاسبية في السعودية – نموذج طلب عرض (مرجع استرشادي)
- مصلحة الضرائب المصرية