الدليل الشامل وفق معايير المراجعة والمحاسبة المصرية والدولية
مكتب حسن سعد محاسبون قانونيون ومستشارون
محاسبون قانونيون ومراجعون معتمدون | استشارات ضريبية ومالية للشركات متوسطة وكبيرة الحجم والشركات متعددة الجنسيات.
📞للتواصل
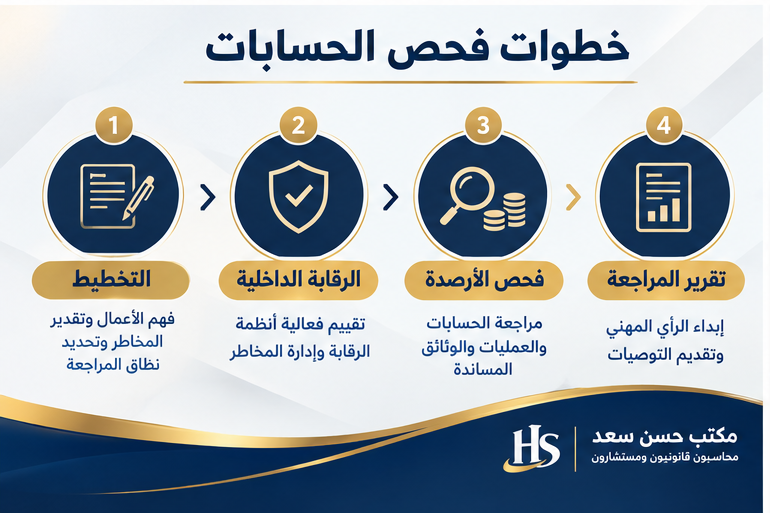
يمثل فحص ومراجعة الحسابات والقوائم المالية الركيزة التي تستند إليها الشركات الكبرى والشركات متعددة الجنسيات العاملة في السوق المصري لضمان دقة تقاريرها المالية وموثوقيتها أمام المساهمين ومجالس الإدارة والجهات الرقابية والبنوك والممولين. فالفحص المهني للحسابات لا يقتصر على مراجعة الأرقام الظاهرة في القوائم المالية بمعزل عن سياقها، بل هو منهج علمي متكامل يبدأ بفهم طبيعة نشاط المنشأة وتقييم مخاطرها الجوهرية، ويمتد ليشمل فهم واختبار نظام الرقابة الداخلية، وفحص الأرصدة والعمليات بأسلوب علمي قائم على العينة والأدلة، والتحقق من مدى الالتزام بمعايير المحاسبة المصرية والدولية، وصولًا إلى تكوين رأي مهني مستقل يمكن الدفاع عنه أمام أي جهة رقابية أو قضائية.
في هذا المقال، يستعرض مكتب حسن سعد محاسبون قانونيون ومستشارون خطوات فحص الحسابات والقوائم المالية بشكل مهني خطوة بخطوة، مدعمة بأرقام معايير المراجعة الدولية (ISA) الصادرة عن مجلس معايير المراجعة والتأكيد الدولي (IAASB) التابع للاتحاد الدولي للمحاسبين (IFAC)، ومعايير المراجعة المصرية المقابلة لها الصادرة عن الهيئة العامة للرقابة المالية، إلى جانب معايير المحاسبة المصرية (EAS) ونظيرتها الدولية (IAS/IFRS)، بما يمنح الإدارة المالية ولجان المراجعة في الشركات متوسطة وكبيرة الحجم إطار عمل مرجعي واضح يمكن الاعتماد عليه عند التعاقد مع مراجع خارجي، أو عند تطوير وظيفة المراجعة الداخلية، أو عند الإعداد لعمليات الفحص النافي للجهالة (Due Diligence).
أولاً: التخطيط لفحص الحسابات والقوائم المالية
تبدأ أي عملية فحص حسابات محترفة بمرحلة تخطيط دقيقة، تحكمها ثلاثة معايير مراجعة جوهرية: معيار التخطيط لمراجعة القوائم المالية رقم (300)، ومعيار تحديد وتقييم مخاطر التحريف الجوهري من خلال فهم المنشأة وبيئتها رقم (315)، ومعيار الأهمية النسبية في التخطيط للمراجعة وأدائها رقم (320). فبدون تخطيط سليم، يفقد فحص الحسابات قدرته على توجيه الجهد المهني نحو الحسابات والعمليات الأكثر عرضة للخطأ أو التلاعب.
1. فهم طبيعة المنشأة ونشاطها
يلتزم الفاحص المهني بجمع معلومات كافية عن المنشأة قبل الشروع في أي إجراء فحص فعلي، بما يشمل:
- طبيعة النشاط والمنتجات أو الخدمات المقدمة، ومصادر الإيرادات والتكاليف الرئيسية.
- الهيكل القانوني والملكية والإدارة، والفروع والشركات التابعة والأطراف ذات العلاقة.
- النظام المحاسبي والبرامج المستخدمة، والقوانين واللوائح المصرية المؤثرة على النشاط.
- مصادر التمويل والالتزامات البنكية، والعمليات غير المعتادة أو الموسمية.
والهدف من هذه المرحلة، وفق ما يقضي به معيار المراجعة رقم (315)، هو تحديد المواضع التي يُحتمل فيها وقوع أخطاء أو حالات تلاعب، وتحديد الحسابات الأكثر تأثيرًا على القوائم المالية ككل.
2. تحديد نطاق الفحص وأهدافه
يجب أن يحدد المراجع منذ البداية طبيعة التكليف بدقة، سواء كان:
- مراجعة كاملة للقوائم المالية.
- فحصًا محدودًا أو مراجعة محدودة.
- إجراءات متفق عليها.
- فحصًا داخليًا لأغراض الإدارة.
- فحصًا لحسابات محددة كالمخزون أو المبيعات أو النقدية.
مع تحديد الفترة المالية، والفروع والحسابات المشمولة، ومستوى الأهمية النسبية، والجهات التي ستتلقى التقرير النهائي.
3. تقييم المخاطر والأهمية النسبية
طبقًا لمعيار الأهمية النسبية رقم (320) ومعيار استجابات المراجع للمخاطر المقيَّمة رقم (330)، يحدد الفاحص الحسابات والعمليات ذات المخاطر المرتفعة، مثل النقدية والبنوك، والمبيعات والإيرادات، والذمم المدينة، والمخزون، والأصول الثابتة، والقروض والالتزامات، والمخصصات والضرائب، والمعاملات مع الأطراف ذات العلاقة، والقيود اليدوية والتسويات في نهاية الفترة، ثم يحدد سقف الأهمية النسبية الذي قد يؤدي تجاوزه إلى التأثير في قرارات مستخدمي القوائم المالية.
4. إعداد برنامج الفحص
يتضمن برنامج فحص الحسابات المحترف: الحسابات والعمليات محل الفحص، وأهداف كل إجراء، ونوع العينة وحجمها (بما يتوافق مع معيار عينة المراجعة رقم (530))، ومصادر الأدلة، والشخص المسؤول عن التنفيذ، وتوقيت الإجراء، وطريقة توثيق النتائج، والإجراءات البديلة عند تعذر الحصول على الدليل.
ثانيًا: فهم وتقييم نظام الرقابة الداخلية
يُعد فهم نظام الرقابة الداخلية جزءًا أصيلًا من معيار المراجعة رقم (315)، إذ يساعد على تحديد مدى إمكانية الاعتماد على ضوابط المنشأة في تخفيض حجم اختبارات التفاصيل اللازمة لاحقًا.
1. دراسة دورات العمليات
يشمل فحص الحسابات دراسة دورات العمل الرئيسية بالمنشأة: دورة المبيعات والتحصيل، دورة المشتريات والمدفوعات، دورة المخزون، دورة الرواتب، دورة الأصول الثابتة، دورة النقدية والبنوك، دورة القروض والتمويل، ودورة الإقفال وإعداد القوائم المالية.
2. تقييم الفصل بين المهام
يتحقق الفاحص من عدم اجتماع وظائف الموافقة على العملية، وتنفيذها، وتسجيلها محاسبيًا، وحفظ الأصل أو النقدية، ومراجعتها، لدى شخص واحد قدر الإمكان؛ فمثلًا لا ينبغي أن يكون الشخص نفسه مسؤولًا عن إصدار الشيك وتسجيله وتسوية كشف البنك.
3. اختبار الضوابط الداخلية
يُختبر ما إذا كانت الضوابط مصممة بشكل مناسب، ومطبقة فعليًا وطوال الفترة، وموثقة وقابلة للتتبع، وقادرة على منع الأخطاء أو اكتشافها، من خلال فحص توقيعات الموافقة، ومراجعة تسلسل أرقام الفواتير، والتحقق من حدود الصلاحيات، وفحص تقارير الاستثناءات، واختبار صلاحيات المستخدمين على النظام، ومطابقة أوامر الشراء مع محاضر الاستلام والفواتير. وأي قصور جوهري يُكتشف في هذه المرحلة يستوجب إبلاغه للإدارة والمكلفين بالحوكمة وفق معيار المراجعة رقم (265).
📞للتواصل
ثالثًا: فحص ميزان المراجعة والقيود المحاسبية
1. الحصول على ميزان مراجعة نهائي
يحصل الفاحص على ميزان المراجعة قبل التسويات وبعدها، وقيود التسوية والإقفال، ودفتر الأستاذ العام واليومية، وكشوف الحسابات المساعدة، ونسخة القوائم المالية النهائية، ثم يتحقق من أن إجمالي المدين يساوي إجمالي الدائن، وأن أرصدة الأستاذ تتطابق مع ميزان المراجعة، وأن أرصدة بداية الفترة تتطابق مع أرقام الفترة السابقة، وأن القيود الافتتاحية والإقفالية صحيحة.
2. فحص القيود اليدوية وغير المعتادة
يخصص معيار مسؤولية المراجع عن الاحتيال في مراجعة القوائم المالية رقم (240) اهتمامًا خاصًا بفحص القيود اليدوية، لذا يركز الفاحص على القيود التي سُجلت في نهاية الفترة، أو تمت خارج ساعات العمل المعتادة، أو أُدخلت بواسطة مستخدمين ذوي صلاحيات مرتفعة، أو تحتوي على أوصاف عامة أو غير واضحة، أو تشمل حسابات الإيرادات والمصروفات بشكل غير اعتيادي، أو تعكس مبالغ كبيرة أو أرقامًا مدورة، أو عُكست مباشرة بعد نهاية الفترة، مع فحص المستند المؤيد والسبب التجاري والموافقة والتاريخ لكل قيد.
رابعًا: فحص الحسابات الرئيسية في القوائم المالية
يمثل فحص الحسابات الرئيسية جوهر عملية فحص القوائم المالية، ويُجرى وفق متطلبات معيار أدلة المراجعة رقم (500)، ومعيار الاعتبارات الخاصة ببنود مختارة رقم (501)، بالتوازي مع معايير المحاسبة الحاكمة لكل حساب:
1. النقدية والصندوق والبنوك
يشمل فحص النقدية جرد الصندوق فعليًا، ومطابقة رصيد الصندوق مع السجلات، ومراجعة المصروفات النثرية والإيصالات وأذون الصرف. أما فحص البنوك فيقوم أساسًا على الحصول على مصادقات بنكية مباشرة طبقًا لمعيار المصادقات الخارجية رقم (505)، ومطابقة الأرصدة مع كشوف الحساب، وفحص التسويات البنكية وتحليل الشيكات المعلقة، والتحقق من التحويلات بين الحسابات قرب نهاية الفترة، مع الانتباه إلى خطر تسجيل تحويلات في بنك دون تسجيلها في البنك الآخر (Kiting).
2. الذمم المدينة والعملاء
يفحص المراجع أعمار الديون، وأرصدة العملاء الكبيرة أو القديمة، والتحصيلات اللاحقة لتاريخ القوائم، ومدى كفاية مخصص خسائر الائتمان المتوقعة. ومن أقوى الأدلة المتاحة الحصول على مصادقات خارجية مباشرة من العملاء وفق معيار المصادقات الخارجية رقم (505)، مع تنفيذ إجراءات بديلة عند عدم الرد كفحص التحصيلات اللاحقة والفواتير ومستندات التسليم.
3. المخزون
يتطلب فحص المخزون، وفق معيار الاعتبارات الخاصة ببنود مختارة رقم (501)، حضور الجرد الفعلي ومراقبة إجراءاته، واختبار العد من قوائم المخزون إلى أرض الواقع والعكس، وفحص الأصناف التالفة أو البطيئة الحركة، والتحقق من تسعير المخزون وطريقة احتساب التكلفة طبقًا لمعيار المحاسبة الخاص بالمخزون رقم (2)، مع التأكد من استبعاد البضاعة المملوكة للغير وعدم تضخيم الكميات أو الأسعار.
4. المبيعات والإيرادات
يُعد الاعتراف المبكر أو الوهمي بالإيرادات من أكثر مخاطر التحريف شيوعًا بموجب معيار الاحتيال رقم (240)، لذا يشمل الفحص مطابقة الفواتير مع أوامر البيع ومستندات التسليم، واختبار التسلسل الرقمي للفواتير، واختبار القطع الزمني قرب نهاية الفترة، وتحليل هوامش الربح، والتحقق من الاعتراف بالإيراد في الفترة الصحيحة وبالخطوات الخمس التي حددها معيار الإيراد من العقود مع العملاء رقم (48) من معايير المحاسبة المصرية (المعادل لمعيار IFRS 15 الدولي).
5. المشتريات والمصروفات، والموردون والالتزامات
يفحص المراجع طلبات الشراء وأوامر الشراء ومحاضر الاستلام وفواتير الموردين وموافقات الدفع، مع إجراء ما يُعرف باختبار البحث عن الالتزامات غير المسجلة، وذلك بفحص المدفوعات والفواتير اللاحقة لتاريخ القوائم للتأكد من أن المصروفات تخص الفترة الصحيحة. كما تُرسل مصادقات خارجية لأرصدة الموردين، وتُفحص الأرصدة القديمة أو غير المعتادة والدفعات اللاحقة، بحثًا عن أي التزامات أو عقود غير ظاهرة في الدفاتر.
6. الأصول الثابتة
وفق معيار المحاسبة الخاص بالأصول الثابتة رقم (16)، يفحص المراجع سجل الأصول الثابتة، والإضافات والاستبعادات ومستندات الشراء، والملكية القانونية، والجرد الفعلي للأصول، وطريقة احتساب الإهلاك والعمر الإنتاجي والقيمة المتبقية ومؤشرات انخفاض القيمة، مع التمييز الدقيق بين المصروفات التشغيلية والرأسمالية وعدم رسملة تكاليف لا تستوفي شروط الاعتراف كأصل.
7. الرواتب والمزايا
تُراجع كشوف الرواتب وعقود الموظفين وسجلات الحضور والانصراف، والتعيينات والاستقالات، والتعديلات على الرواتب، والتحويلات البنكية، والاستقطاعات والاشتراكات ومكافآت نهاية الخدمة، وفق ما يقضي به معيار المحاسبة الخاص بمنافع العاملين رقم (19)، مع التحقق من عدم وجود موظفين وهميين أو مكررين.
8. القروض والتمويل، والأدوات المالية
تُفحص المصادقات البنكية، وأصل القرض ورصيده، والفوائد المستحقة، وجدول السداد، والالتزامات التعاقدية والضمانات، وتصنيف الجزء المتداول وغير المتداول، والالتزام بشروط القروض (Covenants)، طبقًا لمعيار الأدوات المالية رقم (47) من معايير المحاسبة المصرية. وبالنسبة للشركات متعددة الجنسيات ذات المعاملات بالعملة الأجنبية، يُراعى تطبيق معيار آثار التغيرات في أسعار صرف العملات الأجنبية رقم (51)، مع فحص إعادة تقييم الأرصدة الأجنبية في تاريخ المركز المالي.
9. الضرائب والزكاة والرسوم
يشمل الفحص الإقرارات المقدمة، والتسويات بين الربح المحاسبي والوعاء الضريبي طبقًا لمعيار ضرائب الدخل رقم (12)، والمبالغ المسددة والمستحقة، والمراسلات مع مصلحة الضرائب المصرية، والنزاعات والفحوصات السابقة، والضرائب المؤجلة والمخصصات المتعلقة بالالتزامات المحتملة.
خامسًا: الإجراءات التحليلية
تساعد الإجراءات التحليلية، المنظمة بموجب معيار الإجراءات التحليلية رقم (520)، على اكتشاف الاتجاهات غير الطبيعية من خلال مقارنة الإيرادات والمصروفات بالفترات السابقة والموازنات، وتحليل نسب الربحية والسيولة والمديونية، وتحليل هامش الربح حسب المنتج أو الفرع، ومقارنة أيام التحصيل وأيام المخزون وأيام السداد، وتحليل المصروفات كنسبة من المبيعات، وتحديد الحسابات ذات التغيرات الجوهرية. وأي فرق جوهري يجب أن يكون له تفسير موثق ومؤيد بمستندات، وليس مجرد تفسير شفهي من الإدارة.
سادسًا: اختبار القطع الزمني
يُعد اختبار القطع من الإجراءات الجوهرية للتأكد من تسجيل العمليات في الفترة المحاسبية الصحيحة؛ إذ يفحص المراجع مجموعة من فواتير المبيعات وإذون التسليم وفواتير المشتريات ومحاضر الاستلام وإشعارات الخصم والإضافة ومردودات المبيعات والمدفوعات والمقبوضات، قبل تاريخ الإقفال وبعده مباشرة، بهدف منع تحسين النتائج المالية عبر نقل الإيرادات إلى الفترة الحالية أو تأجيل المصروفات إلى الفترة التالية.
سابعًا: المصادقات الخارجية
تُعد المصادقات الخارجية، وفق معيار المراجعة رقم (505)، من أقوى أدلة المراجعة لتأكيد أرصدة العملاء والموردين والبنوك والقروض والاستثمارات والأرصدة لدى الأطراف ذات العلاقة والأصول أو المخزون لدى الغير. ويجب أن يسيطر الفاحص بنفسه على عملية إرسال المصادقات واستلام الردود مباشرة من الأطراف الخارجية، لا أن تعتمد العملية فقط على المستندات التي تقدمها الإدارة.
ثامنًا: الأطراف ذات العلاقة والالتزامات المحتملة
يخصص معيار المراجعة رقم (550) إجراءات محددة للأطراف ذات العلاقة، تشمل تحديد الشركات الشقيقة والتابعة، والمساهمين وأعضاء مجلس الإدارة والإدارة العليا، والقروض أو المعاملات معهم، والعقود غير الاعتيادية. ويجب أن تكون معاملات الأطراف ذات العلاقة محددة ومفصحًا عنها بشكل مناسب طبقًا لمعيار المحاسبة رقم (24)، حتى لو تمت بشروط تبدو عادية. كما يُراجع المراجع الدعاوى القضائية وخطابات المحامين والضمانات والكفالات والالتزامات خارج الميزانية، لتقييم مدى كفاية المخصصات المكونة مقابل الالتزامات المحتملة.
تاسعًا: الأحداث اللاحقة وتقييم الاستمرارية
1. الأحداث اللاحقة
طبقًا لمعيار الأحداث اللاحقة رقم (560)، يراجع الفاحص الأحداث التي وقعت بعد تاريخ القوائم المالية، مثل تحصيل ديون كبيرة، أو إفلاس عميل رئيسي، أو توقيع قرض جديد، أو بيع أصل مهم، أو صدور حكم قضائي، ثم يحدد ما إذا كان الحدث يتطلب تعديل أرقام القوائم المالية أم الإفصاح عنه في الإيضاحات فقط.
2. تقييم الاستمرارية
يفحص المراجع قدرة المنشأة على الاستمرار وفق معيار الاستمرارية رقم (570)، من خلال التدفقات النقدية المتوقعة، والخسائر المتراكمة، والقدرة على سداد القروض، وتوفر التمويل، وخطط الإدارة، ومدى الاعتماد على عميل أو مورد واحد. وإذا وُجدت شكوك جوهرية، يجب توثيقها وتقييم كفاية الإفصاح عنها في القوائم المالية.
عاشرًا: تقييم العرض والإفصاح
بعد فحص الأرصدة، لا يكفي التأكد من صحة الأرقام فقط، بل يجب مراجعة تصنيف الأصول والالتزامات، والفصل بين المتداول وغير المتداول، وعرض قائمة الدخل والتدفقات النقدية وحقوق الملكية، والسياسات المحاسبية، والالتزامات المحتملة، والأطراف ذات العلاقة، والأحداث اللاحقة، والتقديرات المحاسبية، والمقارنة مع أرقام الفترة السابقة، وذلك كله وفق متطلبات معيار عرض القوائم المالية رقم (1)، بحيث تكون القوائم مفهومة ومتسقة وكاملة وقابلة للمقارنة.
الحادي عشر: توثيق أوراق العمل
يُلزم معيار توثيق المراجعة رقم (230) بأن تحتوي أوراق العمل على هدف الإجراء، والمستندات التي فُحصت، والعينة وأساس اختيارها، والاختبارات المنفذة، والنتائج والاستثناءات، وتفسير الإدارة وتقييم الفاحص، والقاعدة الذهبية هنا أن يتمكن فاحص مهني آخر من فهم ما تم عمله والنتيجة التي تم التوصل إليها دون الرجوع إلى شرح شفهي. وتُصنف أوراق العمل عادة إلى ملف دائم (عقود التأسيس والسياسات والعقود طويلة الأجل)، وملف حالي (ميزان المراجعة والاختبارات والمصادقات)، وملف إدارة (الملاحظات والتوصيات)، وملف قوائم (النسخة النهائية والإفصاحات).
الثاني عشر: معالجة الأخطاء والاستثناءات
لكل خطأ يُكتشف أثناء فحص الحسابات، يُطبق المراجع منهجًا منظمًا وفق معيار تقييم التحريفات المكتشفة أثناء المراجعة رقم (450)، يشمل: تحديد الحساب والفترة المتأثرين، وتحديد قيمة الخطأ وما إذا كان فرديًا أو متكررًا، ومعرفة أثره على الربح والضرائب والتدفقات النقدية، وتحديد جوهريته، ومناقشته مع الإدارة، وتسجيل قيد التصحيح إن لزم، وتقييم أثر الأخطاء غير المصححة مجتمعة، وتوثيق القرار النهائي. ولا يُقبل تفسير عام مثل «خطأ إداري» دون معرفة سببه وأثره وإمكانية تكراره.
الثالث عشر: الحصول على إقرارات الإدارة
قبل إصدار التقرير، يحصل المراجع على إقرارات مكتوبة من الإدارة، وفق معيار الإقرارات الكتابية رقم (580)، بشأن مسؤوليتها عن القوائم المالية وتقديم جميع السجلات، والإفصاح عن الأطراف ذات العلاقة والدعاوى والالتزامات والأحداث اللاحقة، وعدم وجود احتيال معروف أو حالات تلاعب غير مفصح عنها. غير أن إقرار الإدارة لا يُعد بديلًا عن الأدلة المستقلة التي يجمعها المراجع بنفسه.
الرابع عشر: التقرير النهائي وأنواع الرأي المهني
يُعد التقرير وفق معيار تكوين رأي وإعداد تقرير حول القوائم المالية رقم (700)، ومعياري التعديل على الرأي رقم (705) وفقرات لفت الانتباه رقم (706)، ويتضمن نطاق الفحص، ومسؤولية الإدارة والمراجع، والمعايير المستخدمة، وأهم النتائج والتحفظات، والتوصيات، مع التمييز بين أربعة أنواع من الآراء:
- رأي غير معدل: القوائم المالية معروضة بعدالة من جميع الجوانب الجوهرية.
- رأي متحفظ: توجد مشكلة جوهرية لكنها ليست واسعة الانتشار.
- رأي معاكس: القوائم تحتوي على أخطاء جوهرية وواسعة الانتشار.
- الامتناع عن إبداء الرأي: تعذر الحصول على أدلة كافية ومناسبة وكان الأثر المحتمل جوهريًا وواسع الانتشار.
أهم مؤشرات الخطر التي تستحق اهتمامًا خاصًا
- زيادة الإيرادات في نهاية الفترة بشكل غير معتاد، أو تكرار القيود العكسية بعد الإقفال.
- ارتفاع الذمم المدينة أسرع من نمو المبيعات.
- وجود مخزون راكد مع عدم تكوين مخصص مقابل له.
- فروق متكررة وغير مفسَّرة في التسويات البنكية.
- معاملات كبيرة أو غير مبررة تجاريًا مع أطراف ذات علاقة.
- اعتماد المنشأة على شخص واحد في إدارة العمليات المالية.
- رفض الإدارة تقديم معلومات أو مصادقات، أو وجود ضغط لتحقيق أهداف ربحية أو تمويلية معينة.
قائمة تحقق مختصرة قبل إنهاء فحص الحسابات
- هل تم الحصول على ميزان مراجعة نهائي يتطابق مع الأستاذ العام والقوائم المالية؟
- هل تمت مراجعة القيود اليدوية وفحص النقدية والبنوك والعملاء والموردين؟
- هل تم اختبار المخزون فعليًا وتسعيريًا، وفحص الإيرادات والمصروفات والقطع الزمني؟
- هل تم التحقق من الالتزامات غير المسجلة وفحص القروض والضرائب والرواتب؟
- هل تم تحديد الأطراف ذات العلاقة ومراجعة الأحداث اللاحقة والاستمرارية؟
- هل الإفصاحات كاملة ومتوافقة مع الإطار المحاسبي، وهل تم تجميع الأخطاء وتقييم جوهريتها؟
- هل أوراق العمل مكتملة وقابلة للمراجعة، وهل يعكس التقرير الأدلة والنتائج فعلًا؟
📞للتواصل
يقوم فحص الحسابات والقوائم المالية بشكل مهني على أربع ركائز أساسية: تخطيط قائم على المخاطر، وأدلة كافية وملائمة يُفضَّل أن تكون مستقلة، واختبار للأرصدة والعمليات ونظام الرقابة الداخلية وليس الأرقام النهائية فقط، وتوثيق واضح يؤدي إلى استنتاج وتقرير يمكن الدفاع عنه مهنيًا. ويجب أن يُنفَّذ الفحص وفق الإطار المحاسبي والمعايير المهنية المعمول بها في مصر، وعلى رأسها معايير المحاسبة المصرية ومعايير المراجعة المصرية المتوافقة مع المعايير الدولية IFRS وISA، مع مراعاة المتطلبات النظامية والضريبية المصرية.
لماذا تختار مكتب حسن سعد محاسبون قانونيون ومستشارون لفحص حسابات شركتك؟
يقدم مكتب حسن سعد محاسبون قانونيون ومستشارون خدمات فحص الحسابات ومراجعة القوائم المالية للشركات متوسطة وكبيرة الحجم والشركات متعددة الجنسيات العاملة في مصر، بفريق من المحاسبين القانونيين والمراجعين المعتمدين المتخصصين في تطبيق معايير المراجعة المصرية والدولية (ISA) ومعايير المحاسبة المصرية (EAS) بدقة متناهية.
نساعد إدارتكم المالية ولجنة المراجعة على تقييم مخاطر التحريف الجوهري، وبناء أو تقييم نظام الرقابة الداخلية، وإعداد القوائم المالية بما يتوافق مع متطلبات الإفصاح المصرية والدولية، إلى جانب تقديم خدمات الاستشارات الضريبية وتأسيس الشركات والفحص النافي للجهالة (Due Diligence) قبل عمليات الاستحواذ والاندماج.
هل تحتاج شركتك إلى فحص حسابات احترافي الآن؟
لا تترك دقة قوائمكم المالية للصدفة. فريقنا جاهز لإجراء فحص شامل لحسابات شركتكم وفق معايير المراجعة المصرية والدولية، وتقديم تقرير مهني مدعم بالأدلة يمكن الاعتماد عليه أمام المساهمين والبنوك والجهات الرقابية.
📞للتواصل
ويمكنكم قراءات مزيد من المقالات ذات الصلة عبر الروابط ادناه:
– إعداد القوائم المالية للشركات وفق المعايير المحاسبية
– كيف تقلل شركتك المخاطر المالية والضريبية؟ دليل شامل لتعزيز إدارة المخاطر المالية–
– أنواع تقارير المراجعة الداخلية وأهميتها للشركات
– المخصصات المحاسبية من أكثر الأدوات المحاسبية حساسية وتأثيرًا على صدق تمثيل القوائم المالية
–
المراجع المهنية
- المعايير الدولية للمراجعة (ISA) — مجلس معايير المراجعة والتأكيد الدولي (IAASB): https://www.iaasb.org/standards-pronouncements
- الإطار الدولي لإعداد التقارير المالية (IFRS/IAS) — مؤسسة المعايير الدولية IFRS: https://www.ifrs.org
- معايير المحاسبة المصرية وتعديلاتها — الهيئة العامة للرقابة المالية المصرية: https://fra.gov.eg
- الاتحاد الدولي للمحاسبين (IFAC): https://www.ifac.org The International Federation of Accountants (IFAC) plays a crucial role in enhancing the quality of financial reporting globally. By establishing international standards and promoting best practices, IFAC aims to improve القوائم المالية and ensure transparency in financial communications. Their initiatives support accountants and auditors in delivering reliable information that stakeholders can trust. This commitment fosters confidence in financial markets and contributes to the integrity of the accounting profession.