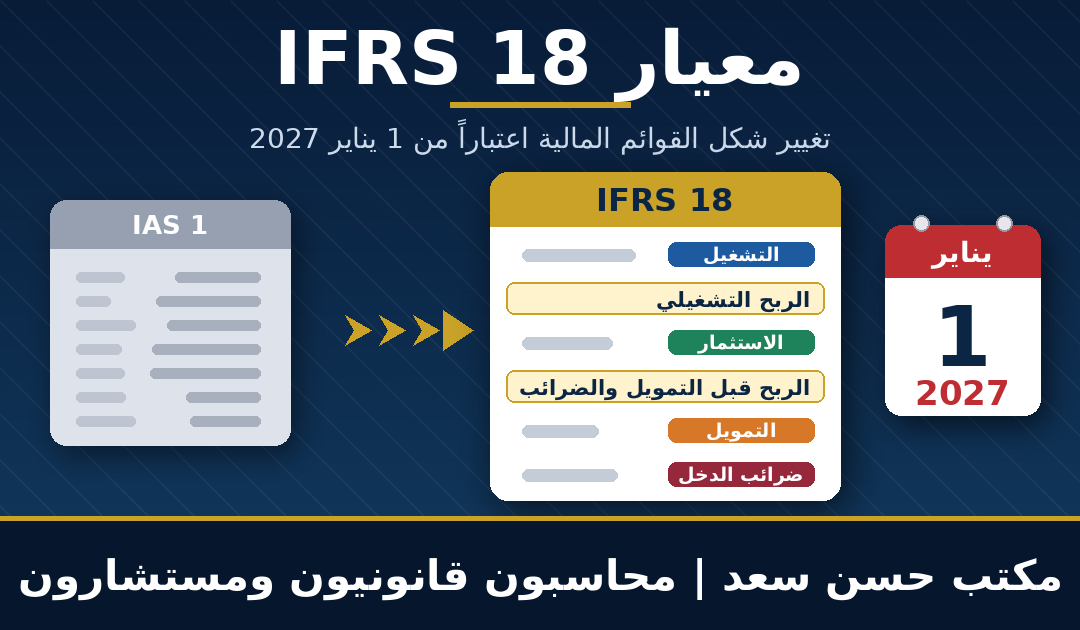
إذا كانت شركتك تعد قوائمها المالية وفق المعايير الدولية للتقرير المالي، أو تقدّم حزمة تقارير إلى شركة أم تفعل ذلك، فعليك أن تتوقف عند تاريخ واحد: 1 يناير 2027. ففي هذا التاريخ يبدأ سريان معيار IFRS 18 (العرض والإفصاح في القوائم المالية) على الفترات السنوية التي تبدأ فيه أو بعده، ليحل محل المعيار المحاسبي الدولي رقم 1 (IAS 1) الذي عرفه المحاسبون منذ عقود. وبينما لا يغيّر المعيار الجديد طريقة قياس الأصول والالتزامات والإيرادات، فهو يغيّر كيف تُعرض نتائج الشركة وكيف يقرؤها المستثمر والبنك والمستحوذ.
وتزداد أهمية الموضوع لأن المعيار يُطبَّق بأثر رجعي، أي أن أرقام المقارنة لعام 2026 ستُعاد صياغتها بالشكل الجديد. لذلك لا تبدأ الاستعداد الحقيقي في 2027، بل الآن. ويقدّم مكتب حسن سعد محاسبون قانونيون ومستشارون في هذا الدليل شرحاً عملياً لـمعيار IFRS 18 للشركات المتوسطة والكبيرة والشركات متعددة الجنسيات، يغطي ما الذي يتغير، ومن يتأثر، وماذا ينبغي أن تفعل الإدارة المالية خلال الأسابيع المقبلة.
📞ابدأ الآن
أولاً: ما هو معيار IFRS 18 ولماذا صدر؟
أصدر مجلس معايير المحاسبة الدولية (IASB) هذا المعيار في 9 أبريل 2024 بعنوان «العرض والإفصاح في القوائم المالية»، استجابةً لشكوى طويلة من المستثمرين مفادها أن شركات متشابهة تعرض نتائجها بطرق مختلفة، فيصعب مقارنة ربحها التشغيلي أو تفسير المقاييس التي تعلن عنها الإدارات في العروض التقديمية وبيانات الأرباح. ويحل المعيار الجديد محل IAS 1، لكنه لا يعيد النظر في كل جوانبه؛ إذ ركّز المجلس على قائمة الأرباح أو الخسائر، وأبقى بعض فقرات IAS 1 ونقل بعضها إلى IAS 8 الذي أصبح عنوانه «أساس إعداد القوائم المالية» وإلى IFRS 7.
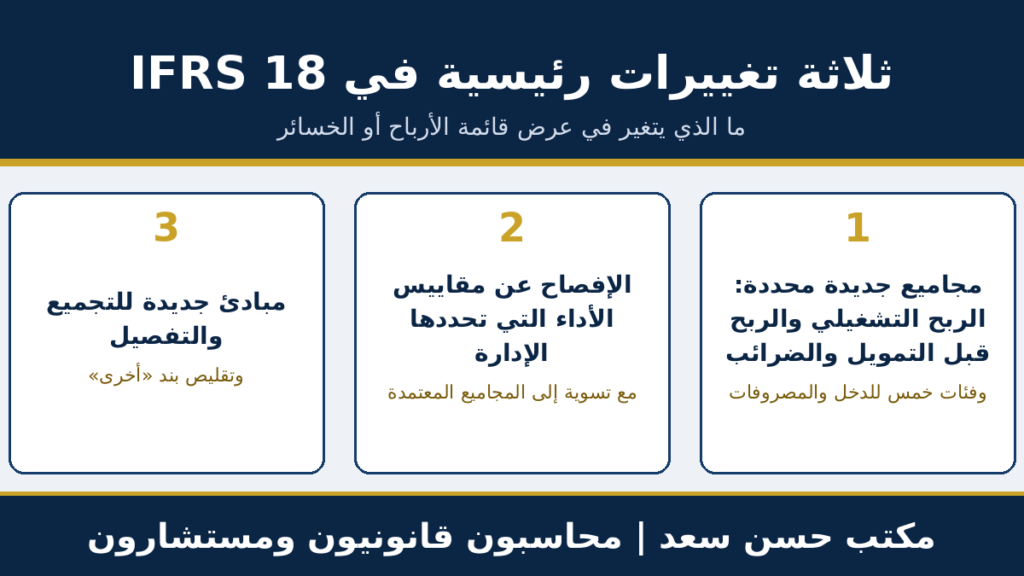
شكل 1: التغييرات الثلاثة الرئيسية في معيار IFRS 18
📞ابدأ الآن
ووفق صفحة المعيار على موقع مؤسسة IFRS، يهدف المعيار إلى تحسين التقارير المالية بثلاث وسائل: إلزام الشركة بعرض مجموعين جديدين محددين في قائمة الأرباح أو الخسائر هما الربح التشغيلي والربح قبل التمويل وضرائب الدخل، وإلزامها بالإفصاح عن مقاييس الأداء التي تحددها الإدارة، وإضافة مبادئ جديدة للتجميع والتفصيل. ونتناول كل واحدة منها في الأقسام التالية.
ما الذي لا يتغير؟
من المهم أن تطمئن الإدارة إلى أن معيار IFRS 18 يتعلق بالعرض والإفصاح لا بالاعتراف والقياس. فالربح الصافي للفترة وحقوق الملكية والمركز المالي لن تتغير بسبب المعيار. لكن ما سيتغير هو تصنيف البنود داخل القائمة، والمجاميع الوسيطة التي يقرؤها المحللون، وشكل الإفصاحات.
| الجانب | قبل المعيار (IAS 1) | بعد المعيار (IFRS 18) |
| الربح التشغيلي | غير معرّف، وتختلف الشركات في تحديده | مجموع محدد بقواعد واضحة، والتصنيف الافتراضي لأي بند هو التشغيل |
| فئات الدخل والمصروفات | لا تصنيف إلزامي بخمس فئات | خمس فئات: التشغيل والاستثمار والتمويل وضرائب الدخل والعمليات المتوقفة |
| مقاييس الأداء المخصصة | تُعرض خارج القوائم دون ضوابط موحدة | تُفصَح في إيضاح مستقل مع تسوية إلى مجموع معتمد |
| التجميع | اجتهاد الشركة | مبادئ أوضح تحدّ من استخدام بند «أخرى» |
| قائمة التدفقات النقدية | خيارات متعددة لتصنيف الفوائد وتوزيعات الأرباح | نقطة بداية موحدة وتصنيف محدد للفوائد والتوزيعات |
من الأكثر تأثراً بالمعيار؟
يتفاوت أثر معيار IFRS 18 بحسب طبيعة النشاط. فالشركات الصناعية والتجارية التي تعرض مصروفاتها بحسب الوظيفة ستحتاج إلى تحليل بحسب الطبيعة. والشركات التي تملك حصصاً في شركات زميلة أو مشروعات مشتركة سيتحرك دخلها منها إلى فئة الاستثمار خارج الربح التشغيلي. والمجموعات الكبيرة التي تعلن عن مقاييس معدلة في عروضها ستنقلها إلى إيضاح مراجَع. أما البنوك وشركات التمويل والتأمين فستدرس أولاً هل ينطبق عليها وصف النشاط الرئيسي المحدد، لأن ذلك يغيّر تصنيف بنود التمويل والاستثمار لديها.
ثانياً: التغيير الأول: فئات قائمة الأرباح أو الخسائر والمجاميع الجديدة
يطلب معيار IFRS 18 أن يُصنَّف كل بند من بنود الدخل والمصروفات في قائمة الأرباح أو الخسائر ضمن إحدى خمس فئات:
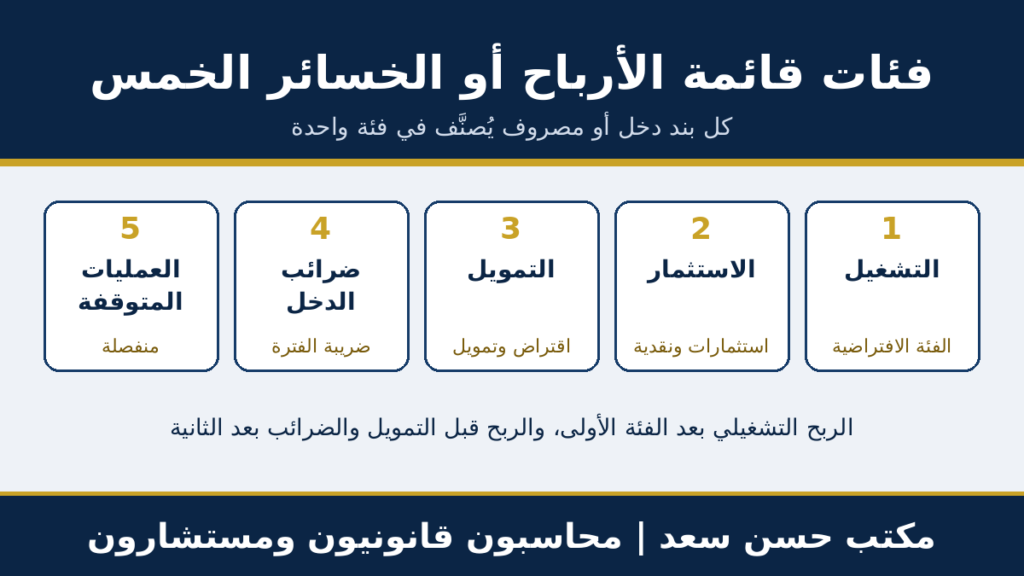
شكل 2: فئات قائمة الأرباح أو الخسائر وفق معيار IFRS 18
📞ابدأ الآن
- التشغيل: وهي الفئة الافتراضية؛ فأي بند لا يندرج في الفئات الأخرى يُصنَّف تلقائياً تشغيلياً. وتشمل الإيرادات وتكلفة المبيعات والمصروفات البيعية والإدارية.
- الاستثمار: الدخل والمصروفات الناتجة عن أصول تولّد عائداً بصورة مستقلة إلى حد كبير عن موارد الشركة الأخرى، ومنها الاستثمارات في الشركات الشقيقة والمشروعات المشتركة والنقدية وما في حكمها.
- التمويل: الدخل والمصروفات الناتجة عن التزامات الشركة المتعلقة بالتمويل، كفوائد القروض وفوائد عقود الإيجار.
- ضرائب الدخل: مصروف ضريبة الدخل أو إيرادها وفق IAS 12.
- العمليات المتوقفة: نتائج العمليات المصنفة كمتوقفة.
وبناءً على هذه الفئات، يفرض المعيار مجموعين جديدين يظهران في قائمة الأرباح أو الخسائر: الربح التشغيلي (بعد فئة التشغيل)، والربح قبل التمويل وضرائب الدخل (بعد فئتي التشغيل والاستثمار). وهذان المجموعان سيصبحان أساس مقارنة الشركات ببعضها، ولذلك ينبغي فهم قواعد تصنيفهما بدقة.
استثناءات الأنشطة الرئيسية المحددة
تختلف القواعد لبعض الشركات التي يتمثل نشاطها الرئيسي في الاستثمار في الأصول أو في تقديم التمويل للعملاء، كالبنوك وشركات التمويل والتأمين وبعض شركات الاستثمار. فهذه الشركات تصنّف بعض بنود الاستثمار أو التمويل ضمن التشغيل. وتقييم ما إذا كانت الشركة تقع ضمن هذه الفئة يتطلب حكماً مهنياً، وقد أصدر المجلس مشروعات توضيحية لعدد من الحالات الحدية، مما يعني أن الإرشاد ما زال يتطور وأن على كل شركة متابعته.
مثال توضيحي: إعادة عرض قائمة الأرباح أو الخسائر
يوضح الجدول التالي، بأرقام افتراضية بالمليون جنيه، كيف تُعرض نتائج شركة صناعية وفق الفئات الجديدة. الأرقام توضيحية ولا تمثل شركة بعينها، وافترضنا أنها ليست من الشركات ذات النشاط الرئيسي المحدد:
| البند (مليون جنيه – مثال افتراضي) | القيمة | الفئة |
| الإيرادات | 500.0 | التشغيل |
| تكلفة المبيعات | (300.0) | التشغيل |
| مجمل الربح | 200.0 | — |
| المصروفات البيعية والإدارية | (90.0) | التشغيل |
| إيرادات تشغيلية أخرى | 10.0 | التشغيل |
| الربح التشغيلي | 120.0 | مجموع جديد |
| حصة الشركة في أرباح شركة شقيقة | 6.0 | الاستثمار |
| فوائد دائنة على الودائع | 8.0 | الاستثمار |
| الربح قبل التمويل وضرائب الدخل | 134.0 | مجموع جديد |
| فوائد القروض | (22.0) | التمويل |
| الربح قبل الضريبة | 112.0 | — |
| ضريبة الدخل (22.5%) | (25.2) | ضرائب الدخل |
| ربح الفترة | 86.8 | — |
لاحظ أن رقم 120 مليوناً هو الربح التشغيلي بحسب التعريف الجديد، بينما كانت شركات كثيرة تعرض في الماضي «ربحاً تشغيلياً» يشمل حصتها في الشركات الشقيقة أو يستبعد بنوداً أخرى، فتخرج بأرقام مختلفة مثل 126 أو 134. ولهذا ستجد الإدارة والمستثمرون أنفسهم أمام رقم تشغيلي مختلف عن ذلك الذي ألفوه، وقد يؤثر ذلك في المقارنة بين السنوات وفي الاتفاقيات التي تستند إليه.
أمثلة على تصنيف بنود شائعة
تثير بعض البنود أسئلة متكررة عند التطبيق. ويلخص الجدول التالي التصنيف المعتاد لعدد منها، مع التنبيه إلى أن الحالات الخاصة والأنشطة الرئيسية المحددة قد تغيّر النتيجة، وأن الحكم النهائي يتطلب مراجعة نص المعيار وظروف كل شركة:
| البند | الفئة المعتادة | ملاحظة |
| أرباح وخسائر بيع الأصول الثابتة | التشغيل | الفئة الافتراضية |
| خسائر اضمحلال الشهرة وتكاليف إعادة الهيكلة | التشغيل | الفئة الافتراضية |
| حصة الشركة في أرباح الشركات الشقيقة | الاستثمار | يخرج من الربح التشغيلي |
| فوائد الودائع والنقدية وما في حكمها | الاستثمار | بحسب طبيعة نشاط الشركة |
| فوائد القروض وفوائد التزامات الإيجار | التمويل | تظهر بعد الربح قبل التمويل والضرائب |
| فروق العملة | بحسب البند الذي نشأت عنه | تتبع غالباً فئة الدخل أو المصروف المرتبط بها |
ثالثاً: التغيير الثاني: مقاييس الأداء التي تحددها الإدارة (MPMs)
تعلن شركات كثيرة في نشراتها وعروضها للمستثمرين عن مقاييس لا تنص عليها المعايير الدولية، مثل الأرباح قبل الفوائد والضرائب والإهلاك والاستنفاد (EBITDA)، أو «الربح التشغيلي المعدّل»، أو «الربح بعد استبعاد البنود غير المتكررة». هذه المقاييس مفيدة للإدارة، لكنها كانت تُحسب بطرق متفاوتة ولا تخضع لرقابة المراجع في الغالب.
ويعرّف معيار IFRS 18 هذه المقاييس باسم مقاييس الأداء التي تحددها الإدارة (Management-defined Performance Measures)، ويقصد بها المجاميع الوسيطة للدخل والمصروفات التي لا تحددها المعايير الدولية، وتستخدمها الإدارة في اتصالاتها العامة لتعبّر عن رؤيتها لجانب من الأداء المالي. وتوجب الشركة أن تفصح عنها في إيضاح واحد ضمن القوائم المالية، بما يلي:
- وصف لماذا يقدّم المقياس معلومة مفيدة عن أداء الشركة، وكيف يُحسب.
- تسوية بين المقياس وأقرب مجموع محدد في المعايير، بعرض كل بند من بنود التسوية.
- الأثر الضريبي والأثر على الحصص غير المسيطرة لكل بند من بنود التسوية.
- إيضاح أي تغيير في طريقة حساب المقياس أو إضافته أو إيقافه، مع تعديل أرقام المقارنة وبيان السبب.
ولتوضيح ذلك بمثال، نفترض أن شركتنا الافتراضية تعلن عن EBITDA في عروضها، وأن الإهلاك والاستنفاد المدرج ضمن مصروفاتها التشغيلية يبلغ 25 مليون جنيه:
| التسوية (مليون جنيه – مثال افتراضي) | القيمة |
| الربح التشغيلي (المجموع المحدد في المعيار) | 120.0 |
| يضاف: الإهلاك والاستنفاد | 25.0 |
| EBITDA (مقياس تحدده الإدارة) | 145.0 |
وبذلك يصبح EBITDA جزءاً مفصحاً عنه ومراجَعاً داخل القوائم، لا رقماً يظهر في العروض فقط. وهذا يعني أن الشركات التي تربط مكافآت الإدارة أو شروط القروض أو تقارير المستثمرين بمقاييس مخصصة يجب أن تراجع تعريفاتها مبكراً، وأن تتأكد من أن ما تعلنه خارج القوائم يتسق مع ما يرد في الإيضاح.
رابعاً: التغيير الثالث: التجميع والتفصيل
يضيف المعيار مبادئ تحدد دور القوائم الأساسية ودور الإيضاحات، وكيف تجمع الشركة البنود المتشابهة أو تفصّلها. والفكرة العامة أن تجمع البنود التي تتشارك الخصائص وتفصل ما يختلف، وأن تتجنب إخفاء معلومات مهمة داخل بنود عامة. ومن أبرز آثار ذلك:
- تقليص بند «أخرى»: إذا كان بند «مصروفات أخرى» أو «إيرادات أخرى» جوهرياً، فعلى الشركة أن تفصّله أو تفصح عن مكوناته.
- تحليل المصروفات التشغيلية: تعرض الشركة مصروفاتها إما بحسب طبيعتها (رواتب، إهلاك، مواد) وإما بحسب وظيفتها (تكلفة مبيعات، بيع وتوزيع، إدارية).
- الإفصاح بحسب الطبيعة: عندما تعرض الشركة مصروفاتها بحسب الوظيفة، يلزمها الإفصاح في الإيضاحات عن مبالغ محددة بحسب الطبيعة، مثل الإهلاك والاستنفاد ومزايا العاملين وخسائر الاضمحلال وتخفيض المخزون.
- اتساق العرض: يجب أن يتسق وصف البنود وتجميعها بين القوائم والإيضاحات وعبر الفترات.
وهذه النقطة الأخيرة أثرها العملي كبير، لأن كثيراً من الشركات التي تعرض مصروفاتها بحسب الوظيفة لا تحتفظ في دفاترها بتحليل مفصل بحسب الطبيعة، وستحتاج إلى بنائه في دليل الحسابات أو في نظام الموازنة.
خامساً: أثر المعيار على قائمة التدفقات النقدية وبقية المعايير
يعدّل معيار IFRS 18 عدداً من المعايير الأخرى، وأبرزها المعيار المحاسبي الدولي رقم 7 (قائمة التدفقات النقدية). فبعد تطبيقه، تبدأ الشركة قائمة التدفقات التشغيلية بطريقة غير مباشرة من الربح التشغيلي بدلاً من الربح أو الخسارة أو الربح قبل الضريبة كما كانت تفعل بعض الشركات. كما أزال المعيار الخيارات السابقة لتصنيف الفوائد وتوزيعات الأرباح، فصار تصنيفها بحسب فئة الدخل أو المصروف المرتبط بها؛ فالفوائد المدفوعة وتوزيعات الأرباح المدفوعة ضمن التمويل، والفوائد والتوزيعات المقبوضة ضمن الاستثمار، بالنسبة للشركات غير ذات النشاط الرئيسي المحدد. وقد تظهر هنا فروق بين ما كانت الشركة تعرضه وما ستعرضه.
ويؤثر المعيار كذلك على الإفصاح عن ربحية السهم وعلى بعض الإيضاحات، ويقترن به معيار جديد هو IFRS 19 (الشركات التابعة التي لا تخضع للمساءلة العامة: الإفصاحات) الذي يتيح لبعض الشركات التابعة تطبيق إفصاحات مخففة، وهو يسري كذلك من 1 يناير 2027. ويتعين على المجموعات متعددة الجنسيات أن تدرس هل تستفيد شركاتها التابعة من هذا التخفيف.
سادساً: متى يسري معيار IFRS 18 على شركتك في مصر والخليج؟
يسري المعيار من 1 يناير 2027 على المنشآت التي تطبق المعايير الدولية كما أصدرها المجلس، مع جواز التطبيق المبكر. أما حين تكون الشركة في دولة لها إجراء إقرار محلي للمعايير، فإن الإلزام يتوقف على صدور قرار المعيار المحلي:
| الدولة/الحالة | الوضع | ما يعنيه للشركة |
| السعودية | تُطبَّق المعايير الدولية كما اعتمدتها الهيئة السعودية للمراجعين والمحاسبين، وتفيد مصادر مهنية بأن الهيئة اعتمدت المعيار 18 مع إتاحة التطبيق المبكر | تحقق من نص قرار الاعتماد وأي متطلبات إفصاح إضافية تفرضها الهيئة |
| مصر | المعايير المصرية تُعدَّل بقرارات من رئيس مجلس الوزراء بناءً على اقتراح الهيئة العامة للرقابة المالية، ومعيار العرض المصري يقابل IAS 1. ولم أجد حتى تاريخ إعداد المقال قراراً بإصدار معيار مصري مقابل لـIFRS 18 | تابع القرارات الجديدة، لكن الشركات التابعة لمجموعات دولية ستحتاج إلى بيانات بالشكل الجديد لأغراض تجميع المجموعة |
| الشركات متعددة الجنسيات | تطبق الشركة الأم IFRS الكامل وتطلب من فروعها حزم تقارير بالتصنيف الجديد | ستُطلب منك أرقام التشغيل والاستثمار والتمويل ومقاييس الأداء حتى لو لم يصدر معيار محلي |
وهذه النقطة الأخيرة هي الأهم عملياً للشركات المصرية التابعة لمجموعات أجنبية: فحتى لو لم يتغير الإطار المحلي، فإن المجموعة ستجمع الأرقام وفق IFRS 18 في 2027، وسيلزم تقديم أرقام 2026 المقارنة بالشكل نفسه. ويجدر بالذكر أن الإطار المصري يشهد تحديثاً أوسع، إذ أُعيد تشكيل اللجنة الدائمة لمعايير المحاسبة المصرية برئاسة وزير الاستثمار والتجارة الخارجية في 2026، كما صدرت المعايير المصرية الجديدة للمراجعة والفحص المحدود بقرار رئيس مجلس الوزراء رقم 3725 لسنة 2025 على أن يبدأ تطبيقها في يناير 2027. وبذلك سيتزامن مطلع 2027 مع تغييرين مهنيين لدى كثير من الشركات: عرض مالي جديد ومراجعة بمعايير جديدة.
سابعاً: الأثر العملي: ما الذي ستتأثر به شركتك؟
- التعاقدات المرتبطة بالأرباح: شروط القروض (التعهدات المالية) ومكافآت الإدارة وبنود الاستحواذ المرتبطة بالربح التشغيلي أو EBITDA، إذ قد يتغير الرقم المرجعي.
- الاتصال مع المستثمرين والبنوك: نشرات الأرباح والعروض التقديمية ومقاييس الأداء المعلنة يجب أن تتسق مع الإيضاح الجديد.
- أنظمة المحاسبة: دليل الحسابات ونظام الموارد (ERP) وأدوات الإقفال والتجميع قد تحتاج إلى حقول وتصنيفات جديدة لفئات الدخل والمصروفات.
- التسعير التحويلي: تعتمد دراسات المقارنة غالباً على هامش الربح التشغيلي كمؤشر لمستوى الربح. وإذا تغير تعريف الربح التشغيلي في القوائم، فيجب مراجعة أن المؤشر المستخدم في ملف التسعير التحويلي يظل متسقاً مع المقارنات، وألا ينشأ خلاف مع المصلحة بسبب اختلاف الأرقام.
- الضرائب: لا يغيّر المعيار الربح الخاضع للضريبة، لكن الاختلاف بين الأرقام المحاسبية المعروضة والإقرارات الضريبية يستلزم إعادة ضبط مطابقات الضريبة الفعلية.
- الموازنات والتوقعات: ينبغي إعدادها بالبنية الجديدة حتى تكون مقارنة الأداء الفعلي بالمخطط ممكنة.
- التدريب: يحتاج فريق المالية ومجلس الإدارة ولجنة المراجعة إلى فهم المجاميع والإيضاحات الجديدة.
أسئلة ينبغي أن تطرحها لجنة المراجعة على الإدارة المالية
- ما أثر المعيار على الربح التشغيلي لعام 2026 بعد إعادة تصنيفه، وما الفرق عن الرقم المعروض حالياً؟
- هل يوجد لدينا نشاط رئيسي محدد يغيّر قواعد التصنيف؟ وما الأساس الذي بُني عليه الحكم؟
- ما المقاييس التي نعلنها خارج القوائم، وهل تعريفاتها ثابتة وقابلة للتسوية؟
- هل تستطيع أنظمتنا إنتاج تحليل المصروفات بحسب الطبيعة دون جهد يدوي كبير؟
- ما أثر التغيير على شروط القروض والمكافآت وعلى ملف التسعير التحويلي؟
- متى سنعرض على لجنة المراجعة القوائم التجريبية لعام 2026، ومتى يراجعها المراجع الخارجي؟
ويؤدي المراجع الخارجي دوراً مهماً في هذه المرحلة، إذ يفضّل إشراكه مبكراً في مناقشة الأحكام الجوهرية، كتحديد النشاط الرئيسي وتصنيف البنود الحدية وتعريف مقاييس الأداء، بدلاً من انتظار نهاية السنة. فالاتفاق المبكر على الحكم المحاسبي يخفف الخلاف عند المراجعة ويحمي الشركة من إعادة العمل في الأسابيع الأخيرة.
ثامناً: خطة الاستعداد لتطبيق المعيار
نظراً لقرب الموعد، نوصي بمنهج مرحلي واضح. فالتأخر حتى 2027 يعني أن بيانات 2026 المقارنة قد تكون قد أُقفلت دون التفاصيل اللازمة لإعادة تصنيفها.
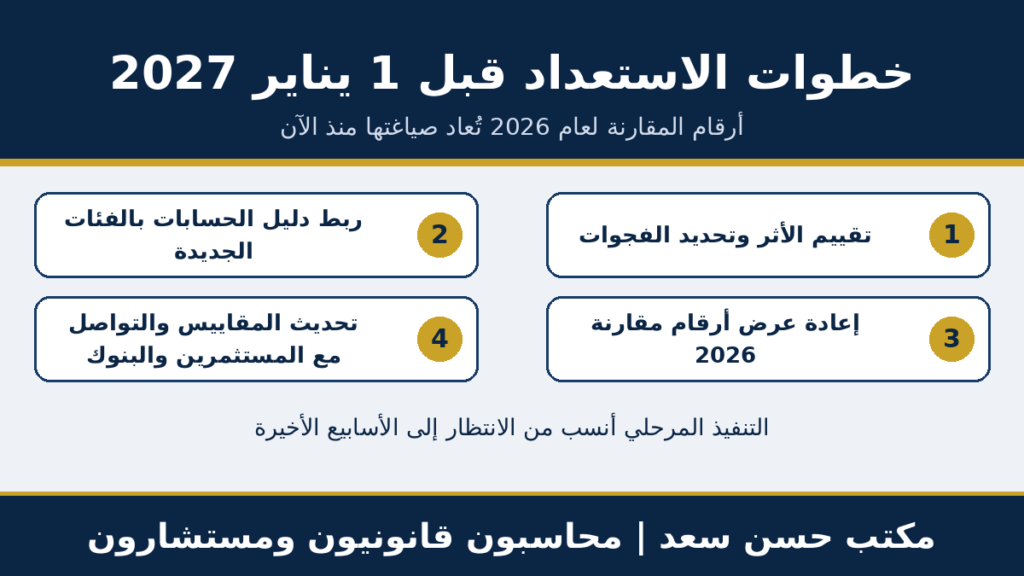
شكل 3: خطوات الاستعداد لتطبيق معيار IFRS 18
📞ابدأ الآن
- تقييم الأثر وتحديد الفجوات. قارن قائمة الأرباح أو الخسائر الحالية بالفئات الجديدة، وحدد البنود التي سيتغير تصنيفها وأثر ذلك على الربح التشغيلي، وتحقق من وجود أي نشاط رئيسي محدد يغيّر القواعد.
- ربط دليل الحسابات بالفئات الجديدة. أضف إلى كل حساب سمة تحدد فئته (تشغيل أو استثمار أو تمويل)، وأنشئ تحليلاً للمصروفات بحسب الطبيعة إذا كنت تعرضها بحسب الوظيفة.
- إعادة صياغة أرقام المقارنة لعام 2026. جهّز عرضاً تجريبياً لقائمة الأرباح أو الخسائر لعام 2026 والفترات المرحلية بالشكل الجديد، وراجعه مع المراجع الخارجي مبكراً.
- مراجعة المقاييس المعلنة والاتفاقيات. حدد مقاييس الأداء التي تستخدمها الإدارة علناً، وصغ تعريفاتها وتسوياتها، وراجع شروط القروض والمكافآت المرتبطة بالأرقام التي ستتغير.
- تحديث النظم والتقارير والتدريب. عدّل نماذج التقارير وحزم المجموعة والموازنات، ودرّب الفريق ولجنة المراجعة على الشكل الجديد.
- التواصل مع أصحاب المصلحة. أبلغ البنوك والمستثمرين والشركة الأم بالتغييرات المتوقعة في الأرقام، مع جدول مقارنة يوضح الفرق بين العرض القديم والجديد.
أخطاء شائعة يجب تجنبها
- افتراض أن المعيار «عرض فقط» وتأجيل العمل إلى يناير 2027.
- تجاهل أرقام المقارنة، رغم أن التطبيق بأثر رجعي.
- إعلان مقاييس معدلة في العروض دون تسوية متسقة مع الإيضاح.
- عدم تحليل المصروفات بحسب الطبيعة عند العرض بحسب الوظيفة.
- إهمال أثر التغيير على التسعير التحويلي والتعهدات المالية وشروط القروض.
- الاعتماد على التقديرات اليدوية بدلاً من ربط الحسابات بالنظام.
يقدّم مكتب حسن سعد محاسبون قانونيون ومستشارون دعماً متخصصاً للشركات المتوسطة والكبيرة والشركات متعددة الجنسيات في الاستعداد لـمعيار IFRS 18: من مراجعة الأثر على قائمة الأرباح أو الخسائر وربط دليل الحسابات بالفئات الجديدة، إلى صياغة مقاييس الأداء وتسوياتها، ومراجعة أثر التغيير على دراسات التسعير التحويلي والمطابقات الضريبية. تعرّف على خدمات المراجعة وفحص الحسابات والاستشارات الضريبية للشركات، أو احجز استشارة معيار IFRS 18 ليحدد فريقنا معك الفجوات وخطة التنفيذ قبل 1 يناير 2027.
هل قوائمك المالية جاهزة لمعيار IFRS 18 قبل 1 يناير 2027؟
تقييم أثر المعيار على ربحك التشغيلي ومقاييس أدائك وحزم التقارير والتسعير التحويلي، بخطة تنفيذ واضحة.
خدمتنا فى هذا الشأن:
- المشكلة: تغيير في تصنيف الربح التشغيلي ومقاييس الأداء وأرقام المقارنة لعام 2026.
- الحل: تقييم أثر سريع، وربط دليل الحسابات بالفئات الجديدة، وصياغة التسويات والإفصاحات، وإعداد قوائم تجريبية لعام 2026.
- الخدمات: تقييم الجاهزية، ربط الحسابات، تعريف مقاييس الأداء، مراجعة الأثر الضريبي والتسعير التحويلي، تدريب فريق المالية.
- كيف نعمل: استشارة أولية ← تقييم الأثر ← خطة تنفيذ ← تجربة وإعادة صياغة المقارنة ← المتابعة.
- لمن الخدمة: الشركات الكبيرة والمتوسطة والفروع التابعة لمجموعات أجنبية والشركات المدرجة.
- نموذج الطلب: الاسم، الشركة، المنصب، البريد، الهاتف أو واتساب، نهاية السنة المالية، الإطار المحاسبي المطبق.
📞ابدأ الآن
أسئلة شائعة حول معيار IFRS 18
هل يغيّر معيار IFRS 18 الأرباح التي تحققها شركتي؟
لا. المعيار لا يغيّر الاعتراف أو القياس، فربح الفترة الصافي وحقوق الملكية لا يتأثران. لكن تصنيف البنود بين التشغيل والاستثمار والتمويل قد يغيّر الربح التشغيلي والمجاميع الوسيطة.
هل يمكنني الاستمرار في عرض EBITDA؟
نعم، إذا كنت تستخدمه في اتصالاتك العامة، لكنه سيُعامل كمقياس تحدده الإدارة، فيلزم الإفصاح عنه في إيضاح مع وصفه وتسويته إلى أقرب مجموع محدد وبيان الأثر الضريبي وأثر الحصص غير المسيطرة.
هل يطبق المعيار بأثر رجعي؟
نعم. تعاد صياغة أرقام المقارنة بالشكل الجديد، ويشمل ذلك الفترات المرحلية في سنة التطبيق. ولذلك تبدأ أعمال التجهيز قبل بدء 2027.
هل يسمح بالتطبيق المبكر؟
نعم، يسمح المعيار بالتطبيق المبكر، لكن يلزم أن يكون مقبولاً في الدولة التي تعمل فيها الشركة وأن يتفق مع مراجعها والجهات الرقابية المعنية.
هل يطبق المعيار على المنشآت الصغيرة والمتوسطة؟
يخص المعيار الجهات التي تطبق المعايير الدولية للتقرير المالي الكاملة، أما المنشآت التي تطبق معيار المنشآت الصغيرة والمتوسطة أو معايير محلية خاصة بها فتتبع إطارها ما لم يُعدَّل. وتتغير المتطلبات المحلية، فيُرجع إلى الجهة المنظمة.
خلاصة القول
إن معيار IFRS 18 ليس تعديلاً شكلياً؛ فهو يعيد رسم قائمة الأرباح أو الخسائر بفئات ومجاميع محددة، ويُدخل مقاييس الأداء التي تحددها الإدارة ضمن نطاق القوائم والمراجعة، ويفرض تفصيلاً أدق للمصروفات. وأثره يمتد من التقارير إلى القروض والمكافآت والتسعير التحويلي والاتصال بالمستثمرين. ولأن التطبيق بأثر رجعي ويقترب من نهاية 2026، فإن الشركات التي تبدأ الآن بتقييم الأثر وربط الحسابات وإعادة صياغة أرقام المقارنة ستدخل 2027 بثقة، أما التي تؤجل فستواجه ضغطاً في أول إقفال.
إذا أردت أن تعرف حجم أثر معيار IFRS 18 على شركتك، احجز استشارة معيار IFRS 18 مع مكتب حسن سعد محاسبون قانونيون ومستشارون ونضع معك خطة الاستعداد خطوة بخطوة.
المراجع المهنية
- مؤسسة IFRS – صفحة المعيار IFRS 18 العرض والإفصاح في القوائم المالية
- مؤسسة IFRS – مواد دعم تطبيق IFRS 18
- مؤسسة IFRS – ملف السعودية في تطبيق المعايير الدولية
- الهيئة السعودية للمراجعين والمحاسبين (SOCPA)
- الهيئة العامة للرقابة المالية في مصر – معايير المحاسبة المصرية
- مصلحة الضرائب المصرية
- PwC Viewpoint – دليل IFRS 18 للعرض والإفصاح