Brand & Goodwill Assessment
حين تُباع شركة أو تُشترى، كثيراً ما يتجاوز السعر المتفق عليه قيمة أصولها المحاسبية بمراحل. فالفارق لا يعود إلى المباني والآلات والمخزون، بل إلى أشياء لا تظهر في الميزانية: اسم معروف يثق به العملاء، وقاعدة عملاء متكررين، وعلاقات مستقرة مع الموردين، وقدرة على تحقيق أرباح مستقبلية. وهنا يأتي دور تقييم الشركات للعلامة التجارية، وهو العمل المهني الذي يقدّر قيمة هذه الأصول غير الملموسة ويفصل بين ما يمكن تحديده منها كأصل مستقل وما يبقى في النهاية على هيئة شهرة (Goodwill).
يقدّم مكتب حسن سعد محاسبون قانونيون ومستشارون في هذا المقال دليلاً عملياً موجهاً إلى مديري الشركات المتوسطة والكبيرة والشركات متعددة الجنسيات، يشرح عناصر تحليل الشهرة، ومصادرها المحتملة، والطرق المختلفة لقياس قيمتها وفق المعايير المقبولة قبولاً عاماً لدى الجهات المنظمة للمهنة، مع أمثلة رقمية توضيحية. ونتناول تقييم الشركات للعلامة التجارية من زاوية المحاسب والمراجع والمستشار الضريبي، لا من زاوية التسويق وحدها.
📞ابدأ الآن احجز استشارة تقييم الشركات للعلامة التجارية
أولاً: ماذا نعني بـتقييم الشركات للعلامة التجارية والشهرة؟
العلامة التجارية (Brand) أصل غير ملموس يتمثل في اسم أو شعار أو رمز أو تصميم أو مزيج منها، يميز منتجات الشركة عن غيرها ويحمل في ذهن العميل صورة وثقة وتوقعات. أما الشهرة (Goodwill) فمفهوم أوسع وأكثر غموضاً من الناحية المحاسبية؛ فهي في معايير التقارير المالية القيمة المتبقية التي تظهر عند شراء نشاط ما بعد استبعاد القيمة العادلة لكل الأصول والالتزامات القابلة للتحديد. وبعبارة أخرى، الشهرة ليست أصلاً نقيسه مباشرة، بل ناتج نصل إليه بعد تقييم كل شيء آخر.
وهذا الفرق هو أول ما ينبغي أن يدركه من يتعامل مع تقييم الشركات للعلامة التجارية. فعند الاستحواذ على شركة، يُطلب من المشتري تحديد الأصول غير الملموسة القابلة للتحديد، كالعلامة التجارية وقوائم العملاء وأسماء النطاقات والتراخيص، وتقييم كل منها بقيمتها العادلة وإثباتها بشكل منفصل. وما يتبقى بعد ذلك من الثمن المدفوع هو الشهرة. وتتوافق هذه المعالجة مع معيار التقارير المالية الدولي IFRS 3 ومقابله في معايير المحاسبة المصرية، وهو المعيار رقم 29 الخاص بتجميع الأعمال.
ويستند معيار الأصول غير الملموسة (IAS 38 ومقابله المصري رقم 23) إلى قاعدة مهمة: لا يجوز إثبات العلامات التجارية المتولدة داخلياً، ولا قوائم العملاء المتولدة داخلياً، ولا الشهرة المتولدة داخلياً، كأصول في دفاتر الشركة. ولهذا تبقى كثير من أقوى العلامات التجارية غير ظاهرة في ميزانيات مالكيها، ولا تظهر قيمتها إلا في لحظة الشراء أو عند تقييمها لغرض معين.
متى تحتاج الشركات إلى هذا التقييم- تقييم الشركات للعلامة التجارية؟
- الاستحواذ والاندماج: توزيع ثمن الشراء على الأصول القابلة للتحديد وإثبات الشهرة (Purchase Price Allocation).
- اختبار اضمحلال الشهرة: وهو التزام سنوي على الشركات التي تحتفظ بشهرة في قوائمها المالية.
- التمويل والضمانات: عندما يطلب المقرض تقييماً مستقلاً للأصول غير الملموسة المقدمة كضمان.
- دخول الشركاء والخروج منهم: تسعير الحصص عند انضمام شريك جديد أو بيع حصة شريك قائم.
- الترخيص والامتياز التجاري: تحديد معدل إتاوة عادل عند منح حق استخدام العلامة لشركة أخرى.
- التسعير التحويلي: عندما تدفع شركة مصرية إتاوة لشركتها الأم مقابل استخدام العلامة، فيلزم إثبات أن المعدل يتفق مع مبدأ التعامل على أسس تجارية بحتة.
- النزاعات والتسويات: تقدير التعويض أو القيمة في خلافات الشركاء أو التعدي على العلامة.
ثانياً: عناصر تحليل الشهرة (Goodwill Analysis)
يبدأ تقييم الشركات للعلامة التجارية بتحليل منهجي لمقومات الشركة التي قد تولّد قيمة تفوق قيمة أصولها المادية. ونعرض فيما يلي أحد عشر عنصراً رئيسياً، مع بيان ما يُحلَّل في كل منها والمؤشرات التي يعتمد عليها المقيِّم:
1) عمر العلامة التجارية
كلما طال عمر العلامة واستمر حضورها في السوق، زادت احتمالية أن تكون راسخة في ذهن العملاء وأقل عرضة للتقلب. لكن العمر وحده لا يكفي؛ فعلامة عمرها عشرون عاماً وتراجعت مبيعاتها قد تكون أقل قيمة من علامة عمرها خمس سنوات وتنمو بسرعة. ويُستخدم العمر لتقدير العمر الاقتصادي المتوقع للعلامة، وهو عنصر حاسم في تحديد ما إذا كانت ستُعامل على أنها ذات عمر محدد أو غير محدد وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
2) ثقة العملاء (Customer Trust)
تُقاس الثقة بمؤشرات سلوكية ومالية، مثل معدل تكرار الشراء، ومعدل الاحتفاظ بالعملاء، ومؤشر صافي الترويج (NPS)، وحجم الشكاوى والمرتجعات، وقدرة الشركة على تسعير منتجاتها بعلاوة سعرية مقارنة بالمنافسين. وتُعد العلاوة السعرية أوضح ترجمة مالية للثقة، لأن العميل لا يدفع أكثر إلا إذا كان واثقاً بما يحصل عليه وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
3) الحضور الرقمي (Digital Presence)
يشمل الموقع الإلكتروني، واسم النطاق، وترتيب الظهور في محركات البحث، والمتاجر الإلكترونية، وحسابات التواصل الاجتماعي ومتابعيها، ومعدلات التحويل. وتصنّف معايير التقارير المالية أسماء النطاقات ضمن الأصول المتصلة بالتسويق القابلة للتحديد، أما جودة الحضور الرقمي كاملةً فتنعكس في قيمة العلامة وقدرة الشركة على الوصول إلى عملائها بتكلفة منخفضة وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
4) العملاء الدائمون (Repeat Customers)
هم العملاء الذين يتكرر شراؤهم عبر الزمن. ويحلل المقيِّم أعمار العملاء وتوزيعهم بين عملاء قدامى وجدد، ومعدلات التسرب (Attrition)، والإيراد المتولد من كل مجموعة، لأن هذه البيانات هي أساس تقدير القيمة العادلة لعلاقات العملاء. وكلما كان الإيراد أكثر تكراراً وتعاقدية، ارتفعت قيمة هذه العلاقات وانخفضت المخاطر المقدرة لها وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
5) التعرف على العلامة التجارية (Brand Recognition)
يقيس مدى معرفة السوق المستهدف بالعلامة وقدرته على تذكرها وربطها بفئة المنتج. وتُجرى لذلك استطلاعات الوعي المساعد وغير المساعد، وتُراجع حصة العلامة في السوق وحجم البحث عنها بالاسم. كما يُنظر في الحماية القانونية: هل العلامة مسجلة؟ وفي أي فئات؟ وهل هناك منازعات أو تعدٍّ عليها؟ لأن العلامة غير المسجلة أو المهددة قانونياً تفقد جزءاً كبيراً من قيمتها وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
6) مجموعة المنتجات (Product Portfolio)
يُنظر إلى تنوع المنتجات ومرحلة دورة حياة كل منها، وحصة كل منتج في الإيراد والربحية، وقدرة الشركة على إطلاق منتجات جديدة تحت العلامة نفسها. فاعتماد الشركة على منتج واحد يزيد المخاطر، بينما يدعم التنوع استقرار التدفقات ويُحسّن فرص التوسع وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
7) قاعدة بيانات العملاء (Customer Database)
قوائم العملاء أصل قابل للتحديد في معايير التقارير المالية متى توافرت شروطه، لكن قيمته تتوقف على جودة البيانات وحداثتها وعلى مدى جواز نقلها قانوناً. وفي مصر يجب مراعاة قانون حماية البيانات الشخصية رقم 151 لسنة 2020 عند تقييم قاعدة بيانات تحتوي على بيانات أشخاص طبيعيين، لأن القيود على جمع البيانات ومعالجتها ونقلها تؤثر مباشرة في إمكان الاستفادة من القاعدة بعد الاستحواذ وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
8) القدرة التصنيعية (Manufacturing Capability)
تشمل الطاقة الإنتاجية والتراخيص الصناعية والمعرفة الفنية والعمالة المدربة وجودة الإنتاج. والجزء المادي منها يُقيَّم ضمن الأصول الثابتة، أما المعرفة الفنية وأسرار الإنتاج فقد تُقيَّم كأصل غير ملموس مستقل. وأما فريق العمل المتكامل فلا يُثبت كأصل منفصل في معايير التقارير المالية، بل يدخل ضمن الشهرة. ويضيف التصنيع الداخلي ميزة تنافسية، لأنه يتيح التحكم في التكلفة والجودة ويقلل الاعتماد على الغير وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
9) علاقات الموردين (Supplier Relationships)
تتمثل قيمتها في استقرار الإمداد وشروط الدفع والأسعار التفضيلية والحصرية. وتُثبت كأصل مستقل إذا استندت إلى عقود تحقق شروط الإثبات، مثل عقد توريد بسعر أفضل من أسعار السوق. أما العلاقات غير التعاقدية فتنعكس عادةً في مستوى الشهرة وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
10) الاعتماد الإداري (Management Dependence)
هو أحد أهم عوامل المخاطر في الشركات المملوكة لعائلات أو لمؤسسين مؤثرين. فإذا كانت العلاقات مع العملاء والموردين والتراخيص مرتبطة بشخص المالك أو مدير بعينه، ازدادت مخاطر فقدان القيمة عند خروجه. ولذلك لا يُعد الاعتماد الإداري أصلاً، بل عنصر مخاطرة يرفع معدل الخصم أو يخفض التدفقات المتوقعة، وقد يستدعي اتفاقيات بقاء وعدم منافسة مع الإدارة الرئيسية وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
11) إمكانات النمو (Growth Potential)
تشمل حجم السوق وحصة الشركة فيه ومعدل نموه، وفرص الدخول في قطاعات أو دول أو قنوات بيع جديدة. ويُفرَّق هنا بين النمو الذي تحققه الشركة بمواردها الحالية، وهو ما يُعتد به عند تقييم الأصول الحالية، وبين النمو الذي يعتمد على استثمارات إضافية أو على تكامل مع المشتري، وهذا الأخير يتجه عادةً إلى الشهرة لا إلى الأصول المحددة وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
تصنيف العناصر: ما الذي يُثبت منفصلاً وما الذي يبقى في الشهرة؟
لتسهيل الفهم، يوضح الجدول التالي المعالجة المحاسبية المتوقعة لكل عنصر عند الاستحواذ على الشركة وهى عناصر تقييم الشركات للعلامة التجارية:
|
العنصر |
التصنيف المحتمل |
ملاحظات التقييم |
|
عمر العلامة |
مدخل في تقييم العلامة |
يحدد العمر الاقتصادي ومعدل التسرب في التوقعات |
|
ثقة العملاء |
جزء من العلامة والشهرة |
تظهر في العلاوة السعرية ومعدل الاحتفاظ |
|
الحضور الرقمي |
أصل قابل للتحديد جزئياً |
أسماء النطاقات والمواقع تُثبت، والأثر التسويقي ينعكس في العلامة |
|
العملاء الدائمون |
علاقات العملاء (أصل قابل للتحديد) |
تُقيَّم غالباً بطريقة الأرباح الفائضة متعددة الفترات |
|
التعرف على العلامة |
العلامة التجارية (أصل قابل للتحديد) |
تُقيَّم غالباً بطريقة الإعفاء من الإتاوة |
|
مجموعة المنتجات |
جزء قابل للتحديد وجزء في الشهرة |
الحقوق المسجلة والتصاميم تُثبت، والتنوع ينعكس في الشهرة |
|
قاعدة بيانات العملاء |
قائمة العملاء (أصل قابل للتحديد) |
بشرط مراعاة قانون حماية البيانات الشخصية |
|
القدرة التصنيعية |
أصول ثابتة ومعرفة فنية وفريق عمل |
الفريق المتكامل يدخل في الشهرة ولا يُثبت منفصلاً |
|
علاقات الموردين |
عقود التوريد قابلة للتحديد، والعلاقات في الشهرة |
يُنظر في مدى أفضلية العقد مقارنة بالسوق |
|
الاعتماد الإداري |
عامل مخاطرة |
يؤثر في معدل الخصم لا في إثبات أصل |
|
إمكانات النمو |
الشهرة غالباً |
يميَّز بين النمو المستقل والنمو المرتبط بتكامل المشتري |
ثالثاً: مصادر الشهرة المحتملة
تتعدد الأسباب التي تجعل مشترياً يدفع أكثر من قيمة الأصول الظاهرة. ويحدد المقيِّم هذه المصادر في الشركة محل التقييم عناصر تقييم الشركات للعلامة التجارية، ثم يقرر أيها يمكن قياسه كأصل مستقل وأيها يبقى في الشهرة. وأهم المصادر المحتملة:
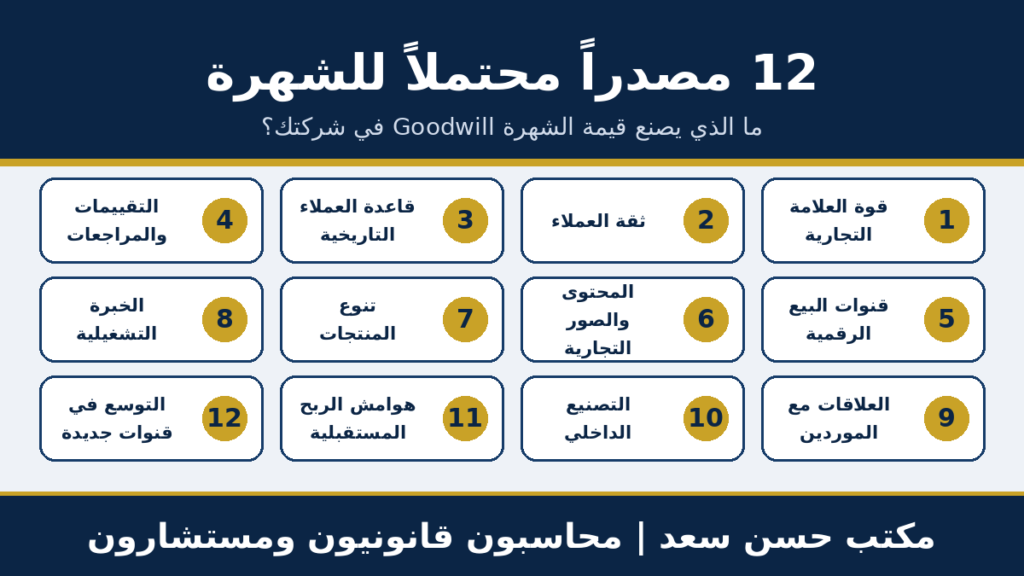 شكل 1: مصادر الشهرة المحتملة عند تقييم الشركات للعلامة التجارية
- قوة العلامة التجارية: مدى تميزها وقدرتها على جذب العملاء والحفاظ عليهم بأسعار أعلى وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
- ثقة العملاء: الولاء المتراكم الذي يقلل تكلفة الاستحواذ على العملاء ويحمي الإيراد في أوقات الضغط وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
- قاعدة العملاء التاريخية: الإيراد المتكرر من عملاء تعاملوا مع الشركة سنوات طويلة وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
- التقييمات والمراجعات: السمعة المسجلة في منصات التقييم والمتاجر الإلكترونية، وهي دليل علني على رضا العملاء وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
- قنوات البيع الرقمية: المتجر الإلكتروني والتطبيقات والأسواق الرقمية وما تحققه من مبيعات وبيانات وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
- المحتوى التجاري والصور ومكتبة المنتجات: المواد التسويقية ووصف المنتجات والصور وحقوق استخدامها وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
- تنوع المنتجات: توزيع الإيراد على خطوط متعددة يقلل المخاطر ويدعم النمووهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
- الخبرة التشغيلية: المعرفة المتراكمة بالعمليات والإجراءات وسلاسل الإمداد التي يصعب تقليدها بسرعة وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
- العلاقات مع الموردين: شروط توريد وسداد مستقرة وربما تفضيلية وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
- القدرة على التصنيع الداخلي: تحكم أكبر في التكلفة والجودة وزمن التسليم وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
- القدرة على تحقيق هوامش ربح مستقبلية: قدرة الشركة على الحفاظ على هوامشها أو تحسينها وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
- فرص التوسع في قنوات جديدة: إمكان الدخول إلى أسواق أو قنوات بيع أو فئات منتجات جديدة وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
وتجدر الإشارة إلى أن كثيراً من هذه المصادر مرتبط بعضها ببعض؛ فالتقييمات الإيجابية ترفع الثقة، والثقة ترفع تكرار الشراء، وتكرار الشراء يدعم الهوامش. ولذلك يحرص المقيِّم على ألا يحسب القيمة نفسها مرتين، مرة في العلامة ومرة في علاقات العملاء أو الشهرة.
رابعاً: الإطار المعياري لتقييم الشهرة والعلامة التجارية
لا يُترك تقييم الشركات للعلامة التجارية للاجتهاد الحر؛ فهناك معايير محاسبية ومعايير تقييم مقبولة قبولاً عاماً لدى الجهات المنظمة للمهنة. وفيما يلي أبرزها ومقابلاتها في معايير المحاسبة المصرية:
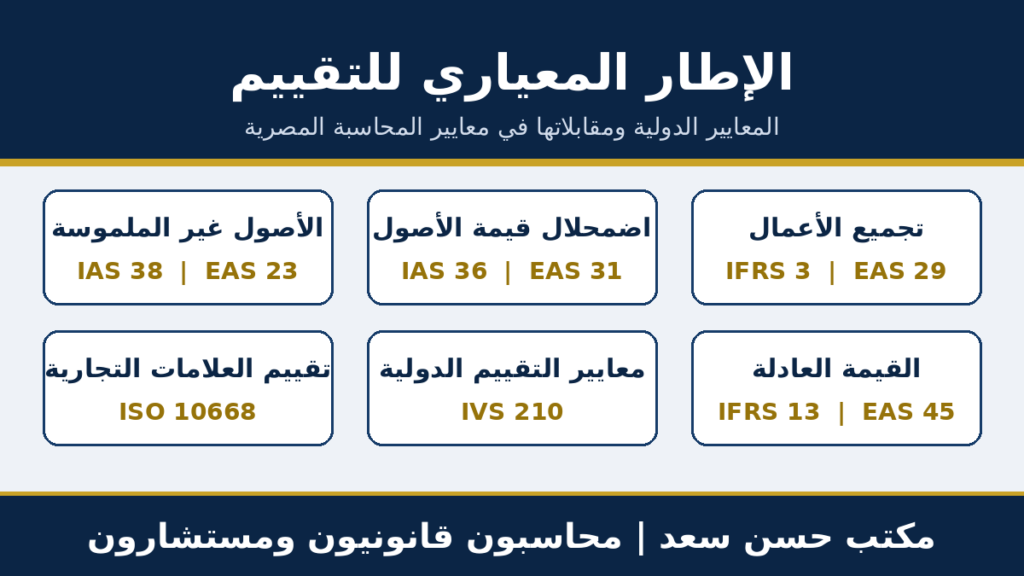 شكل 3: المعايير الحاكمة لقياس الشهرة والعلامة التجارية
|
الموضوع |
المعيار |
ما يتناوله |
|
تجميع الأعمال |
IFRS 3 / معيار المحاسبة المصري 29 |
تحديد الأصول القابلة للتحديد وقياسها بالقيمة العادلة، وحساب الشهرة كقيمة متبقية |
|
اضمحلال قيمة الأصول |
IAS 36 / معيار المحاسبة المصري 31 |
اختبار الشهرة سنوياً، ووحدات توليد النقد، والقيمة الاستردادية |
|
الأصول غير الملموسة |
IAS 38 / معيار المحاسبة المصري 23 |
معايير الإثبات، وحظر إثبات العلامات والشهرة المتولدة داخلياً |
|
قياس القيمة العادلة |
IFRS 13 / معيار المحاسبة المصري 45 |
تعريف القيمة العادلة وتدرج المدخلات وأساليب القياس |
|
معايير التقييم الدولية |
IVS (الإصدار السارٍ منذ 31 يناير 2025)، ومنها IVS 210 |
مداخل وطرق تقييم الأصول غير الملموسة والاعتبارات الخاصة بها |
|
تقييم العلامات التجارية |
ISO 10668 |
متطلبات التقييم النقدي للعلامة التجارية، وتشمل التحليل القانوني والسلوكي والمالي |
ويؤكد معيار التقييم الدولي IVS 210 أن الأدلة السوقية المباشرة على الأصول غير الملموسة محدودة، ولذلك تتطلب تقييماتها حكماً مهنياً كبيراً مدعوماً بمدخلات معقولة ومفصح عنها. وهذا يعني أن التقرير الجيد ليس مجرد رقم نهائي، بل سلسلة افتراضات موثقة يمكن للمراجع والجهات الرقابية فحصها ومناقشتها.
وتحدد هذه الأطر معاً ثلاث ركائز لأي عمل تقييم: أساس القيمة (القيمة العادلة غالباً)، وتاريخ التقييم، والغرض من التقييم. فتقييم العلامة لغرض الاستحواذ يختلف عن تقييمها لغرض الترخيص أو لاختبار الاضمحلال، حتى لو كانت العلامة نفسها.
خامساً: الطرق المختلفة لقياس قيمة الشهرة والعلامة التجارية
لا توجد طريقة واحدة تناسب كل الحالات. فالمقيِّم يختار الطريقة أو مجموعة الطرق بحسب طبيعة الأصل والغرض وتوافر البيانات، ويُفضَّل استخدام أكثر من طريقة للتحقق من النتيجة. ونعرض أهم الطرق التي نصادفها في الممارسة:
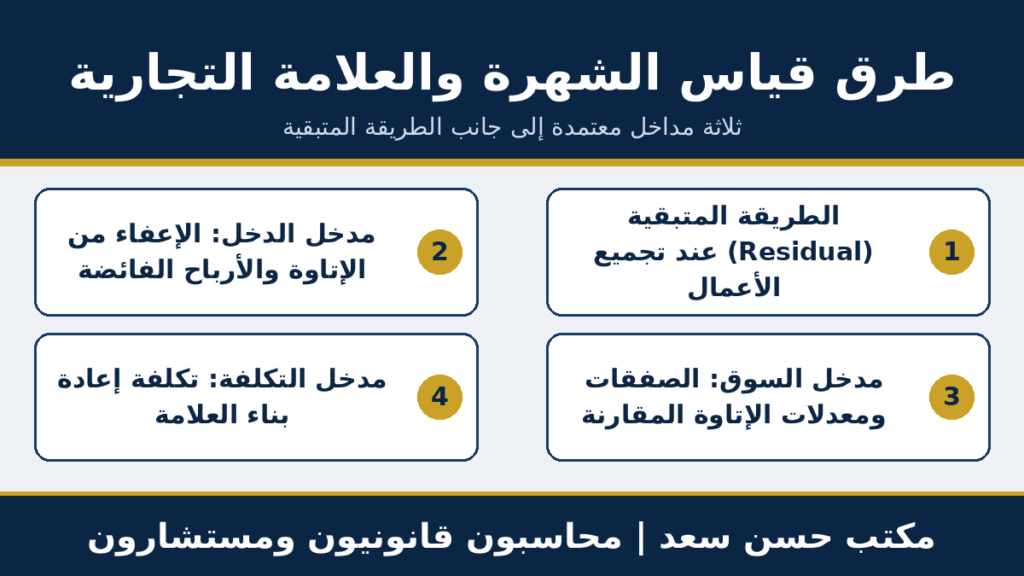 شكل 2: طرق قياس الشهرة والعلامة التجارية
1) الطريقة المتبقية عند تجميع الأعمال (Residual Method)
هي الطريقة التي تقضي بها معايير التقارير المالية عند الاستحواذ. تُحسب الشهرة بجمع المقابل المحوَّل وقيمة الحصص غير المسيطرة والحصة المحتفظ بها سابقاً في المنشأة المستحوذ عليها، ثم طرح صافي القيمة العادلة للأصول والالتزامات القابلة للتحديد. ولا تُقاس الشهرة هنا مباشرة، بل تُستنتج، ولذلك فإن دقتها تعتمد كلياً على دقة تقييم الأصول القابلة للتحديد. والمثال التالي توضيحي ويستخدم أرقاماً افتراضية بالجنيه المصري:
|
البند (مليون جنيه – مثال افتراضي) |
القيمة |
|
المقابل المحوَّل (ثمن الشراء) |
160.00 |
|
القيمة العادلة لصافي الأصول الملموسة |
60.00 |
|
القيمة العادلة للعلامة التجارية (انظر المثال في البند 3) |
35.00 |
|
القيمة العادلة لعلاقات العملاء |
15.00 |
|
يخصم: التزام ضريبي مؤجل على الأصول غير الملموسة (22.5%) |
(11.25) |
|
صافي الأصول القابلة للتحديد بالقيمة العادلة |
98.75 |
|
الشهرة = 160.00 − 98.75 |
61.25 |
يوضح المثال أن تقييم العلامة وعلاقات العملاء بدقة يغيّر الشهرة مباشرة؛ فكل جنيه يُضاف إلى الأصول القابلة للتحديد، بعد أثر الضريبة المؤجلة، يخفض الشهرة بالقدر نفسه تقريباً. وهذا يعني أن مستوى الشهرة ليس رقماً حراً، بل نتيجة منهجية يُنتظر من المراجع فحصها.
2) مدخل الدخل: طريقة الأرباح الفائضة (Excess Earnings)
تقوم الفكرة على عزل الأرباح التي تحققها الشركة فوق العائد المعقول على جميع الأصول الأخرى. فتُقدَّر التدفقات المتوقعة للأصل محل التقييم، ثم تُخصم منها «رسوم الأصول المساهمة» (Contributory Asset Charges) وهي عائد مطلوب على الأصول الأخرى التي تشارك في توليد الدخل كالأصول الثابتة ورأس المال العامل والعلامة والعمالة، وما يتبقى يُخصم بمعدل يعكس مخاطر الأصل. وتُعد هذه الطريقة بصيغتها متعددة الفترات (MPEEM) هي الأكثر استخداماً لتقييم علاقات العملاء، لأن قيمة العميل تُستمد من التدفقات التي يولدها خلال عمره المتوقع بعد استبعاد ما تستحقه الأصول الأخرى.
وتتطلب هذه الطريقة بيانات تفصيلية عن معدلات التسرب وربحية كل فئة من العملاء. ويحذر معيار IVS 210 من تطبيقها على أكثر من أصل غير ملموس رئيسي في الوقت نفسه، لأن ذلك يسبب ازدواجاً في احتساب القيمة؛ فالأفضل تطبيقها على الأصل الأهم وتقييم بقية الأصول بطرق أخرى.
3) مدخل الدخل: طريقة الإعفاء من الإتاوة (Relief from Royalty)
هي الأكثر شيوعاً في تقييم العلامات التجارية. تفترض الطريقة أن الشركة لا تملك العلامة، وأنها لو أرادت استخدامها لدفعت إتاوة لمالكها. فتُقدَّر إيرادات الشركة المستقبلية المنسوبة إلى العلامة، ويُحدَّد معدل إتاوة معقول، ثم تُحسب الإتاوة المتوفرة سنوياً، وتُخصم منها الضريبة، وتُخصم بمعدل يعكس مخاطر العلامة، ثم تضاف القيمة النهائية بعد فترة التوقع. ويُشتق معدل الإتاوة عادةً من صفقات ترخيص لعلامات مشابهة، ثم يُعدَّل بحسب قوة العلامة موضوع التقييم. ويوضح المثال التالي، بأرقام افتراضية، كيف تُحسب قيمة علامة تجارية لشركة تبلغ إيراداتها 200 مليون جنيه:
|
السنة |
الإيراد المتوقع |
الإتاوة 3% |
بعد الضريبة 22.5% |
معامل الخصم 22% |
القيمة الحالية |
|
1 |
224.0 |
6.72 |
5.21 |
0.820 |
4.27 |
|
2 |
246.4 |
7.39 |
5.73 |
0.672 |
3.85 |
|
3 |
268.6 |
8.06 |
6.24 |
0.551 |
3.44 |
|
4 |
290.1 |
8.70 |
6.74 |
0.451 |
3.04 |
|
5 |
310.4 |
9.31 |
7.22 |
0.370 |
2.67 |
|
القيمة النهائية (نمو 6%) |
|
|
47.83 |
0.370 |
17.70 |
|
قيمة العلامة التجارية |
|
|
|
|
34.97 ≈ 35.0 |
الأرقام أعلاه توضيحية ولا تمثل شركة بعينها. وفي التطبيق العملي يجب أن يكون معدل الخصم متسقاً مع عملة التدفقات، فالتدفقات بالجنيه المصري تُخصم بمعدل يعكس بيئة الجنيه ومخاطر الدولة والمخاطر الخاصة بالعلامة. كما تختلف الممارسة في الاعتراف بالمنفعة الضريبية للإهلاك بحسب الظروف الضريبية للأصل، ولذلك ينبغي بحثها مع المستشار الضريبي.
4) طريقة الأرباح الإضافية والمقارنة «مع وبدون» (Premium Profit / With-and-Without)
تقيس هذه الطريقة الفرق بين التدفقات النقدية للشركة بوجود العلامة وتدفقاتها المتوقعة لو كانت تبيع المنتجات نفسها بلا علامة معروفة، كأن تُباع بأسعار أقل أو بحجم أقل أو بتكلفة تسويق أعلى. ويمثل هذا الفرق، بعد خصمه، قيمة العلامة. وهي مفيدة عندما تتوافر بيانات واضحة عن العلاوة السعرية أو عن أداء منتجات مماثلة غير معلَّمة، لكن إعداد سيناريو «بدون العلامة» يتطلب افتراضات يصعب إثباتها أحياناً.
5) مدخل السوق (Market Approach)
يعتمد على أسعار صفقات حقيقية لأصول مشابهة: بيع علامات تجارية، أو ترخيصها بمعدلات إتاوة معلومة، أو شراء شركات مشابهة بمضاعفات ربحية معروفة. وتُعد هذه الطريقة قوية متى توافرت بيانات كافية وموثوقة، لكن لا توجد علامتان متطابقتان، ولا تتوافر بيانات السوق للأصول غير الملموسة بسهولة، ولذلك يُستخدم المدخل غالباً كمصدر لمعدل الإتاوة أو للتحقق من نتيجة مدخل الدخل لا كطريقة وحيدة.
6) مدخل التكلفة (Cost Approach)
يُقدّر ما تتكلفه الشركة لإعادة بناء أصل مماثل، كالإنفاق التسويقي اللازم لبلوغ الوعي نفسه بالعلامة. وهو أقل ملاءمة لتقييم العلامات المعروفة، لأن التكلفة لا تعكس بالضرورة المنفعة الاقتصادية، فقد تنفق شركة مبالغ ضخمة ولا تنجح علامتها، وقد تنجح علامة بتكلفة قليلة. لذلك يُستخدم مدخل التكلفة أساساً للأصول القابلة للاستبدال بسهولة مثل البرمجيات الجاهزة، أو كحد أدنى للتحقق.
7) طريقة الأرباح غير العادية (Super Profits) التقليدية
طريقة تقليدية قديمة تُستخدم أحياناً في التقدير السريع: يُحدد متوسط الربح السنوي القابل للاستمرار، ويُطرح منه عائد عادي على صافي الأصول، ويُسمى الفرق «الأرباح غير العادية»، ثم يُضرب في عدد سنوات شراء. فإذا كان متوسط الربح 30 مليون جنيه، والعائد العادي 15% على صافي أصول قدرها 100 مليون جنيه، فالربح غير العادي 15 مليون، وإذا اعتُمد أربع سنوات شراء تكون الشهرة 60 مليون جنيه. وتتسم الطريقة بالبساطة، لكن مضاعف السنوات اجتهادي ولا يستند إلى مخاطر محددة، ولذلك لا تقبلها الجهات الرقابية وحدها لأغراض التقارير المالية، وتُستخدم كمؤشر تقريبي فقط فى تقييم الشركات للعلامة التجارية.
مقارنة بين الطرق
|
الطريقة |
المدخل |
الأنسب لـ |
أهم القيود |
|
الطريقة المتبقية |
محاسبي |
حساب الشهرة عند الاستحواذ |
تعتمد على دقة تقييم بقية الأصول |
|
الأرباح الفائضة (MPEEM) |
الدخل |
علاقات العملاء والأصل الأهم |
تحتاج بيانات تفصيلية وتقدير رسوم الأصول المساهمة |
|
الإعفاء من الإتاوة |
الدخل |
العلامات التجارية والتقنيات |
حساسة لمعدل الإتاوة ومعدل الخصم |
|
مع وبدون |
الدخل |
العلامات ذات علاوة سعرية واضحة |
افتراضات سيناريو «بدون العلامة» |
|
المقارنة بالسوق |
السوق |
التحقق وتحديد معدلات الإتاوة |
ندرة الصفقات المماثلة |
|
إعادة البناء |
التكلفة |
الأصول القابلة للاستبدال |
لا تعكس المنفعة الاقتصادية للعلامة |
|
الأرباح غير العادية |
تقليدي |
التقدير السريع |
لا تقبل منفردة لأغراض التقارير |
اختبار معقولية النتائج (Reconciliation)
بعد تقييم الأصول القابلة للتحديد والشهرة وهى عناصر عناصر تقييم الشركات للعلامة التجارية، يجري المقيِّم اختبار المعقولية: هل مجموع قيم الأصول ينسجم مع قيمة المنشأة ككل؟ وهل المتوسط المرجح للعائد على الأصول (WARA) قريب من متوسط تكلفة رأس المال (WACC) ومن معدل العائد الداخلي للصفقة (IRR)؟ فإذا خرج معدل عائد الشهرة ضمن نطاق منطقي، وكان أعلى من معدل العلامة وعلاقات العملاء، فهذه إشارة على سلامة التقييم؛ لأن الشهرة أخطر الأصول وأعلاها مخاطرة.
سادساً: خطوات عمل تقييم الشركات للعلامة التجارية
تتبع الجهات المهنية المحترفة منهجية متسلسلة فى تقييم الشركات للعلامة التجارية ، ويستحسن أن يتأكد المدير المالي من وجود هذه المراحل في أي عرض يتلقاه:
- تحديد نطاق التكليف. الغرض، وأساس القيمة، وتاريخ التقييم، والأصول محل التقييم، والجهة التي ستستخدم التقرير.
- جمع المعلومات والفحص النافي للجهالة. القوائم المالية، وتفاصيل الإيراد حسب المنتج والعميل والقناة، وسجلات العلامة القانونية، وعقود الترخيص والتوريد.
- تحليل السوق والمنافسين. حصة العلامة، والاتجاهات، ومعدلات النمو، ومقارنة المنافسين ومعدلات الإتاوة المتاحة.
- إعداد التوقعات المالية. إيرادات وهوامش واستثمارات رأسمالية مبنية على خطة الإدارة بعد اختبار واقعيتها.
- تحديد الأصول غير الملموسة القابلة للتحديد. حصر العلامة وقوائم العملاء والنطاقات والعقود والمعرفة الفنية وفق شروط الإثبات.
- اختيار الطرق وتقدير معدلات الخصم. لكل أصل الطريقة الأنسب، وربط معدل الخصم بمخاطر كل أصل وبعملة التدفقات.
- احتساب الشهرة واختبار المعقولية. الوصول إلى الشهرة المتبقية ومطابقتها مع قيمة المنشأة ومعدلات العائد.
- تحليل الحساسية وإعداد التقرير. إظهار أثر تغير معدل الإتاوة أو الخصم أو النمو في النتيجة، والإفصاح عن الافتراضات والقيود.
سابعاً: ما بعد الاستحواذ: اختبار اضمحلال الشهرة
لا ينتهي أثر الشهرة بإثباتها. فبحسب IAS 36 ومقابله المصري رقم 31، لا تُهلك الشهرة بصورة منتظمة، بل تُختبر للاضمحلال سنوياً على الأقل، وكذلك كلما ظهرت مؤشرات على تراجع قيمتها. وتُوزع الشهرة على وحدات توليد النقد (Cash-Generating Units) المتوقع أن تستفيد من الاستحواذ، ثم تُقارن القيمة الدفترية للوحدة بقيمتها الاستردادية، وهي الأعلى من القيمة العادلة مطروحاً منها تكاليف البيع وقيمة الاستخدام. فإذا زادت القيمة الدفترية على الاستردادية، يُثبت خسارة اضمحلال تُحمَّل على الأرباح، ولا يجوز عكس خسارة اضمحلال الشهرة لاحقاً.
ومن المؤشرات المنذرة بالاضمحلال: انخفاض المبيعات أو الهوامش، وفقدان عملاء رئيسيين، وتغير التشريعات، وزيادة معدلات الفائدة والخصم، ورحيل شخصيات إدارية محورية، وتراجع سمعة العلامة. ولذلك يحسن الاحتفاظ بملف التقييم الأصلي وافتراضاته لمقارنتها بالأداء الفعلي كل عام. ويُراجع المراجع الخارجي هذه الاختبارات بدقة، لأنها من أكثر المجالات اعتماداً على الأحكام الإدارية وهو عنصر من عناصر تقييم الشركات للعلامة التجارية.
أخطاء شائعة في تقييم الشركات للعلامة التجارية
- الخلط بين قيمة العلامة وقيمة الشهرة، وإدراج القيمة نفسها مرتين.
- الاعتماد على معدل إتاوة عام دون مواءمته لقوة العلامة وصناعتها وحصتها السوقية.
- استخدام توقعات إدارية متفائلة غير مدعومة بأداء تاريخي أو بدراسة سوق.
- تجاهل أثر الضريبة المؤجلة عند توزيع ثمن الشراء.
- استخدام معدل خصم بعملة مختلفة عن عملة التدفقات.
- إهمال الجوانب القانونية، كتسجيل العلامة وملكيتها وإمكان نقلها وقيود البيانات الشخصية.
- الاعتماد على طريقة واحدة دون اختبار معقولية أو تحليل حساسية.
- إغفال أثر الاعتماد على شخص المالك أو المدير في المخاطر والتدفقات.
يخدم مكتب حسن سعد محاسبون قانونيون ومستشارون الشركات المتوسطة والكبيرة والشركات متعددة الجنسيات في الخدمات والاستشارات الضريبية والمحاسبية المرتبطة بالأصول غير الملموسة. ونساند الإدارة في مراجعة توزيع ثمن الشراء وفحص الافتراضات المالية وتحليل الأثر الضريبي للاستحواذ ومعدلات الإتاوة بين الشركات المرتبطة، ونعمل مع مقيّمين مستقلين عند الحاجة لإصدار تقييم رسمي. وإذا كنت بصدد صفقة أو إعداد قوائم مالية أو مراجعة اضمحلال، فنحن نقدّم لك خدمات المراجعة وفحص الحسابات والاستشارات الضريبية للشركات مع دعم متخصص في التسعير التحويلي. احجز استشارة تقييم الشركات للعلامة التجارية ليناقش فريقنا معك أهدافك ويضع خطة عمل واضحة.
أسئلة شائعة حول تقييم الشركات للعلامة التجارية
هل يمكن أن أُثبت علامتي التجارية في ميزانية شركتي؟
لا، إذا كانت العلامة قد طوّرتها الشركة بنفسها؛ فمعيار الأصول غير الملموسة يحظر إثبات العلامات المتولدة داخلياً. أما العلامة المشتراة من الغير أو التي تظهر عند الاستحواذ على شركة فتُثبت بقيمتها العادلة.
هل تُهلك الشهرة محاسبياً؟
وفق IFRS 3 وIAS 36 ومقابلهما المصري، لا تُهلك الشهرة، بل تُختبر للاضمحلال سنوياً. وتُراجَع النسخة السارية من المعايير وقت التطبيق لأن المعايير قد تتعدل.
من يحق له إصدار تقرير التقييم؟
يُنفَّذ التقييم عادةً بواسطة مقيِّم مؤهل ومستقل يتبع معايير مهنية معلنة. وتشترط بعض الجهات الرقابية، كالهيئة العامة للرقابة المالية في عمليات معينة، تقييماً من جهة معتمدة، فيجب التحقق من متطلبات الجهة المعنية قبل التعاقد.
ما الفرق بين قيمة العلامة والقيمة السوقية للشركة؟
قيمة العلامة جزء من قيمة الشركة، تضاف إليها قيمة الأصول الأخرى والعمليات. وتختلف النتيجة بحسب الغرض، فقيمة الاستحواذ قد تتضمن تكاملاً مع المشتري، بينما قيمة اختبار الاضمحلال لا تتضمنه.
خلاصة القول
إن تقييم الشركات للعلامة التجارية وقياس الشهرة عمل يجمع بين التحليل التجاري والمحاسبة والتقييم والقانون. وأهم ما ينبغي أن يحتفظ به صاحب القرار أن الشهرة ناتج متبقٍ وليست رقماً حراً، وأن دقتها مرهونة بدقة تقييم الأصول القابلة للتحديد، وأن الطريقة المناسبة تتغير بتغير الأصل والغرض، وأن الاعتماد على الأطر المعتمدة والتوثيق الجيد هما ما يمنح التقرير قبولاً لدى المراجعين والجهات الرقابية والمستثمرين.
وإذا كنت تخطط لصفقة أو تحتاج إلى مراجعة اضمحلال، فابدأ مبكراً بتجميع بيانات العملاء والمبيعات وسجلات العلامة. احجز استشارة تقييم الشركات للعلامة التجارية مع مكتب حسن سعد محاسبون قانونيون ومستشارون ونبني معك خطة واضحة.
– اعرف القيمة الحقيقية لعلامتك التجارية وشهرة شركتك قبل أي صفقة
دعم محاسبي وضريبي متخصص في توزيع ثمن الشراء واختبار الاضمحلال وتسعير الإتاوة، والمساعدة فى تقييم الشركات للعلامة التجارية، للشركات المتوسطة والكبيرة ومتعددة الجنسيات.
- لماذا نحن: تخصص في الخدمات والاستشارات الضريبية للشركات الكبيرة ومتعددة الجنسيات، وتوافق مع IFRS ومعايير المحاسبة المصرية.
- ماذا نقدم: مراجعة توزيع ثمن الشراء، دعم اختبارات الاضمحلال، دراسة الأثر الضريبي، دعم التسعير التحويلي لإتاوات العلامة، التنسيق مع مقيّمين مستقلين.
- كيف نعمل: اجتماع تمهيدي ← جمع البيانات ← التحليل والتقييم ← التقرير والتوصيات ← المتابعة.
- لمن الخدمة: المستحوذون، والشركات المتعددة الجنسيات، والشركات العائلية الراغبة في بيع حصصها أو الترخيص بعلامتها.
- نموذج الطلب: الاسم، الشركة، المنصب، البريد الإلكتروني، الهاتف أو واتساب، غرض التقييم، مرحلة الصفقة.
📞ابدأ الآن احجز استشارة تقييم الشركات للعلامة التجارية
المراجع المهنية
- مؤسسة IFRS – قائمة المعايير الدولية (IFRS 3, IAS 36, IAS 38, IFRS 13)
- المجلس الدولي لمعايير التقييم (IVSC) – معايير التقييم الدولية IVS ومنها IVS 210 للأصول غير الملموسة
- المنظمة الدولية للمعايير ISO – معيار ISO 10668 للتقييم النقدي للعلامات التجارية
- الهيئة العامة للرقابة المالية
- مصلحة الضرائب المصرية
- وزارة المالية المصرية
- مركز حماية البيانات الشخصية – قانون حماية البيانات الشخصية رقم 151 لسنة 2020