تُعد الضريبة العقارية واحدة من أهم الالتزامات الضريبية التي يجب أن تضعها الشركات ومنشآت الأعمال، وخاصة الشركات متعددة الجنسيات وأصحاب المحافظ العقارية الكبيرة، في مقدمة أولوياتها الضريبية والمالية خلال الأسابيع القادمة. فمع إعلان وزارة المالية المصرية مد فترة تقديم إقرارات الضريبة العقارية حتى نهاية سبتمبر 2026، إلى جانب مجموعة من التسهيلات والخصومات غير المسبوقة، أصبح فهم آليات هذه الضريبة وطرق حسابها والاستفادة من الإعفاءات المتاحة ضرورة لا غنى عنها لإدارة المخاطر الضريبية وتجنب الغرامات.
في هذا المقال، يقدم مكتب حسن سعد محاسبون قانونيون ومستشارون قراءة تفصيلية ومهنية لأحدث تطورات الضريبة العقارية في مصر، مع أمثلة عملية محسوبة بالأرقام توضح كيفية احتساب الضريبة على الوحدات السكنية والتجارية والإدارية على حد سواء، بما يساعد الشركات على التخطيط الضريبي السليم قبل انتهاء المهلة المحددة.
📞تواصل معنا
ما هي الضريبة العقارية ولماذا تشكل أولوية لدى الشركات الكبرى؟
الضريبة العقارية ضريبة سنوية تُفرض على العقارات المبنية أيًا كان استخدامها، سواء كانت وحدات سكنية أو تجارية أو إدارية أو صناعية، ويمتد نطاقها ليشمل الأراضي المستغلة في أنشطة مرتبطة بالمباني كالجراجات والمخازن الملحقة. ويقوم على تحصيلها والإشراف عليها مصلحة الضرائب العقارية التابعة لوزارة المالية، بموجب أحكام القانون رقم 196 لسنة 2008 وتعديلاته، وآخرها القانون رقم 3 لسنة 2026.
بالنسبة للأفراد، غالبًا ما تنحصر مسؤولية هذه الضريبة في وحدة السكن الرئيسية أو عدد محدود من العقارات. أما بالنسبة للشركات، وخاصة الشركات متعددة الجنسيات وأصحاب سلاسل الفروع والمصانع والمقار الإدارية، فإن المحفظة العقارية غالبًا ما تكون أوسع وأكثر تعقيدًا، وتشمل مقارًا إدارية ومصانع ومخازن ومعارض وفروعًا متعددة في أكثر من محافظة، مما يجعل الالتزام بالضريبة العقارية عملية تتطلب تخطيطًا دقيقًا ومتابعة مستمرة للتشريعات المستجدة، حتى لا تتعرض الشركة لمخاطر الغرامات أو الحجز الإداري على أصولها العقارية.
من هو المكلف بسداد الضريبة العقارية؟
يحدد القانون بوضوح الأشخاص الملزمين بسداد الضريبة العقارية وهو أمر بالغ الأهمية بالنسبة للشركات التي تتعامل بعقود إيجار طويلة الأجل أو حق انتفاع أو حق استغلال. فبحسب القانون، يُعد “مالك العقار” – أي الشخص أو الكيان المسجل باسمه العقار – هو المسؤول الأساسي عن سداد الضريبة المستحقة عليه. كما يشمل الالتزام أيضًا “صاحب حق الانتفاع”، وهو الشخص أو الجهة التي تستفيد من العقار بشكل قانوني لفترة محددة حتى وإن لم تكن مالكة له، وكذلك من له حق الاستغلال على العقار. وبالنسبة للشركات التي تستأجر مقارها أو مصانعها بعقود انتفاع أو استغلال طويلة الأجل، فمن الضروري مراجعة بنود العقد بدقة لتحديد الطرف المسؤول تعاقديًا وقانونيًا عن سداد الضريبة العقارية، تجنبًا لأي نزاع لاحق مع المالك أو الجهة المؤجرة علما بأن الضريبة التزام على العقار نفسه بغض النظر عن مالكه أو مستغله.
متى يستحق سداد الضريبية العقارية؟
الضريبة العقارية تستحق سنويا وفقا لهذا القانون اعتبارا من أول يناير للسنة التالية التى تبدا فيها اجراءات الربط وتحصيل الضريبة على قسطين متساويين الاول حتى نهاية شهر يونية والثانى حتى نهاية شهر ديسمبر من ذات السنة ، ويجوز للمكلف سدادها بالكالم فى ميعاد سداد القسط الاول . علما أن قيمة الضريبة تظل ثابتة لمدة خمس سنوات ثم يصير النظر فى أعادة تقديرها بعد انتهاء هذة الفترة أذا ما طراء على القيمة الايجارية ( وعاء الضريبة ) ما يؤثر عليها بالزيادة أو النقصان .
تمديد فترة تقديم إقرارات الضريبة العقارية حتى نهاية سبتمبر 2026
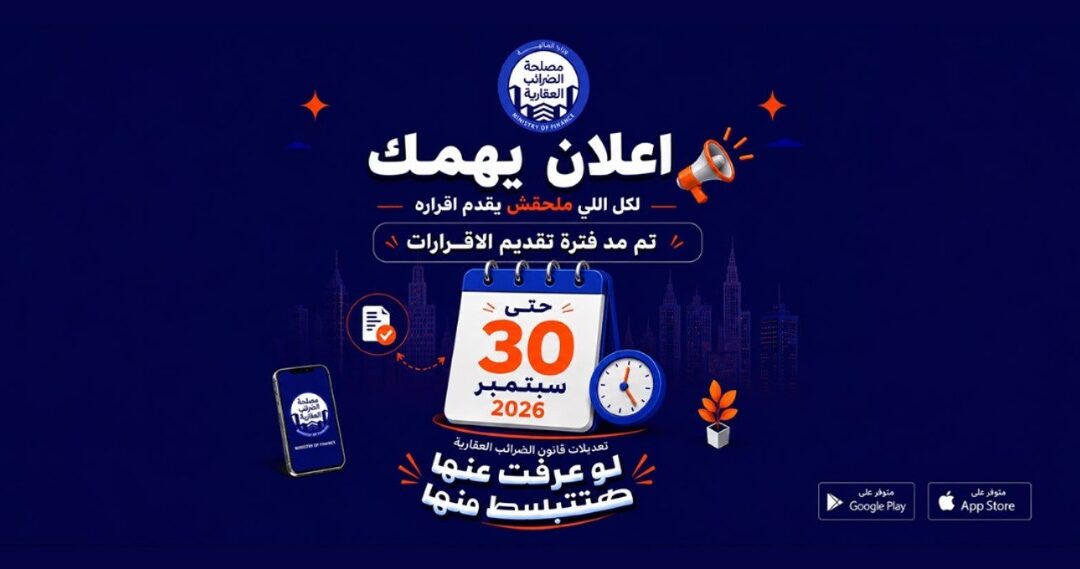
أعلنت وزارة المالية المصرية مد فترة تقديم إقرارات الضريبة العقارية حتى نهاية سبتمبر المقبل، في خطوة تهدف إلى منح الممولين – أفرادًا وشركات – فرصة إضافية للاستفادة من المزايا والتسهيلات الجديدة، وعلى رأسها التسهيلات المتاحة عبر تطبيق الهاتف المحمول الذي تعمل المصلحة على تطويره حاليًا في ضوء مقترحات الممولين والمتعاملين معها.
يستند هذا التمديد إلى نص المادة 14 من قانون الضريبة على العقارات المبنية، والتي تجيز للوزير مد فترة تقديم الإقرارات الخمسية أو السنوية لمدة لا تتجاوز ستة أشهر، على أن يتم تقديم الإقرار سواء بشكل ورقي أو إلكتروني. وبالنسبة للشركات التي تمتلك عقارات متعددة، يمثل هذا التمديد فرصة عملية لمراجعة كامل المحفظة العقارية والتأكد من استيفاء كل إقرار للبيانات المطلوبة قبل الموعد النهائي، بدلًا من التعامل مع الأمر تحت ضغط الوقت.
ومن المهم التنويه أن الإقرار الضريبي، سواء قُدِّم ورقيًا أو إلكترونيًا، يجب أن يتضمن بيانات دقيقة عن اسم المكلف ورقمه القومي أو السجل التجاري ومحل الإقامة أو المقر الرئيسي، وبيانات العقار أو العقارات الخاضعة للضريبة وعناوينها ومساحاتها وطبيعة الحق عليها، بالإضافة إلى البريد الإلكتروني إن وُجد. وأي تقصير أو خطأ في هذه البيانات قد يعرّض الشركة لمساءلة لاحقة أو إعادة تقدير للضريبة المستحقة.
أبرز التسهيلات والخصومات الجديدة على الضريبة العقارية
في إطار سعي وزارة المالية لتبسيط الإجراءات وخفض الأعباء على الممولين ومنها الضريبة العقارية ، أُعلنت حزمة من التسهيلات المهمة التي ينبغي لكل شركة أو مؤسسة أن تضعها في حساباتها:
خصم 25% على الوحدات السكنية و10% على غير السكنية
تتضمن التسهيلات الجديدة خصمًا بنسبة 25% من الضريبة العقارية المستحقة على الوحدات السكنية، وخصمًا بنسبة 10% من الضريبة العقارية المستحقة على الوحدات غير السكنية (التجارية والإدارية والصناعية). وبالنسبة للشركات التي تمتلك عددًا كبيرًا من الوحدات غير السكنية، فإن نسبة الـ10% وإن بدت أقل من نظيرتها السكنية، إلا أنها قد تمثل وفرًا ماليًا معتبرًا عند تطبيقها على محفظة عقارية واسعة.
خصم إضافي 5% عند السداد تحت حساب الضريبة
بالإضافة إلى الخصم الأساسي، يُمنح خصم إضافي بنسبة 5% لمن يسدد مبالغ تحت حساب الضريبة العقارية ، تتراوح بين 200 و1000 جنيه وفقًا لنوع الوحدة، مع التأكيد على رد أي مبالغ تُسدد بالزيادة للممول. هذا النوع من الحوافز يشجع الشركات على المبادرة بالسداد المبكر بدلًا من الانتظار حتى اللحظات الأخيرة.
التجاوز عن مقابل التأخير حتى 2 أكتوبر
أعلنت الوزارة أيضًا عن التجاوز عن مقابل التأخير (غرامة التأخير) المستحقة عن الضريبة العقارية عند سداد أصل الدين الضريبي، وذلك لمن يسدد حتى 2 أكتوبر المقبل. وهذه النافذة الزمنية القصيرة تمنح الشركات التي لديها مستحقات متأخرة فرصة لتسوية موقفها الضريبي دون تحمل أعباء إضافية، وهو ما ينبغي على الإدارات المالية في الشركات استغلاله سريعًا نظرًا لضيق المهلة ، حيث استحقاق مقابل تأخير على ما لا يتم أداؤة من الضريبة فى الميعاد المحدد لها على أساس سعر الائتمان والخصم المعلن من البنك المركزى بالاضافة الى 2% من قيمة المبلغ المتأخر سدادة ،
أهم المواعيد التي يجب أن تضعها الشركة في حسابها
| الإجراء |
الموعد النهائي |
| تقديم إقرار الضريبة العقارية (بعد التمديد) | نهاية سبتمبر 2026 |
| السداد للاستفادة من التجاوز عن غرامة التأخير | 2 أكتوبر 2026 |
إعفاء السكن الخاص للأسرة: ما علاقته بالشركات؟
من أبرز بنود التيسير في القانون الجديد، إعفاء السكن الخاص للأسرة من الضريبة العقارية إذا قلت قيمته السوقية عن 8 ملايين جنيه، على أن يُقدَّم طلب الإعفاء إلكترونيًا مصاحبًا للإقرار الضريبي. وبرغم أن هذا الإعفاء يخص الأفراد بشكل مباشر، إلا أنه يظل ذا أهمية لملاك الشركات والمديرين التنفيذيين الذين يخططون لأوضاعهم الضريبية الشخصية بالتوازي مع التزامات شركاتهم.
عمليًا، يعتمد حساب هذا الإعفاء على أن يكون صافي القيمة الإيجارية السنوية للوحدة السكنية الرئيسية أقل من 100 ألف جنيه، وهو الحد الذي تم رفعه بشكل ملحوظ في التعديلات الأخيرة مقارنة بالحد السابق الذي كان لا يتجاوز 24 ألف جنيه سنويًا بموجب القانون الأصلي رقم 196 لسنة 2008، وهو ما يعكس توجهًا واضحًا نحو تخفيف العبء عن محدودي ومتوسطي الدخل مع الإبقاء على مبدأ التصاعدية في تحصيل الضريبة من الشرائح الأعلى.
لأول مرة: إقرار ضريبي واحد لأصحاب الوحدات المتعددة
من أهم المستجدات التي تخدم بشكل مباشر الشركات وكبار الملاك، السماح لأول مرة بتقديم إقرار ضريبي واحد عن الضريبة العقارية للمكلف الذي يمتلك أكثر من وحدة عقارية، حتى ولو كانت هذه الوحدات تقع في دوائر اختصاص مأموريات ضرائب عقارية مختلفة. فبدلًا من تقديم إقرار منفصل عن كل عقار في كل مأمورية على حدة، يمكن الآن للمكلف أن يكتفي بتقديم إقرار واحد شامل لكافة العقارات إلى أي من هذه المأموريات.
هذا التبسيط الإجرائي يمثل تخفيفًا كبيرًا على الشركات التي تمتلك فروعًا ومقارًا في أكثر من محافظة، ويقلل من الجهد الإداري والوقت المستغرق في التعامل مع عدة مأموريات ضريبية بشكل منفصل. كما تم لأول مرة الاعتداد بالإيصالات الإلكترونية كوسيلة إثبات للسداد، بما يتماشى مع توجهات الدولة نحو التحول الرقمي والميكنة الضريبية الشاملة.
حق الاعتراض على تقدير الضريبة العقارية
في حال رأت الشركة أن التقدير الصادر عن لجان الحصر وتقدير الضريبة العقارية لا يعكس القيمة الفعلية للعقار، سواء من حيث الموقع أو المساحة أو حالة المبنى، فإن القانون يكفل حق التظلم أو الاعتراض على هذا التقدير أمام الجهات المختصة داخل المواعيد المحددة قانونًا. وتزداد أهمية هذا الحق بالنسبة للشركات صاحبة الأصول العقارية الكبيرة، حيث إن أي مبالغة في التقدير – ولو بنسبة بسيطة – قد تنعكس على شكل فروق ضريبية متراكمة عبر سنوات. لذا يُنصح دائمًا بمراجعة قرارات التقدير فور صدورها بالاستعانة بجهة استشارية متخصصة، للتأكد من دقتها ومطابقتها للأسس القانونية المعتمدة في الحساب، قبل انقضاء مواعيد التظلم المتاحة.
آلية حساب الضريبة العقارية خطوة بخطوة
لفهم الأثر المالي الفعلي للضريبة العقارية على الشركات، من الضروري استيعاب آلية الحساب التي تعتمدها مصلحة الضرائب العقارية، والتي تمر بعدة خطوات متتالية:
- تحديد القيمة السوقية للعقار: تُقدَّر من خلال لجان متخصصة تُعرف بلجان الحصر والتقدير، بناءً على عوامل مثل الموقع والمساحة وتاريخ البناء ومستوى التشطيب ومدى توافر المرافق وقربه من الخدمات العامة.
- احتساب القيمة الرأسمالية: وتساوي 60% من القيمة السوقية المقدرة للعقار.
- احتساب القيمة الإيجارية السنوية: بنسبة 3% من القيمة الرأسمالية للوحدات السكنية، وبنسبة 5% من القيمة الرأسمالية للوحدات غير السكنية (التجارية والإدارية والصناعية).
- خصم نسبة مصروفات الصيانة والاستهلاك: يُخصم من القيمة الإيجارية السنوية 30% للوحدات السكنية مقابل مصروفات الصيانة والاستهلاك، و32% للوحدات غير السكنية، للوصول إلى صافي القيمة الإيجارية السنوية (الوعاء الضريبي).
- تطبيق حد الإعفاء: تُعفى الوحدة السكنية الرئيسية إذا كان صافي قيمتها الإيجارية السنوية أقل من 100 ألف جنيه، بينما يُعفى العقار غير السكني فقط إذا قلّت صافي قيمته الإيجارية السنوية عن 1,200 جنيه، وهو حد منخفض للغاية يجعل معظم العقارات التجارية والإدارية والصناعية خاضعة للضريبة بشكل كامل تقريبًا.
- احتساب الضريبة المستحقة: تُطبَّق نسبة 10% على الوعاء الضريبي للوصول إلى قيمة الضريبة العقارية السنوية المستحقة.
📞تواصل معنا
أمثلة عملية لحساب الضريبة العقارية على الوحدات السكنية
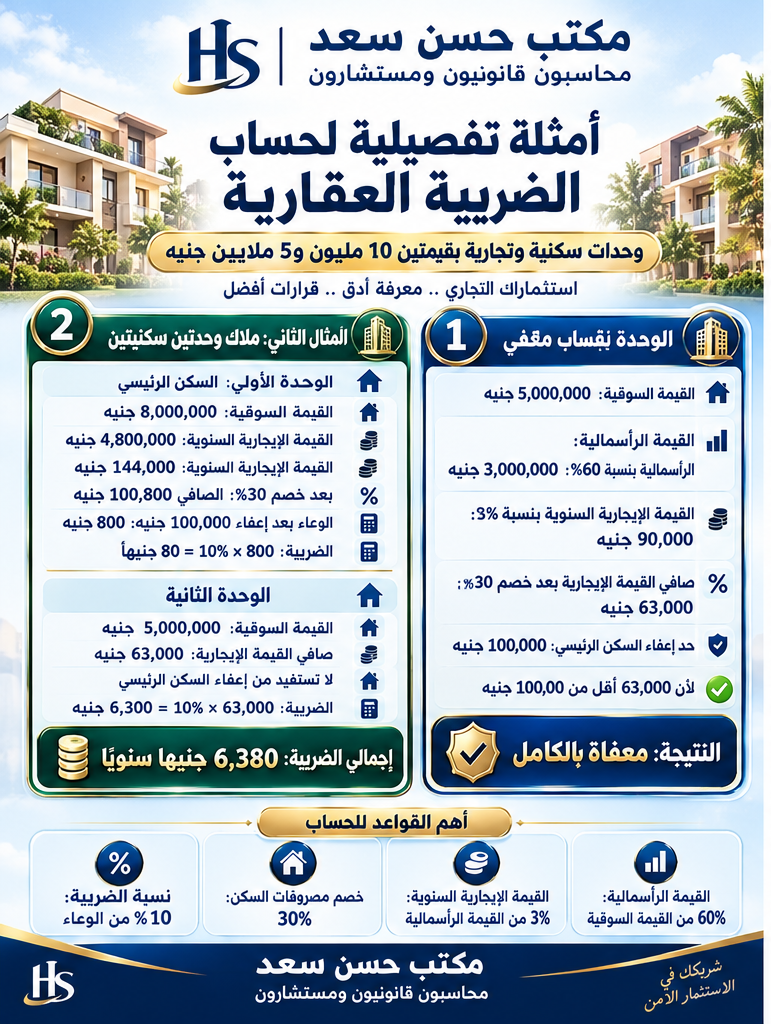
المثال الأول: سكن رئيسي معفى بالكامل وحدة سكنية رئيسية بقيمة سوقية 5,000,000 جنيه، تبلغ قيمتها الرأسمالية (60%) 3,000,000 جنيه، وقيمتها الإيجارية السنوية بنسبة 3% تساوي 90,000 جنيه، وبعد خصم 30% مصروفات صيانة يصبح صافي الوعاء 63,000 جنيه. وبما أن هذا المبلغ أقل من حد الإعفاء البالغ 100,000 جنيه، فإن الوحدة تكون معفاة بالكامل من الضريبة العقارية.
المثال الثاني: مالك لوحدتين سكنيتين في حالة امتلاك الشخص لوحدتين سكنيتين، الأولى رئيسية بقيمة سوقية 8,000,000 جنيه والثانية بقيمة سوقية 5,000,000 جنيه:
- الوحدة الأولى (الرئيسية): القيمة الرأسمالية 4,800,000 جنيه، القيمة الإيجارية السنوية 144,000 جنيه، وبعد خصم 30% يصبح الصافي 100,800 جنيه. وبتطبيق حد الإعفاء (100,000 جنيه)، يصبح الوعاء الخاضع للضريبة 800 جنيه فقط، وبالتالي تكون الضريبة المستحقة 80 جنيهًا سنويًا (10% × 800).
- الوحدة الثانية: بما أنها لا تستفيد من إعفاء السكن الرئيسي، فإن كامل صافي قيمتها الإيجارية (63,000 جنيه) يخضع للضريبة، وبتطبيق نسبة 10% تكون الضريبة المستحقة 6,300 جنيه سنويًا.
- إجمالي الضريبة العقارية السنوية المستحقة: 6,380 جنيهًا (80 + 6,300).
هذا المثال يوضح بجلاء أهمية تحديد الوحدة السكنية الرئيسية بدقة عند تقديم الإقرار، لأن الفارق بين معاملة الوحدة كوحدة رئيسية معفاة وبين معاملتها كوحدة ثانية خاضعة بالكامل قد يصل إلى آلاف الجنيهات سنويًا.
📞تواصل معنا
أمثلة عملية لحساب الضريبة العقارية على الوحدات غير السكنية (التجارية والإدارية)
بالنسبة للشركات، تُعد أمثلة الوحدات غير السكنية (التجارية والإدارية) الأكثر التصاقًا بواقعها العملي، نظرًا لأن معظم أصولها العقارية من هذا النوع:
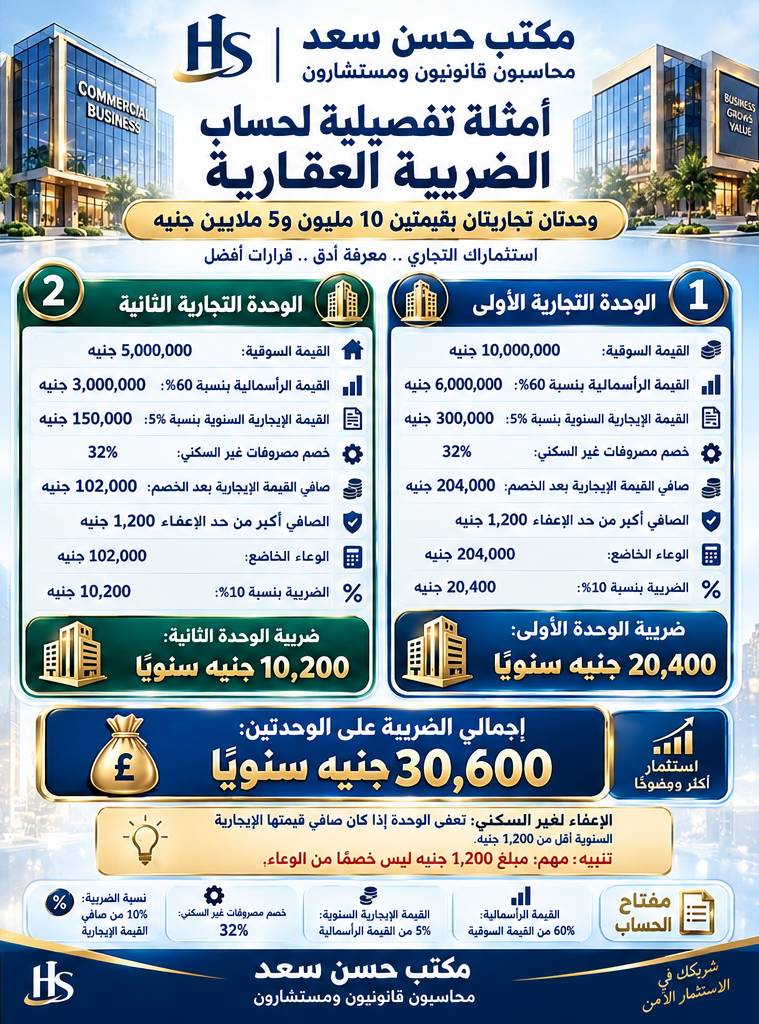
وحدتان تجاريتان بقيمتي 10 ملايين و5 ملايين جنيه
- الوحدة التجارية الأولى: قيمتها السوقية 10,000,000 جنيه، وقيمتها الرأسمالية (60%) 6,000,000 جنيه، وقيمتها الإيجارية السنوية بنسبة 5% تساوي 300,000 جنيه، وبعد خصم 32% مصروفات يصبح صافي الوعاء 204,000 جنيه، وبما أن هذا المبلغ أكبر بكثير من حد الإعفاء غير السكني (1,200 جنيه)، تكون الضريبة المستحقة 20,400 جنيهًا سنويًا.
- الوحدة التجارية الثانية: قيمتها السوقية 5,000,000 جنيه، وقيمتها الرأسمالية 3,000,000 جنيه، وقيمتها الإيجارية السنوية 150,000 جنيه، وبعد خصم 32% يصبح الصافي 102,000 جنيه، وتكون الضريبة العقارية المستحقة 10,200 جنيهًا سنويًا.
- إجمالي الضريبة العقارية السنوية المستحقة على الوحدتين: 30,600 جنيهًا (20,400 + 10,200).
من الملاحظات المهمة هنا أن حد الإعفاء للوحدات غير السكنية لا يتجاوز 1,200 جنيه كصافي قيمة إيجارية سنوية، وهو مبلغ رمزي مقارنة بحد الإعفاء السكني (100,000 جنيه)، ما يعني عمليًا أن جميع الوحدات التجارية والإدارية والصناعية التي تمتلكها الشركات – باستثناء وحدات محدودة القيمة جدًا – تخضع للضريبة العقارية بالكامل تقريبًا دون أي إعفاء يُذكر. كما تجدر الإشارة إلى أن مبلغ الـ1,200 جنيه ليس خصمًا يُستقطع من الوعاء الضريبي، بل هو حد يُعفى العقار بالكامل إذا كان صافي قيمته الإيجارية أقل منه، أما إذا تجاوزه ولو بجنيه واحد فإن كامل الوعاء يصبح خاضعًا للضريبة دون استقطاع هذا المبلغ منه.
لماذا يشكل الالتزام بالضريبة العقارية أولوية استراتيجية للشركات الكبرى ومتعددة الجنسيات؟
- الامتثال والحوكمة: تخضع الشركات متعددة الجنسيات غالبًا لمعايير حوكمة صارمة تفرض الإفصاح الدقيق عن الالتزامات الضريبية في جميع الدول التي تعمل بها، وأي تأخر أو خطأ في التعامل مع الضريبة العقارية قد ينعكس سلبًا على تقارير الامتثال الداخلية والخارجية.
- تجنب الحجز الإداري على الأصول: يمنح القانون مصلحة الضرائب العقارية الحق في اتخاذ إجراءات الحجز الإداري على العقارات المتأخر سداد ضريبتها، وهو خطر حقيقي على استمرارية العمليات التشغيلية لأي منشأة تعتمد على أصولها العقارية كمقار أو مصانع أو مخازن.
- التخطيط المالي والميزانيات: مع تفاوت نسب الضريبة والخصومات بين الوحدات السكنية وغير السكنية، فإن دقة التصنيف والحساب تنعكس مباشرة على دقة الميزانيات التقديرية والتدفقات النقدية للشركة.
- الاستفادة القصوى من التسهيلات المؤقتة: التسهيلات الحالية مرتبطة بمواعيد زمنية محددة، وأي تأخير في اتخاذ القرار قد يفوت على الشركة فرصة وفر مالي حقيقي.
- الانعكاس على التقارير المالية والمعايير الدولية: بالنسبة للشركات متعددة الجنسيات التي تُعد قوائمها المالية وفق المعايير الدولية لإعداد التقارير المالية (IFRS)، تمثل الضريبة العقارية عبئًا تشغيليًا يجب إدراجه بدقة ضمن المخصصات والالتزامات المستحقة، وأي تقدير غير دقيق لها قد يؤثر على جودة الإفصاح المالي ومصداقية القوائم أمام الجهات الرقابية والمستثمرين.
كيف يساعدكم مكتب حسن سعد محاسبون قانونيون ومستشارون؟
انطلاقًا من خبرته المتخصصة في تقديم الخدمات الضريبية والاستشارات الضريبية للشركات المتوسطة والكبرى والشركات متعددة الجنسيات، يقدم مكتب حسن سعد محاسبون قانونيون ومستشارون حزمة متكاملة من الخدمات لمساعدة منشأتكم على التعامل الأمثل مع الضريبة العقارية، تشمل: مراجعة المحفظة العقارية للشركة وتصنيف الوحدات بدقة بين سكنية وغير سكنية، وإعداد وتقديم الإقرارات الضريبية إلكترونيًا في المواعيد القانونية، والتحقق من استيفاء الشركة لشروط الإعفاءات والخصومات المتاحة، وتمثيل الشركة أمام مأموريات الضرائب العقارية في حال وجود أي اعتراض على التقدير، بالإضافة إلى التخطيط الضريبي طويل الأجل لتقليل الأعباء الضريبية ضمن الأطر القانونية المتاحة. فريقنا من المحاسبين القانونيين والمستشارين الضريبيين على دراية تامة بأحدث تعديلات قانون الضريبة العقارية، وجاهز لتقديم الدعم اللازم لشركتكم قبل انتهاء مهلة التمديد.
📞تواصل معنا
خطوات عملية ينبغي على شركتكم اتخاذها قبل نهاية سبتمبر
مع اقتراب الموعد النهائي، تحتاج الإدارة المالية والضريبية في أي شركة إلى خطة عمل واضحة ومحددة الأولويات بدلًا من التعامل مع الملف بشكل عشوائي أو متأخر. فيما يلي أهم الخطوات العملية التي نوصي بها:
- مراجعة قائمة كاملة بجميع العقارات المملوكة أو التي تنتفع بها الشركة، وتصنيفها حسب النوع (سكني – تجاري – إداري – صناعي).
- التأكد من دقة البيانات المطلوبة للإقرار الضريبي لكل عقار، بما في ذلك المساحة والعنوان وطبيعة الحق عليه.
- تقديم إقرار ضريبي واحد شامل للعقارات المتعددة، للاستفادة من التبسيط الإجرائي الجديد.
- تسوية أي مستحقات ضريبية متأخرة قبل 2 أكتوبر للاستفادة من التجاوز عن غرامات التأخير.
- التواصل مع مستشار ضريبي متخصص للتأكد من استيفاء شروط الخصومات (25%، 10%، 5% الإضافية) وعدم فوات أي منها بسبب خطأ إجرائي.
📞تواصل معنا
أسئلة شائعة عن الضريبة العقارية
ما هو الموعد النهائي الجديد لتقديم إقرار الضريبة العقارية؟ بعد التمديد الأخير، أصبح الموعد النهائي هو نهاية سبتمبر 2026، بدلًا من الموعد الأصلي.
هل يشمل التمديد كل أنواع العقارات، السكنية وغير السكنية؟ نعم، يشمل التمديد كافة أنواع العقارات الخاضعة للضريبة، سواء كانت سكنية أو تجارية أو إدارية أو صناعية.
ما هو حد الإعفاء من الضريبة العقارية للوحدة السكنية الرئيسية؟ يُعفى صافي القيمة الإيجارية السنوية للوحدة السكنية الرئيسية إذا كان أقل من 100 ألف جنيه.
هل تُعفى العقارات التجارية والإدارية من الضريبة العقارية؟ حد الإعفاء لغير السكني منخفض جدًا (أقل من 1,200 جنيه صافي قيمة إيجارية سنوية)، لذا فإن معظم الوحدات التجارية والإدارية تخضع للضريبة بالكامل تقريبًا.
كيف يمكن للشركة تقديم إقرار واحد عن عدة عقارات في محافظات مختلفة؟ سمح التعديل الأخير لأول مرة بتقديم إقرار واحد شامل لجميع العقارات إلى أي من مأموريات الضرائب العقارية المختصة، بدلًا من تقديم إقرار منفصل لكل عقار.
ماذا لو لم تلتزم الشركة بالموعد النهائي لتقديم الإقرار؟ عدم الالتزام بالموعد المحدد قد يعرّض الشركة لغرامات ومقابل تأخير وفقًا لأحكام القانون، لذا يُنصح بعدم الانتظار حتى اللحظات الأخيرة والاستعانة بمستشار ضريبي متخصص لضمان استيفاء كافة المتطلبات في الوقت المناسب.
من المسؤول عن سداد الضريبة العقارية في حالة العقارات المؤجرة أو محل حق انتفاع؟ الأصل أن المالك المسجل باسمه العقار هو المسؤول عن سداد الضريبة، إلا أن صاحب حق الانتفاع أو حق الاستغلال قد يكون ملزمًا بها أيضًا وفقًا لأحكام القانون وبنود العقد المبرم، لذا يُنصح دائمًا بمراجعة هذه البنود لتحديد الطرف المسؤول تعاقديًا وتجنب أي نزاع لاحق.
هل راجعت موقف شركتك من الضريبة العقارية قبل نهاية سبتمبر؟
مع التمديد الأخير لمهلة تقديم إقرارات الضريبة العقارية وحزمة الخصومات الجديدة (حتى 25% على الوحدات السكنية و10% على غير السكنية)، تأكد أن شركتك تستفيد من كل إعفاء وخصم متاح، وتجنب مخاطر الغرامات والحجز الإداري على أصولك العقارية.
يقدم مكتب حسن سعد محاسبون قانونيون ومستشارون خدمة مراجعة شاملة لمحفظتكم العقارية، وإعداد وتقديم الإقرارات الضريبية إلكترونيًا، والتمثيل أمام مأموريات الضرائب العقارية عند الحاجة.
احجزوا استشارتكم الضريبية الآن قبل انتهاء المهلة →
📞تواصل معنا
يمثل التمديد الأخير لفترة تقديم إقرارات الضريبة العقارية، إلى جانب حزمة التسهيلات والخصومات المصاحبة له، فرصة حقيقية للشركات لمراجعة التزاماتها الضريبية العقارية وتحسين وضعها المالي قبل انتهاء المهلة. ومع الطبيعة التفصيلية لآلية الحساب، والفوارق الجوهرية بين معاملة الوحدات السكنية وغير السكنية، يصبح الاستعانة بخبرة محاسبية ومهنية متخصصة أمرًا بالغ الأهمية لضمان الالتزام الكامل وتجنب أي مخاطر مالية أو قانونية مستقبلية. وكما أكد وزير المالية، فإن قياس نجاح أي إصلاح ضريبي يكون بما يبنيه من ثقة وما يوفره من تيسيرات وفرص للالتزام الطوعي، وهو ما يضع الكرة الآن في ملعب الشركات للاستفادة من هذه الفرصة قبل فوات الأوان.
المراجع المهنية
- قانون الضريبة العقارية الجديد يحدد مواعيد تقديم الإقرار
- نص القانون رقم 3 لسنة 2026 بتعديل قانون الضريبة على العقارات المبنية
- تعديلات قانون الضريبة العقارية 2026: شرح القانون رقم 3 لسنة 2026 وأثره على الملاك والشركات