يُعد مبدأ المحاسبة على أساس الاستحقاق واحدًا من أهم الركائز التى تقوم عليها المحاسبة المالية الحديثة، بل يمكن القول إنه لا توجد قوائم مالية يُعتد بها مهنيًا دون الالتزام الكامل بهذا المبدأ. ومع ذلك، فإن كثيرًا من الشركات، وخاصة الشركات الناشئة أو المنشآت التى لا تزال إدارتها المالية فى طور البناء، تخلط بين المحاسبة على أساس الاستحقاق والمحاسبة على الأساس النقدى، أو تطبق الأساس الاستحقاقى بشكل جزئى وغير منضبط، مما يؤدى إلى تشويه الصورة الحقيقية للمركز المالى ونتائج الأعمال.
وتزداد أهمية هذا الموضوع بالنسبة للشركات متوسطة وكبيرة الحجم، وبصفة خاصة فروع الشركات متعددة الجنسيات العاملة فى مصر، نظرًا لأن هذه الشركات غالبًا ما تُعد قوائمها المالية وفقًا لمعايير محاسبية دولية (IFRS) بجانب المعايير المصرية للمحاسبة، كما تخضع فى الوقت ذاته لأحكام قانون الضريبة على الدخل المصرى الذى يعتمد بدوره على أساس الاستحقاق فى تحديد الوعاء الضريبى، مع وجود فروق جوهرية بين “الاستحقاق المحاسبى” و”الاستحقاق الضريبى” فى حالات كثيرة.
فى هذا المقال، وبصفتنا مكتب حسن سعد محاسبون قانونيون ومستشارون، نقدم لكم شرحًا مهنيًا متكاملًا لمبدأ المحاسبة على أساس الاستحقاق، بدءًا من تعريفه ومقارنته بالأساس النقدى، مرورًا بتطبيقاته العملية وأمثلته المحاسبية، وصولًا إلى أثره على الإقرار الضريبى والتحديات التى تواجه الشركات الكبرى فى تطبيقه، وأهم الإجراءات التى ننصح بها لضمان تطبيق سليم ومتوافق مع المعايير المهنية.
📞ابدأ الآن
أولًا: ما المقصود بالمحاسبة على أساس الاستحقاق؟
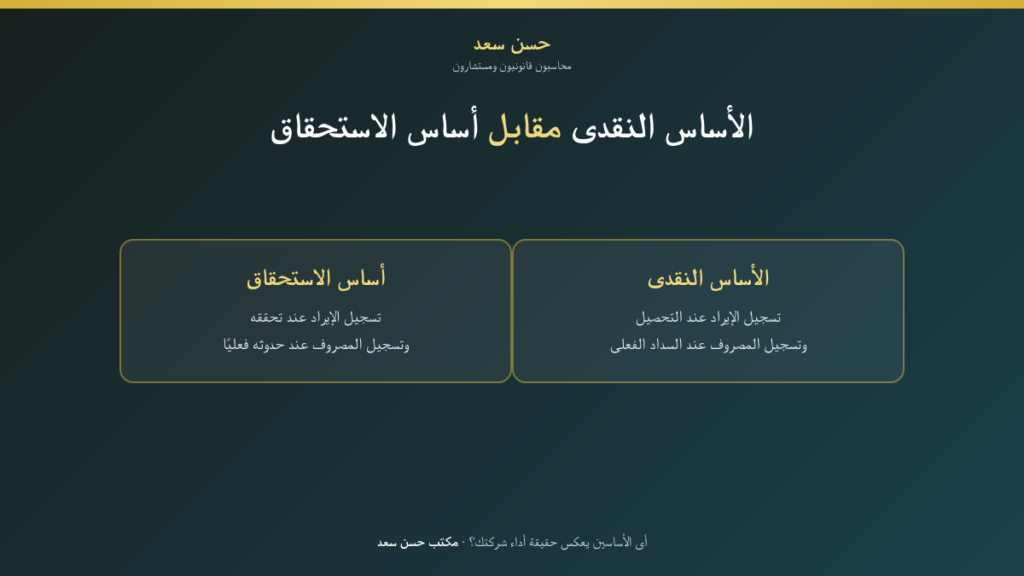
المحاسبة على أساس الاستحقاق هى الأساس المحاسبى الذى بموجبه يتم الاعتراف بالإيرادات عند تحققها (أى عند تقديم الخدمة أو تسليم السلعة، بصرف النظر عن تاريخ التحصيل الفعلى)، ويتم الاعتراف بالمصروفات عند حدوثها أو استحقاقها (بصرف النظر عن تاريخ السداد الفعلى). بعبارة أخرى، فإن التسجيل المحاسبى للعمليات المالية يتم وفقًا لتوقيت “حدوث الواقعة الاقتصادية”، وليس وفقًا لتوقيت “حركة النقدية”.
هذا المبدأ منصوص عليه فى الإطار المفاهيمى لإعداد وعرض القوائم المالية الصادر عن مجلس معايير المحاسبة الدولية (IASB)، وتتبناه كذلك المعايير المصرية للمحاسبة باعتباره أحد الافتراضات الأساسية (Underlying Assumptions) التى يُبنى عليها إعداد القوائم المالية، إلى جانب افتراض “الاستمرارية” (Going Concern).
التعريف المقابل: الأساس النقدى
على النقيض من ذلك، تقوم المحاسبة على الأساس النقدى (Cash Basis) على تسجيل الإيرادات عند تحصيلها فعليًا، وتسجيل المصروفات عند سدادها فعليًا، بصرف النظر عن الفترة التى تخص هذا الإيراد أو ذلك المصروف. وهذا الأساس، رغم بساطته، لا يعكس الصورة الاقتصادية الحقيقية لأداء المنشأة، ولا يُقبل عمومًا فى إعداد القوائم المالية للشركات الخاضعة للمراجعة أو المسجلة فى البورصة أو التى تتعامل مع بنوك ومستثمرين ومقرضين.
📞ابدأ الآن
ثانيًا: مثال عملى للفرق بين الأساس النقدى وأساس الاستحقاق
لتوضيح الفكرة بشكل ملموس عن المحاسبة على أساس الاستحقاق والاساس النقدى ، لنفترض أن شركة تقدم خدمات استشارية أنجزت مشروعًا لصالح عميل بقيمة 300,000 جنيه مصرى فى شهر ديسمبر 2025، لكن العميل لم يسدد قيمة الفاتورة إلا فى شهر فبراير 2026. وفى الوقت ذاته، استأجرت الشركة مكتبًا إداريًا وسددت إيجار ثلاثة أشهر مقدمًا (يناير وفبراير ومارس 2026) بمبلغ 90,000 جنيه فى نهاية ديسمبر 2025.
- بموجب الأساس النقدى: لن تُسجَّل إيرادات المشروع (300,000 جنيه) ضمن نتائج عام 2025 لأن التحصيل تم فى 2026، بينما سيُسجَّل كامل مبلغ الإيجار (90,000 جنيه) كمصروف فى ديسمبر 2025 رغم أنه يخص ثلاثة أشهر قادمة. النتيجة: صورة مشوهة تمامًا لأداء الشركة فى نهاية عام 2025.
- بموجب أساس الاستحقاق: تُسجَّل إيرادات المشروع بالكامل (300,000 جنيه) ضمن إيرادات عام 2025 لأن الخدمة أُنجزت خلاله، بصرف النظر عن تاريخ التحصيل، ويُسجَّل من مبلغ الإيجار فقط الجزء الخاص بشهر ديسمبر (30,000 جنيه) كمصروف فى 2025، بينما يُرحَّل باقى المبلغ (60,000 جنيه) كـ “مصروفات مدفوعة مقدمًا” ضمن الأصول المتداولة فى الميزانية، ليتم تحميله على شهرى يناير وفبراير 2026 عند استحقاقه فعليًا.
هذا المثال البسيط يوضح كيف يمكن للأساس النقدى أن يقدم صورة مضللة تمامًا عن ربحية الشركة الحقيقية فى فترة معينة، بينما يعكس أساس المحاسبة على أساس الاستحقاق الأداء الاقتصادى الفعلى للمنشأة بمصداقية أكبر بكثير.
ثالثًا: العناصر الأساسية لتطبيق مبدأ الاستحقاق
يتطلب التطبيق السليم لمبدأ المحاسبة على أساس الاستحقاق التعامل بدقة مع أربعة عناصر محاسبية رئيسية، وهى:
1. الإيرادات المستحقة (Accrued Revenues)
إيرادات تحققت واستحقت للمنشأة عن خدمة تم تقديمها أو سلعة تم تسليمها، لكن لم يتم تحصيل قيمتها نقدًا بعد، ولم يُصدر عنها بالضرورة فاتورة حتى تاريخ إعداد القوائم المالية. مثال: فوائد مستحقة على وديعة بنكية لم يحن موعد صرفها بعد.
2. المصروفات المستحقة (Accrued Expenses)
مصروفات ترتبت على المنشأة واستفادت منها خلال الفترة، لكن لم يتم سدادها نقدًا بعد. مثال: رواتب ديسمبر التى تُصرف فعليًا فى أول يناير، أو فوائد قرض مستحقة لم يحن موعد سدادها.
3. الإيرادات المقدمة أو غير المكتسبة (Unearned/Deferred Revenue)
مبالغ تم تحصيلها نقدًا من العملاء مقابل سلع أو خدمات لم يتم تقديمها بعد بشكل كامل. تُسجَّل هذه المبالغ كـ “التزام” (خصوم متداولة) وليس كإيراد، ويتم الاعتراف بها كإيراد تدريجيًا مع تقديم الخدمة فعليًا. مثال: اشتراكات سنوية مُحصَّلة مقدمًا من العملاء.
4. المصروفات المقدمة (Prepaid Expenses)
مبالغ تم سدادها نقدًا مقابل منافع أو خدمات ستُستهلك خلال فترات مالية قادمة. تُسجَّل هذه المبالغ كـ “أصل” (أصول متداولة) وليس كمصروف كامل، ويتم تحميلها على قائمة الدخل تدريجيًا مع مرور الوقت واستهلاك المنفعة. مثال: أقساط التأمين السنوية المدفوعة مقدمًا.
ومن هنا يظهر اهمية التطبيق السليم للمبدا المحاسبة على أساس الاستحقاق.
رابعًا: القيود المحاسبية النموذجية لتطبيق مبدأ الاستحقاق
لتقريب الصورة للقارئ المتخصص، نستعرض نموذجًا مبسطًا لقيود التسوية الجردية (Adjusting Entries) التى تُعد فى نهاية كل فترة مالية تطبيقًا لمبدأ المحاسبة على أساس الاستحقاق :
- قيد إثبات مصروف مستحق (رواتب ديسمبر غير المصروفة): من حـ/ مصروف الرواتب إلى حـ/ رواتب مستحقة الدفع (التزام متداول)
- قيد إثبات إيراد مستحق (فوائد بنكية غير محصلة): من حـ/ إيرادات مستحقة (أصل متداول) إلى حـ/ إيرادات الفوائد
- قيد تسوية مصروف مقدم (نصيب الفترة من الإيجار المدفوع مقدمًا): من حـ/ مصروف الإيجار إلى حـ/ إيجار مدفوع مقدمًا (أصل متداول)
- قيد تسوية إيراد مقدم (نصيب الفترة من اشتراك مُحصَّل مقدمًا): من حـ/ إيرادات مقدمة (التزام متداول) إلى حـ/ إيرادات الاشتراكات
هذه القيود التسووية، رغم بساطتها الظاهرية، هى فى الواقع من أكثر بنود المراجعة الخارجية حساسية، إذ يركز عليها المراجعون بشكل خاص عند فحص “قطع السنة” (Cut-off Testing) للتأكد من أن كل إيراد ومصروف قد سُجِّل فى الفترة الصحيحة التى يخصها والتاكد من الالتزام بمبدأ المحاسبة على أساس الاستحقاق.
خامسًا: أهمية مبدأ الاستحقاق فى إعداد القوائم المالية
لا تقتصر أهمية المحاسبة على أساس الاستحقاق على الجانب النظرى أو الأكاديمى، بل تمتد لتشمل جوانب عملية بالغة الأهمية بالنسبة لإدارات الشركات ومجالس إداراتها والأطراف الخارجية المعنية بها:
- مصداقية القوائم المالية: يوفر أساس الاستحقاق صورة أكثر دقة وواقعية عن الأداء المالى للمنشأة، مما يعزز ثقة المستثمرين والجهات التمويلية والبنوك فى هذه القوائم.
- مبدأ المقابلة (Matching Principle): يضمن أساس الاستحقاق مقابلة الإيرادات بمصروفاتها المرتبطة بها فى ذات الفترة، وهو ما يُعد شرطًا جوهريًا لقياس الربحية الحقيقية للمنشأة بشكل عادل.
- اتخاذ القرارات الإدارية: تعتمد الإدارة العليا فى قراراتها الاستراتيجية (التوسع، التسعير، خفض التكاليف) على قوائم مالية تعكس الواقع الاقتصادى الفعلى، وليس على حركة النقدية فقط.
- الالتزام بالمعايير المحاسبية: يُعد الالتزام بأساس الاستحقاق شرطًا أساسيًا لإصدار تقرير مراجعة نظيف (غير متحفظ) من المراجع الخارجى، ولإعداد قوائم مالية متوافقة مع المعايير المصرية للمحاسبة أو معايير التقارير المالية الدولية.
- مقارنة الأداء عبر الفترات وبين الشركات: يتيح أساس الاستحقاق إجراء مقارنات موضوعية بين أداء المنشأة فى فترات مختلفة، أو بين أداء عدة شركات فى ذات القطاع، وهو أمر يصعب تحقيقه بدقة فى ظل الأساس النقدى.
📞ابدأ الآن
سادسًا: أساس الاستحقاق والإقرار الضريبى فى مصر: فروق يجب الانتباه لها
من أكثر النقاط التى تحتاج إلى وقفة متأنية من الشركات، وبخاصة الشركات متعددة الجنسيات، هى العلاقة بين “الاستحقاق المحاسبى” (وفقًا للمعايير المحاسبية) و”الاستحقاق الضريبى” (وفقًا لقانون الضريبة على الدخل المصرى رقم 91 لسنة 2005 ولائحته التنفيذية). فرغم أن القانون الضريبى المصرى يعتمد بدوره على المحاسبة على أساس الاستحقاق فى تحديد الوعاء الضريبى، إلا أن هناك حالات عديدة تنشأ فيها فروق بين الوعاء المحاسبى والوعاء الضريبى، ويمكن تصنيف هذه الفروق إلى نوعين رئيسيين:
1. الفروق المؤقتة (Temporary Differences)
هى فروق تنشأ نتيجة اختلاف توقيت الاعتراف ببند معين محاسبيًا عن توقيت الاعتراف به ضريبيًا، لكنها تتلاشى وتنعكس تلقائيًا مع مرور الزمن. من أمثلتها الشائعة:
- الفرق بين معدلات الإهلاك المحاسبية (المبنية على العمر الإنتاجى التقديرى للأصل) ومعدلات الإهلاك الضريبية المحددة قانونًا.
- المخصصات المحاسبية (كمخصص هبوط أسعار المخزون أو مخصص تعويضات نهاية الخدمة) التى تُخصم محاسبيًا فور تكوينها، بينما لا تُقبل ضريبيًا إلا عند تحقق الواقعة فعليًا.
- الديون المعدومة التى تُخصم محاسبيًا وفق تقدير الإدارة، بينما تشترط القوانين الضريبية شروطًا محددة (كاتخاذ إجراءات جادة للتحصيل) لقبول خصمها ضريبيًا.
هذا النوع من الفروق هو الذى يستدعى إثبات الضرائب المؤجلة (Deferred Tax) فى القوائم المالية وفقًا لمعيار المحاسبة الدولى/المصرى الخاص بضرائب الدخل، سواء كأصل ضريبى مؤجل أو التزام ضريبى مؤجل.
2. الفروق الدائمة (Permanent Differences)
هى فروق لا تتلاشى بمرور الوقت، وتنشأ عن بنود يُعترف بها محاسبيًا لكن لا يُعترف بها ضريبيًا نهائيًا (أو العكس)، مثل بعض المصروفات غير القابلة للخصم الضريبى بنص القانون (كالغرامات والجزاءات المالية)، أو بعض الإيرادات المعفاة ضريبيًا.
الأثر العملى على الشركات
يستوجب هذا التمييز على الإدارة المالية للشركات، وخاصة كبرى الشركات ومتعددة الجنسيات، إعداد “مطابقة” (Reconciliation) دقيقة بين صافى الربح المحاسبى وصافى الربح الضريبى ضمن ملفات الإقرار الضريبى السنوى، وتوثيق كل فرق على حدة (مؤقت أو دائم)، مع الاحتفاظ بالمستندات المؤيدة لكل بند تحسبًا لأى فحص ضريبى لاحق. كما يستوجب الأمر تدريب الفريق المالى على التمييز الدقيق بين الاستحقاق المحاسبى والاستحقاق الضريبى، لتفادى أى تسوية خاطئة قد تؤدى إما إلى دفع ضريبة أكبر من المستحق فعلًا، أو إلى مخاطر ضريبية نتيجة خصم غير مقبول قانونًا.
سابعًا: تحديات تطبيق مبدأ الاستحقاق فى الشركات الكبرى ومتعددة الجنسيات
تواجه الشركات متوسطة وكبيرة الحجم، وبخاصة فروع الشركات متعددة الجنسيات، تحديات عملية خاصة عند تطبيق مبدأ المحاسبة على أساس الاستحقاق بالشكل الأمثل، من أبرزها:
- التوفيق بين المعايير المحلية والدولية: حيث تُعد الشركة التابعة قوائمها المالية المحلية وفق المعايير المصرية للمحاسبة لأغراض الإقرار الضريبى والجهات الرقابية المحلية، بينما تُعد فى الوقت ذاته تقارير مالية للشركة الأم وفق معايير التقارير المالية الدولية (IFRS) أو المعايير الأمريكية (US GAAP)، مما يستلزم مطابقة دقيقة بين النظامين.
- تعدد أنظمة الـ ERP وتوحيد السياسات المحاسبية: فى ظل استخدام أنظمة تخطيط موارد مختلفة بين الفروع، قد تنشأ فروق فى توقيت وطريقة تطبيق قيود الاستحقاق بين فرع وآخر، مما يستوجب دليل سياسات محاسبية موحد على مستوى المجموعة.
- تقديرات الإدارة والحكم المهنى: يتطلب تطبيق أساس الاستحقاق فى بعض البنود (كالمخصصات وتقدير نسب الإنجاز فى العقود طويلة الأجل) درجة من التقدير والحكم المهنى، مما يفتح الباب أمام اختلافات فى التطبيق ما لم تكن هناك سياسة موحدة وموثقة.
- الفصل الزمنى بين الفترات (Cut-off): يُعد ضبط “قطع السنة” بدقة، وخاصة قرب نهاية العام المالى، من أكثر التحديات العملية شيوعًا، إذ يستلزم التأكد من أن كل عملية سُجِّلت فى الفترة الصحيحة التى تخصها فعليًا وليس فى الفترة التى تم فيها التحصيل أو السداد النقدى.
ثامنًا: أخطاء شائعة عند تطبيق مبدأ الاستحقاق
من خلال خبرتنا العملية فى مراجعة قوائم مالية لعدد كبير من الشركات، رصدنا عددًا من الأخطاء المتكررة عند تطبيق المحاسبة على أساس الاستحقاق لتى ننصح الشركات بالانتباه لها:
- تسجيل الإيراد عند التحصيل بدلًا من تحقق الخدمة، وخاصة فى العقود طويلة الأجل أو عقود الاشتراكات.
- إغفال تسجيل المصروفات المستحقة غير المصحوبة بفاتورة حتى تاريخ إعداد القوائم المالية (كفواتير الكهرباء أو الاتصالات لآخر أيام الشهر).
- تحميل كامل قيمة المصروفات طويلة الأجل (كالتأمين السنوى أو الاشتراكات السنوية فى البرمجيات) على فترة واحدة بدلًا من توزيعها على الفترات المستفيدة.
- الخلط بين الاستحقاق المحاسبى والاستحقاق الضريبى عند إعداد الإقرار الضريبى، دون إجراء مطابقة صحيحة للفروق المؤقتة والدائمة.
- عدم توثيق الأسس والتقديرات المستخدمة فى قيود التسوية الجردية، مما يصعّب على المراجع الخارجى التحقق من سلامة هذه القيود.
تاسعًا: دور المراجع الخارجى فى التحقق من الالتزام بمبدأ الاستحقاق
يُولى المراجع الخارجى اهتمامًا خاصًا بفحص مدى التزام الشركة بمبدأ المحاسبة على أساس الاستحقاق عند تنفيذ أعمال المراجعة السنوية، ويشمل ذلك عادة:
- اختبار “قطع السنة” للإيرادات والمصروفات (Cut-off Testing) للتأكد من تسجيل كل عملية فى الفترة الصحيحة.
- مراجعة قيود التسوية الجردية فى نهاية الفترة والتحقق من مستنداتها المؤيدة.
- تقييم مدى معقولية التقديرات المحاسبية (كالمخصصات ونسب الإنجاز) ومدى اتساقها مع فترات سابقة.
- مطابقة أرصدة الإيرادات والمصروفات المستحقة والمقدمة مع العقود والمستندات الأصلية.
وهنا يبرز دور المكتب المحاسبى كشريك استراتيجى للشركة، لا يقتصر دوره على إبداء الرأي فى القوائم المالية فحسب، بل يمتد إلى تقديم توصيات عملية لتحسين الأنظمة والسياسات المحاسبية الداخلية بما يضمن التطبيق السليم لمبدأ الاستحقاق على مدار العام، وليس فقط عند إعداد القوائم المالية الختامية.
📞ابدأ الآن
لماذا تحتاج شركتك لمراجعة تطبيقها لمبدأ الاستحقاق مع مستشار متخصص؟
إن التطبيق السليم لمبدأ المحاسبة على أساس الاستحقاق ليس مجرد إجراء شكلى يُنفَّذ فى نهاية الفترة المالية، بل هو نظام متكامل يبدأ من تصميم السياسات المحاسبية الداخلية، ويمتد إلى تدريب الفريق المالى، وضبط أنظمة الـ ERP، وينتهى بإعداد قوائم مالية موثوقة ومطابقة تمامًا للإقرار الضريبى. مكتب حسن سعد محاسبون قانونيون ومستشارون يقدم لعملائه من الشركات المتوسطة والكبيرة ومتعددة الجنسيات خدمات متكاملة تشمل: مراجعة وتصميم دليل السياسات المحاسبية، فحص وتقييم أنظمة الرقابة الداخلية المرتبطة بقيود التسوية الجردية، إعداد مطابقة دقيقة بين الوعاء المحاسبى والوعاء الضريبى، إلى جانب أعمال المراجعة الخارجية السنوية الكاملة وفق المعايير المصرية والدولية. فريقنا جاهز لمساعدة شركتكم على بناء نظام محاسبى قوى يعكس حقيقة أدائها المالى ويحميها من المخاطر الضريبية.
يمثل مبدأ المحاسبة على أساس الاستحقاق حجر الزاوية فى أى نظام محاسبى موثوق، وهو الأساس الذى تُبنى عليه ثقة المستثمرين والبنوك والجهات الرقابية فى القوائم المالية للمنشأة. وبالنسبة للشركات متوسطة وكبيرة الحجم ومتعددة الجنسيات العاملة فى مصر، فإن التطبيق السليم لهذا المبدأ، مع الفهم الدقيق للفروق بينه وبين الاستحقاق الضريبى، يُعد ضرورة لا غنى عنها لضمان إعداد قوائم مالية سليمة وتفادى أى مخاطر أو مفاجآت ضريبية غير محسوبة. وننصح كل شركة بإجراء مراجعة دورية لسياساتها وممارساتها المحاسبية فى هذا الشأن بالتعاون مع مستشار متخصص، بدلًا من انتظار ملاحظات المراجع الخارجى أو مصلحة الضرائب.
📞ابدأ الآن
هل تطبق شركتك مبدأ المحاسبة على أساس الاستحقاق بالشكل الصحيح؟
مكتب حسن سعد محاسبون فانونيون ومستشارون يساعد الشركات المتوسطة والكبيرة ومتعددة الجنسيات على بناء نظام محاسبى دقيق يطبق مبدأ الاستحقاق بالكامل، ويقلل من فجوة الاستحقاق الضريبى، ويضمن قوائم مالية موثوقة.
كثير من الشركات تكتشف متأخرًا أن سياساتها فى تسجيل الإيرادات والمصروفات لا تطبق مبدأ المحاسبة على أساس الاستحقاق بالشكل السليم، مما يؤدى إلى قوائم مالية غير دقيقة ومفاجآت ضريبية غير محسوبة. فريقنا من المحاسبين القانونيين والمستشارين الضريبيين يقدم لكم:
- مراجعة شاملة لدليل السياسات المحاسبية الخاص بشركتكم.
- فحص قيود التسوية الجردية والتأكد من دقة تطبيق مبدأ الاستحقاق.
- إعداد مطابقة دقيقة بين الوعاء المحاسبى والوعاء الضريبى.
- تحديد الفروق المؤقتة والدائمة واحتساب الضرائب المؤجلة بشكل صحيح.
- أعمال المراجعة الخارجية السنوية الكاملة وفق المعايير المصرية والدولية.
احجز استشارتك الآن — تواصل مع فريق مكتب حسن سعد اليوم لمراجعة مدى دقة تطبيق شركتك لمبدأ الاستحقاق المحاسبى، قبل إعداد قوائمكم المالية القادمة أو الإقرار الضريبى السنوى.
📞ابدأ الآن
المراجع المهنية
- الإطار المفاهيمى لإعداد وعرض القوائم المالية – مجلس معايير المحاسبة الدولية (IASB): ifrs.org
- المعايير المصرية للمحاسبة – وزارة المالية المصرية: mof.gov.eg
- قانون الضريبة على الدخل رقم 91 لسنة 2005 ولائحته التنفيذية – مصلحة الضرائب المصرية: eta.gov.eg
- معيار المحاسبة الدولى رقم (12) الخاص بضرائب الدخل والضرائب المؤجلة: ifrs.org
ملحوظة مهنية: يقدَّم هذا المقال لأغراض التوعية العامة والتحليل المهنى الأولى، ولا يُغنى عن الرجوع للمعايير المحاسبية والقانونية الكاملة والاستشارة المتخصصة قبل اتخاذ أى قرار يخص السياسات المحاسبية أو الضريبية لشركتكم.
يمكنكم قراءة المزيد من المقالات ذات الصلة عبر الروابط ادناه:
المخصصات المحاسبية: الأنواع، الأثر على القوائم المالية والربحية، والمعالجة الضريبية
أهم التعديلات الضريبية في مصر 2026 الحزمة الثانية بعد صدور القوانين الجديدة
كيف تساعد الاستشارات الضريبية في نمو الشركات؟
كيف تساعد الاستشارات الضريبية في نمو الشركات؟ا
لذكاء الاصطناعي AI في المحاسبة
تقييم الشركات وإعادة الهيكلة المالية والقانونية: دليل الاندماج والاستحواذ والانقسام وتعديل رأس المال