يبحث كثير من المستثمرين ورواد الأعمال، مصريين كانوا أو أجانب، عن طريق واضح وآمن إلى تاسيس الشركات فى مصر دون الوقوع في أخطاء قانونية أو ضريبية تكلّفهم الوقت والمال لاحقاً. فمصر أكبر دولة عربية من حيث عدد السكان، وتقدّم سوقاً محلياً واسعاً وبيئة إجرائية تتطور باستمرار، من أبرز ملامحها التأسيس الإلكتروني عبر بوابة الهيئة العامة للاستثمار والمناطق الحرة. لكن سهولة الإجراءات لا تعني بساطة القرار؛ فاختيار الشكل القانوني، وتحديد رأس المال، وصياغة النظام الأساسي، والتخطيط الضريبي منذ اليوم الأول، كلها قرارات ترسم مسار الشركة لسنوات طويلة.
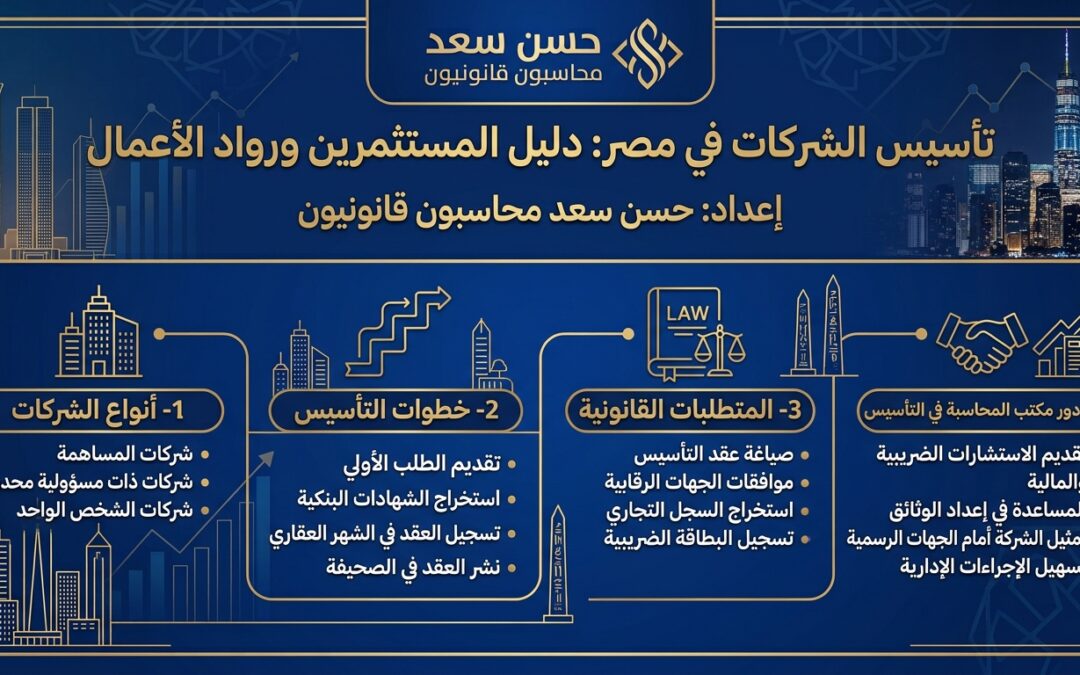
يقدّم لك هذا الدليل، الذي أعدّه مكتب حسن سعد محاسبون قانونيون ومستشارون، رؤية عملية متكاملة حول تاسيس الشركات في مصر، ويغطي أربعة محاور: أنواع الشركات، وخطوات التأسيس، والمتطلبات القانونية، ودور مكتب المحاسبة في كل مرحلة. وهو موجّه بالأساس إلى أصحاب الشركات المتوسطة والكبيرة، وإلى المستثمرين الأجانب الراغبين في دخول السوق المصري بهيكل سليم ومتوافق مع القوانين المعمول بها.
📞ابدأ الآن
لماذا يُعد تاسيس الشركات في مصر قراراً استراتيجياً؟
يتجه المستثمرون إلى تاسيس الشركات في مصر لأسباب متعددة؛ فالسوق المحلي كبير ومتنوع، والموقع الجغرافي يتيح الوصول إلى أسواق أفريقيا والشرق الأوسط وأوروبا، كما تشهد قطاعات مثل الصناعة والطاقة والعقارات وتكنولوجيا المعلومات والخدمات اللوجستية طلباً متزايداً. وإلى جانب ذلك، يتيح قانون الاستثمار رقم 72 لسنة 2017 ضمانات وحوافز تختلف بحسب نوع النشاط وموقعه.
غير أن هذه الفرص لا تُستثمر على الوجه الأمثل إلا إذا بُني الكيان على أساس قانوني ومحاسبي سليم. فالشركة التي تُؤسَّس بشكل قانوني غير مناسب قد تضطر لاحقاً إلى تعديل عقدها أو تحويل شكلها القانوني أو مواجهة التزامات ضريبية لم تكن في الحسبان. ولذلك نرى أن تاسيس الشركات في مصر يجب أن يبدأ بدراسة مالية وقانونية متكاملة، لا بحجز الاسم التجاري فقط.
كما أن المستثمر الجاد يطرح منذ البداية أسئلة محددة: كم سيبلغ العبء الضريبي الفعلي؟ وكيف تُدار الأموال وتُحوَّل الأرباح؟ وما التزامات الإفصاح والتقارير؟ وما مدى مرونة الشركة عند دخول شريك جديد أو الخروج من السوق؟ والإجابة الدقيقة عن هذه الأسئلة هي ما يميز التخطيط الاحترافي ل تاسيس الشركات في مصر عن التأسيس الإجرائي المجرد، وهي أيضاً ما يمنح الشركاء والبنوك والجهات الرقابية الثقة في الكيان الجديد.
أولاً: أنواع الشركات في مصر
يتنوع الشكل القانوني للشركات في مصر بحسب عدد الشركاء، وحدود مسؤوليتهم، وطبيعة النشاط، وحجم رأس المال. وتخضع الشركات في الأساس لقانون الشركات رقم 159 لسنة 1981 ولائحته التنفيذية، إلى جانب قانون الاستثمار والقوانين الخاصة بكل نشاط. وتُعد معرفة هذه الأنواع أول خطوة في تاسيس الشركات في مصر لأن الشكل القانوني يحدد المسؤولية والإدارة والضرائب وإمكانات التوسع.
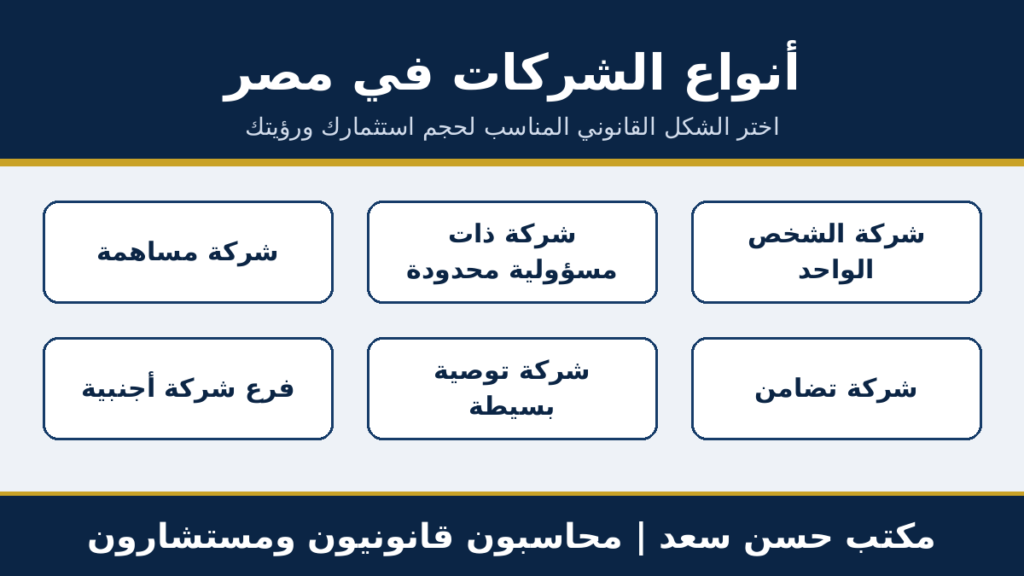
شكل: أنواع الشركات المتاحة عند تاسيس الشركات في مصر
📞ابدأ الآن
1) شركة الشخص الواحد
استُحدثت شركة الشخص الواحد ضمن انواع تاسيس الشركات في مصر وفق قانون الشركات بموجب تعديلات عام 2018، وهي تتيح لمؤسس واحد، شخصاً طبيعياً كان أو اعتبارياً، إنشاء كيان قانوني مستقل. وتقتصر مسؤولية المؤسس على قيمة رأس المال المحدد في عقد الشركة، مما يفصل بين ذمته الشخصية وذمة الشركة. وهي خيار مناسب للمستثمر الذي يريد التحكم الكامل في مشروعه، أو للشركات الأم التي ترغب في إنشاء شركة تابعة مملوكة لها بالكامل. وعند دخول شركاء جدد يمكن تحويلها إلى شركة أخرى وفق الإجراءات النظامية.
2) الشركة ذات المسؤولية المحدودة
هي الأكثر انتشاراً فى تاسيس الشركات في مصر بين المستثمرين ورواد الأعمال والشركات متعددة الجنسيات. لا يقل عدد الشركاء فيها عن اثنين ولا يزيد على خمسين، وتقتصر مسؤولية كل شريك على قيمة حصته. ويحدد الشركاء رأس المال في عقد التأسيس على أن يُقسَّم إلى حصص متساوية القيمة، وتُسدَّد الحصص النقدية بالكامل ولايشترط ايداعه بالبنك عند التأسيس. ويجوز أن تكون الشركة مملوكة بالكامل لمستثمرين أجانب في معظم الأنشطة.
ومن النقاط التي يغفل عنها كثيرون أن اللائحة التنفيذية لقانون الشركات تقرر للعاملين نصيباً في الأرباح إذا بلغ رأس مال الشركة ذات المسؤولية المحدودة الحد الأدنى لرأس مال شركة المساهمة العاملة في النشاط نفسه، وهو ما ينبغي أخذه في الاعتبار عند التخطيط لرأس المال وسياسة توزيع الأرباح.
3) شركة المساهمة
هي الشكل المفضل للمشروعات الكبيرة عند تاسيس الشركات في مصر ولمن يخططون لجذب مستثمرين أو الطرح في سوق المال مستقبلاً. يُقسَّم رأس مالها إلى أسهم، ولا يقل عدد المؤسسين فيها عن ثلاثة. ووفقاً للدليل الإلكتروني لخدمات الهيئة العامة للاستثمار، فإن الحد الأدنى لرأس المال المصدر هو 250 ألف جنيه، يُسدَّد منه 10% عند التأسيس وتُستكمل النسبة إلى 25% خلال ثلاثة أشهر على الأكثر من قيد الشركة في السجل التجاري بموجب شهادات ايداع بنكية ، على ألا يزيد رأس المال المرخص به على عشرة أمثال رأس المال المصدر.
وتتطلب شركة المساهمة حوكمة أدق، ومجلس إدارة، وجمعيات عامة، ومراقب حسابات، مما يجعل الاستعانة بمكتب محاسبة متخصص ضرورة مهنية وليست ترفاً.
4) شركات الأشخاص: التضامن والتوصية البسيطة
تقوم شركة التضامن على اعتبار شخصي بين الشركاء، وهم مسؤولون عن ديون الشركة مسؤولية تضامنية في أموالهم الخاصة. أما شركة التوصية البسيطة فتضم فريقين: شركاء متضامنين مسؤوليتهم مطلقة، وشركاء موصين تقتصر مسؤوليتهم على حصصهم. وهذه الأشكال من تاسيس الشركات في مصر أقل شيوعاً بين الشركات الكبيرة والمستثمرين بسبب مخاطر المسؤولية الشخصية، لكنها قد تناسب بعض الأعمال العائلية والمهنية الصغيرة. ويوجد كذلك شكل شركة التوصية بالأسهم، وهو أقل استخداماً في الواقع العملي.
5) فرع الشركة الأجنبية ومكتب التمثيل
للشركات الأجنبية التي تريد دخول السوق دون إنشاء شركة مستقلة خياران: فتح فرع لشركتها الأم لمباشرة النشاط تم التعاقد عليه داخل مصر ، أو إنشاء مكتب تمثيل يقتصر دوره على الدراسة والترويج والتنسيق دون ممارسة نشاط تجاري يحقق إيرادات. ويُعد الفرع امتداداً للشركة الأم، بينما تتمتع الشركة التابعة، كشركة ذات مسؤولية محدودة أو مساهمة مملوكة لشركة أجنبية، بشخصية اعتبارية مستقلة. وتختلف الآثار الضريبية والقانونية لكل خيار، ولذلك يلزم المفاضلة بينها قبل البدء في تاسيس الشركات في مصر.
مقارنة سريعة بين الأشكال القانونية
| النوع | عدد الشركاء | راس المال | المسؤولية | الأنسب لـ |
| شركة الشخص الواحد | مؤسس واحد | لايوجد حد ادنى ولا اقصى ويدفع بالنك عند التاسيس | محدودة بقيمة رأس المال | المستثمر المنفرد والشركات الأم |
| ذات مسؤولية محدودة | من 2 إلى 50 شريكاً | لايوجد حد ادنى ولا اقصى ولا يشترط أن يدفع بالنك عند التاسيس | محدودة بقيمة الحصة | الشركات المتوسطة ومتعددة الجنسيات |
| مساهمة | 3 مؤسسين على الأقل | الحد الادنى راس المال 250 الف جنيه مصرى ويمكن دفعة 10%عند التاسيس و15% خلال ثلاث شهور من التاسيس وتدفع بالبنك | محدودة بقيمة الأسهم | المشروعات الكبيرة والتمويل وسوق المال |
| تضامن | شريكان فأكثر | لايوجد حد ادنى ولا اقصى ولا يشترط أن يدفع بالنك عند التاسيس | تضامنية وغير محدودة | الأعمال العائلية والمهنية الصغيرة |
| توصية بسيطة | متضامن وموصٍ | لايوجد حد ادنى ولا اقصى ولا يشترط أن يدفع بالنك عند التاسيس | مطلقة للمتضامن ومحدودة للموصي | مشروعات تجمع بين الإدارة والتمويل |
| فرع شركة أجنبية | شركة أجنبية واحدة | ايداع 5000 دولار بالبنك عند التاسيس | تتحملها الشركة الأم | اختبار السوق دون كيان مستقل |
كيف تختار الشكل المناسب لمشروعك؟
لا توجد إجابة واحدة تناسب الجميع، لكن هناك أسئلة تساعدك على الحسم قبل أن تبدأ في تاسيس الشركات في مصر:
- هل تخطط لإدخال شركاء أو مستثمرين جدد خلال السنوات القادمة؟
- هل تحتاج إلى فصل كامل بين ذمتك الشخصية وذمة المشروع؟
- هل ستحتاج الشركة إلى تمويل بنكي كبير أو طرح أسهم مستقبلاً؟
- ما الأثر الضريبي وتكلفة الامتثال المحاسبي لكل شكل قانوني؟
- هل المستثمر أجنبي، وهل النشاط خاضع لقيود أو موافقات خاصة؟
وفي الغالب تكون الشركة ذات المسؤولية المحدودة هي الخيار المتوازن لأغلب المستثمرين، بينما تناسب المساهمة المشروعات الكبيرة، وتناسب شركة الشخص الواحد من يريد الاستقلال بالملكية. لكن القرار النهائي ينبغي أن يُبنى على دراسة فعلية لحالتك.
اعتبارات إضافية للشركات الكبيرة ومتعددة الجنسيات
عند تاسيس الشركات في مصر إذا كنت تمثل شركة كبرى أو مجموعة دولية، فمن المهم أن ينسجم الشكل المختار مع سياسات المجموعة في الحوكمة والتقارير والتمويل، وأن يراعي قواعد التعامل مع الأطراف المرتبطة والتسعير التحويلي وإمكانات توزيع الأرباح وتحويلها إلى الخارج. كما يُفضَّل التفكير في هيكل الملكية داخل المجموعة، وفي الجهة التي ستمتلك أسهم الشركة المصرية، لأن ذلك يؤثر في الضرائب وفي مرونة الخروج مستقبلاً.
ثانياً: خطوات تاسيس الشركات في مصر
أتاحت الهيئة العامة للاستثمار والمناطق الحرة إتمام معظم إجراءات التأسيس إلكترونياً، لكن نجاح العملية يعتمد على الإعداد الجيد قبل التقديم. وفيما يلي الخطوات العملية المتبعة في تاسيس الشركات في مصر:
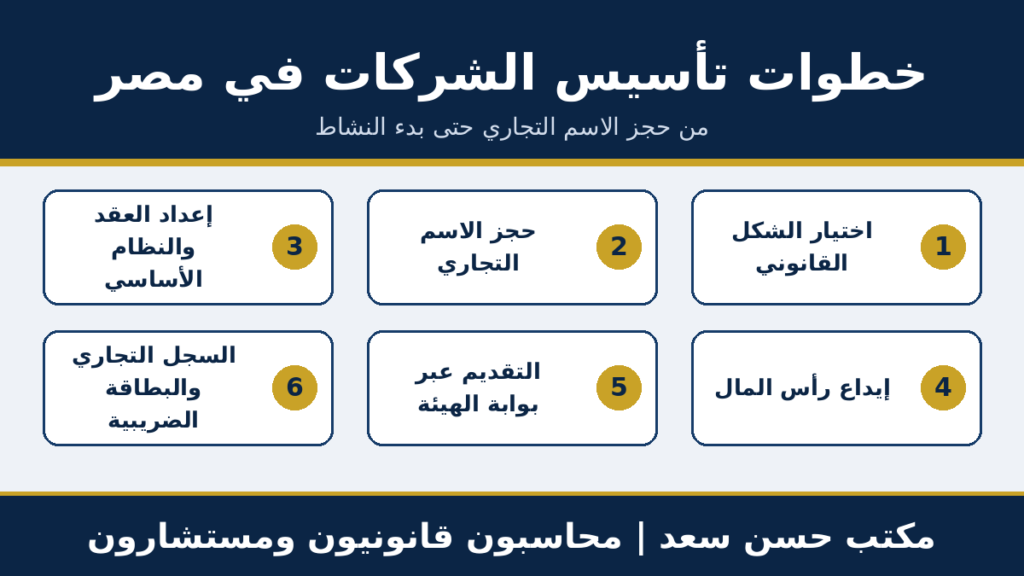
شكل: خطوات تاسيس الشركات في مصر من الفكرة إلى بدء النشاط
📞ابدأ الآن
- الدراسة الأولية واختيار الشكل القانوني والنشاط. حدّد نشاط الشركة بدقة، وراجع ما إذا كان يتطلب موافقات أو تراخيص من جهات متخصصة قبل بدء العمل. ثم اختر الشكل القانوني المناسب بناءً على ما سبق من معايير الملكية والمسؤولية والتمويل والضرائب.
- حجز الاسم التجاري واستخراج شهادة عدم الالتباس. يجب أن يكون اسم الشركة غير متشابه مع اسم شركة قائمة. ويتم التقديم على شهادة عدم الالتباس إلكترونياً عبر منصة مصر الرقمية وفق ما تشترطه الهيئة العامة للاستثمار في المستندات المطلوبة.
- تجهيز المستندات والتوكيلات. تشمل المستندات صور بطاقات الرقم القومي للمصريين وجوازات السفر للأجانب، وتوكيلات خاصة بالتأسيس إذا تم التأسيس عن طريق وكيل، مع النص صراحةً على جواز التعاقد مع النفس والغير عند كون الوكيل أحد الشركاء.
- إعداد عقد التأسيس والنظام الأساسي. هما وثيقتا الشركة الحاكمتان، وينبغي أن تتناولا غرض الشركة ومقرها ورأس مالها وطريقة إدارتها وتوزيع الأرباح والخسائر وانتقال الحصص أو الأسهم وآليات الخروج وفض النزاعات. ويُفضل أن يشارك المستشار المالي في مراجعة البنود المالية قبل التوقيع.
- التقديم عبر بوابة الهيئة الإلكترونية. تُنشأ مساحة عمل على البوابة، وتُستكمل بيانات الشركة والشركاء ومجلس الإدارة والنشاط والمقر، وتُرفع المستندات، ثم تُراجع الهيئة الطلب. وبعد ذلك تُسدَّد رسوم الجهات المشاركة دفعة واحدة، ويوقّع المستخدم إلكترونياً على العقد والنظام الأساسي.
- إيداع رأس المال والتعامل مع الحصص العينية. يُودع رأس المال النقدي وفق الشكل القانوني المختار. وإذا كانت هناك حصة عينية، كمعدات أو عقارات أو صافي أصول، فيلزم تقييمها من خلال لجنة تُشكَّل بقرار من رئيس الهيئة لهذا الغرض.
- استخراج السجل التجاري والبطاقة الضريبية. بعد إتمام التأسيس تحصل الشركة على السجل التجاري والبطاقة الضريبية، وهما الوثيقتان الرسميتان لمزاولة النشاط، ثم تبدأ التسجيلات اللاحقة مثل ضريبة القيمة المضافة والتأمينات الاجتماعية وتراخيص المقر.
وعند تاسيس الشركات فى مصر تختلف مدة إنجاز التأسيس بحسب الشكل القانوني ونوع النشاط ومدى اكتمال المستندات. فالهيئة تعمل على إنهاء إجراءات شركة الشخص الواحد واستخراج العقد خلال يوم واحد متى استُوفيت المستندات وسلمت الإجراءات، بينما قد تستغرق الشركات المساهمة والأنشطة الخاضعة لموافقات خاصة وقتاً أطول كما يوجد حدمة مميزة VIP لقليل مدة التاسيس.
عناصر تكلفة التأسيس
لا تقتصر تكلفة تاسيس الشركات في مصر على رسوم الهيئة؛ فالميزانية الواقعية تشمل عدة عناصر:
- رسوم التأسيس والجهات المشاركة التي تُسدَّد عبر البوابة الإلكترونية.
- رسوم توثيق العقد والتصديق عليه أمام نقابة المحامين.
- رسوم السجل التجاري والغرف التجارية أو الصناعية بحسب النشاط.
- أتعاب المحامي والمحاسب والمستشار الضريبي.
- إيجار المقر أو تجهيزه وتراخيصه.
- رأس المال التشغيلي اللازم لتغطية الأشهر الأولى من النشاط.
وتتغير الرسوم من وقت لآخر، لذلك يُنصح بطلب تقدير محدّث للتكلفة قبل اتخاذ القرار، وبإدراج رأس المال التشغيلي ضمن الخطة حتى لا تتعثر الشركة في أشهرها الأولى.
نصائح عملية لتسريع الإجراءات
يمكن تقليل الوقت والتكلفة في تاسيس الشركات في مصر باتباع بعض الممارسات البسيطة:
- جهّز المستندات كاملة ومحدّثة قبل بدء التقديم الإلكتروني.
- تأكد من سريان جوازات السفر وبطاقات الهوية والتوكيلات.
- فكّر في أكثر من اسم تجاري بديل تحسباً لتشابه الأسماء.
- راجع مسودة العقد والنظام الأساسي مع محامٍ ومحاسب قبل التوقيع الإلكتروني.
- احتفظ بنسخ رقمية منظمة من كل المستندات والإيصالات.
- اخنتار الخدمة المميزة VIP عند البدء فى اعمال التاسيس
ثالثاً: المتطلبات القانونية لتأسيس الشركات
تتنوع المتطلبات القانونية في تاسيس الشركات في مصر بحسب الشكل القانوني وجنسية الشركاء ونوع النشاط. وهذه أهم المتطلبات التي نصادفها في الواقع العملي:
المستندات الأساسية
- صور بطاقات الرقم القومي للشركاء المصريين، وجوازات السفر سارية الصلاحية للأجانب.
- شهادة عدم التباس الاسم التجاري الصادرة وفق إجراءات الهيئة.
- توكيلات مميكنة من الشركاء أو من المؤسسين عند التأسيس عن طريق وكيل، ويلزم في شركات المساهمة أن تصدر من جميع المؤسسين.
- عقد التأسيس والنظام الأساسي، مع تصديق المحامي عليهما أمام نقابة المحامين، وتقديم صورة من كارنيه القيد بالنقابة.
- بيان من سجل المحاسبين والمراجعين يفيد أحقية مراقب حسابات الشركة في مراجعة واعتماد ميزانيات شركات الأموال، أو إقرار قبول التعيين من المراقب.
- شهادة بنكية بإيداع رأس المال بالنسبة لشركات الشخص الواحد والمساهمة، وتقرير تقييم الحصة العينية إن وُجدت.
- في شركات المساهمة: شهادة من شركة مصر للمقاصة والإيداع والقيد المركزي تفيد إنهاء إجراءات تكويد المساهمين.
متطلبات خاصة بالمستثمر الأجنبي
إلى جانب ما سبق، يحتاج الشريك الأجنبي إلى جواز سفر ساري، وتوكيل رسمي موثّق ومصدّق عليه من الجهات المختصة إذا كان التأسيس عن طريق وكيل. وإذا كان الشريك شخصاً اعتبارياً أجنبياً فيُطلب عادةً تقديم وثائق تأسيسه وتفويض ممثله مترجمة ومصدّقاً عليها وفق الأصول. كما ينبغي التحقق مسبقاً من أي قيود على تملك الأجانب في النشاط المقصود (الاستعلام الامنى).
حوكمة الشركة وإدارتها
عند تاسيس الشركات فى مصر يتطلب الشكل القانوني المختار تنظيماً داخلياً واضحاً للإدارة. ففي الشركة ذات المسؤولية المحدودة يُعيَّن مدير أو أكثر بصلاحيات محددة في العقد، وفي شركة المساهمة يُشكَّل مجلس إدارة تنتخبه الجمعية العامة. وينبغي أن ينص النظام الأساسي بوضوح على صلاحيات التوقيع، وحدود التصرف في أصول الشركة، والقرارات التي تحتاج إلى موافقة الشركاء أو الجمعية العامة، وآلية الدعوة إلى الاجتماعات وحفظ المحاضر. وكلما كانت هذه البنود دقيقة قلّت النزاعات المستقبلية، وسهل على البنوك والمستثمرين فهم هيكل السلطة داخل الشركة.
الالتزامات المستمرة بعد التأسيس
لا ينتهي دور المستثمر عند استلام السجل التجاري والبطاقة الضريبية؛ فالالتزامات التالية تبدأ فور بدء النشاط:
- مسك دفاتر وسجلات منتظمة وفق معايير المحاسبة المصرية، وإعداد قوائم مالية سنوية يعتمدها مراقب الحسابات.
- تقديم الإقرارات الضريبية في مواعيدها، وفي مقدمتها ضريبة الدخل على الأشخاص الاعتبارية وضريبة القيمة المضافة، مع الالتزام بضريبة الدمغة وأنظمة الخصم والتحصيل تحت حساب الضريبة.
- التسجيل في منظومة الفاتورة الإلكترونية والإيصال الإلكتروني لدى مصلحة الضرائب المصرية وإصدار الفواتير وفقها.
- التسجيل في التأمينات الاجتماعية والوفاء بالتزامات شؤون العاملين.
- تحديث بيانات السجل التجاري والإفصاح عن المستفيد الحقيقي وفق الضوابط المعمول بها.
- عقد الجمعيات العامة وحفظ محاضر الاجتماعات في الشركات التي يتطلب شكلها القانوني ذلك.
التراخيص والموافقات الخاصة بالنشاط
تتطلب بعض الأنشطة موافقات من جهات رقابية أو فنية قبل مزاولتها أو أثناء التأسيس، مثل الأنشطة المالية الخاضعة لرقابة الهيئة العامة للرقابة المالية، أو الأنشطة الصناعية والتجارية التي تحتاج إلى تراخيص تشغيل أو موافقات بيئية ومحلية، أو الأنشطة التي تفرض قيوداً على تملك الأجانب. ولذلك نوصي بتحديد النشاط بدقة في العقد، وبحصر التراخيص المطلوبة وجدولتها الزمنية قبل البدء في تاسيس الشركات في مصر، حتى لا تتوقف الشركة عن العمل بعد التأسيس بسبب نقص ترخيص كان يمكن استخراجه مبكراً.
تنبيه مهني: تتغير بعض الحدود والرسوم والاشتراطات بقرارات وزارية أو تعديلات تشريعية، ولذلك تجب مراجعة الأرقام والمستندات المحدثة وقت التأسيس مع جهة متخصصة، وعدم الاعتماد على معلومات قديمة.
رابعاً: دور مكتب المحاسبة في تاسيس الشركات في مصر
يظن بعض المستثمرين أن دور المحاسب يبدأ بعد التأسيس، بينما الحقيقة أن أغلب القرارات المحاسبية والضريبية المؤثرة تُتخذ قبل التسجيل. فالمكتب المتخصص لا يكتفي بتجهيز الأوراق، بل يبني الهيكل المالي الذي ستعمل الشركة عليه. وفيما يلي أبرز أدواره في تاسيس الشركات في مصر:
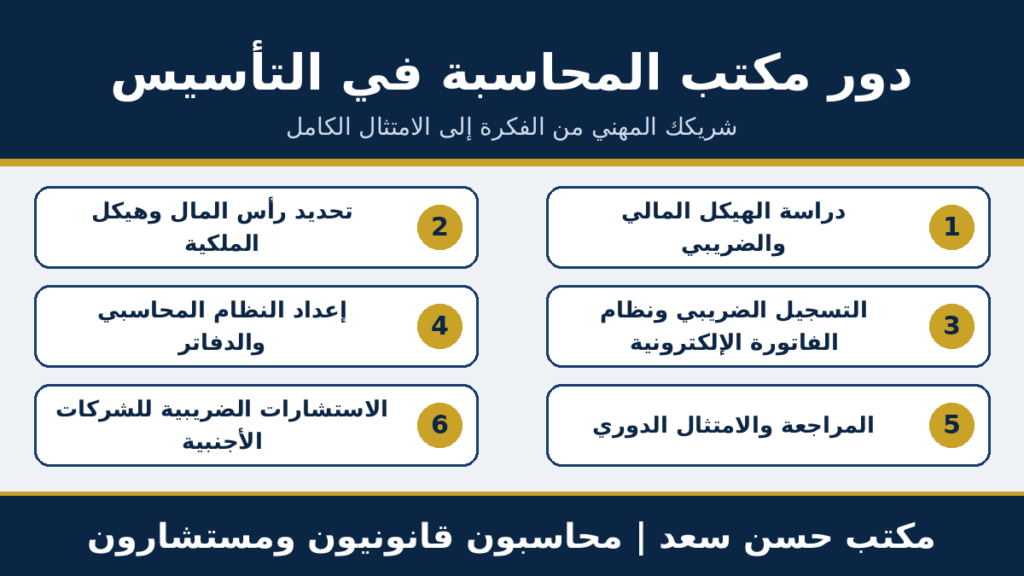
شكل: دور مكتب المحاسبة في تاسيس الشركات في مصر
📞ابدأ الآن
- الدراسة المالية والضريبية المسبقة: مقارنة الأشكال القانونية من حيث العبء الضريبي وتكلفة الامتثال وإمكانات النمو، قبل الالتزام بأي شكل.
- هيكلة رأس المال والملكية: تحديد رأس المال المناسب لطبيعة النشاط وخطة التمويل، وتصميم هيكل الملكية خاصةً عند وجود شركاء أجانب أو شركة أم.
- مراجعة البنود المالية في العقد والنظام الأساسي: مثل السنة المالية وسياسة توزيع الأرباح وصلاحيات التوقيع وتفويض الإدارة.
- التسجيل الضريبي وتهيئة الأنظمة: استخراج البطاقة الضريبية، والتسجيل في ضريبة القيمة المضافة، وربط الشركة بمنظومة الفاتورة والإيصال الإلكتروني.
- إعداد النظام المحاسبي: دليل الحسابات والدورة المستندية وضوابط الرقابة الداخلية، بما يتوافق مع معايير المحاسبة المصرية ومتطلبات التقارير لدى الشركة الأم.
- الميزانية الافتتاحية والحصص العينية: تجهيز الأرصدة الافتتاحية وتوثيق الحصص العينية ومساندة اللجان المختصة بالبيانات اللازمة.
- المراجعة والامتثال الدوري: إعداد القوائم المالية السنوية وتقارير مراقب الحسابات والإقرارات الضريبية في مواعيدها لتفادي الغرامات.
- الاستشارات للشركات متعددة الجنسيات: مثل التسعير التحويلي بين الشركات المرتبطة، والاستفادة من اتفاقيات تجنب الازدواج الضريبي، وتقييم الحوافز الاستثمارية المتاحة.
عند تاسيس الشركات في مصر وفي حالة الشركات متعددة الجنسيات، تزداد أهمية التنسيق بين الشركة الأم والشركة المصرية، إذ تحتاج الإدارة الإقليمية إلى تقارير في مواعيد محددة وبمعايير متسقة، وتحتاج الجهات الضريبية إلى توثيق دقيق للمعاملات بين الأطراف المرتبطة. ويساعد وضع دورة محاسبية واضحة منذ اليوم الأول على تقليل المراجعات المتكررة وتجنب المفاجآت عند الفحص الضريبي أو المراجعة الخارجية.
وفى تاسيس الشركات في مصر تبدأ علاقتنا المهنية بالعميل عادةً باجتماع تمهيدي لفهم المشروع والملكية والتمويل والأسواق المستهدفة، ثم نعرض مقارنة مكتوبة بين الخيارات القانونية والضريبية الممكنة. وبعد اعتماد الخيار المناسب ننسق مع المحامي والجهات المعنية لإتمام التأسيس، ثم نبني النظام المحاسبي ونسجّل الشركة ضريبياً، وننتهي بتسليم دليل واضح بالمواعيد والالتزامات الدورية، ويستمر دعمنا بعد ذلك بتقارير ومراجعات تضمن بقاء الشركة في وضع قانوني ومالي سليم.
لماذا تختار مكتب حسن سعد محاسبون قانونيون ومستشارون؟
يتخصص مكتب حسن سعد محاسبون قانونيون ومستشارون في الخدمات والاستشارات الضريبية للشركات المتوسطة والكبيرة والشركات متعددة الجنسيات. نرافقك في تاسيس الشركات في مصر منذ دراسة الجدوى المالية والضريبية وحتى استلام السجل التجاري والبطاقة الضريبية وتشغيل النظام المحاسبي، ثم نستمر معك في خدمات المراجعة وفحص الحسابات والاستشارات الضريبية للشركات لتبقى شركتك ملتزمة وجاهزة للنمو. تواصل معنا الآن عبر احجز استشارة تأسيس الشركات ليضع فريقنا أمامك خطة واضحة لشكل شركتك وتكلفتها وجدولها الزمني.
📞ابدأ الآن
أخطاء شائعة عند تاسيس الشركات في مصر
- اختيار الشكل القانوني بناءً على الشائع أو الأرخص دون دراسة المسؤولية والضرائب والتمويل.
- تحديد رأس مال لا يتناسب مع حجم النشاط، فيتعثر التشغيل أو تتعقد الإجراءات لاحقاً.
- صياغة نظام أساسي نمطي لا يعالج الخروج من الشراكة أو توزيع الأرباح أو فض النزاعات.
- إغفال التسجيلات اللاحقة للتأسيس، مثل ضريبة القيمة المضافة والتأمينات والفاتورة الإلكترونية.
- تأجيل التعاقد مع مكتب محاسبة إلى ما بعد بدء النشاط، فتتراكم أخطاء في الدفاتر يصعب تصحيحها.
أسئلة شائعة حول تاسيس الشركات في مصر
كم يستغرق تاسيس الشركات في مصر؟
يختلف بحسب الشكل القانوني والنشاط واكتمال المستندات. فبعض الأشكال البسيطة قد تُنجز في وقت قصير جداً عند استيفاء المتطلبات، بينما تحتاج الشركات المساهمة والأنشطة المقيدة إلى وقت أطول.
هل يمكن للأجنبي تملك الشركة بالكامل؟
نعم في معظم الأنشطة، ومنها الشركة ذات المسؤولية المحدودة، مع مراعاة أي قيود قطاعية أو موافقات خاصة بنشاط بعينه.
هل يلزم التعاقد مع مراقب حسابات عند التأسيس؟
نعم في شركات الأموال، إذ تشترط الهيئة مستنداً من سجل المحاسبين والمراجعين يفيد أحقية المراقب في مراجعة واعتماد ميزانياتها، أو إقرار قبول تعيينه.
هل تختلف الضرائب باختلاف الشكل القانوني؟
تخضع الأشخاص الاعتبارية لضريبة الدخل بالسعر المعمول به، وهو 22.5% بوجه عام مع استثناءات لبعض القطاعات، بينما تختلف المعاملة الضريبية للمنشآت الصغيرة والمتوسطة. ولذلك تُدرس هذه النقطة قبل اختيار الشكل.
هل يمكن تحويل الشكل القانوني بعد التأسيس؟
قد تتيح القوانين تحويل بعض الأشكال إلى أخرى، كتحويل شركة الشخص الواحد أو الشركة ذات المسؤولية المحدودة إلى مساهمة، لكن ذلك يتم بإجراءات رسمية قد تشمل تقييماً وتعديلاً للعقد وموافقات من الجهات المختصة. ومن الأوفر غالباً اختيار الشكل المناسب من البداية.
خلاصة القول
إن تاسيس الشركات في مصر ليس إجراءً إدارياً فحسب، بل قرار استثماري يحدد مسؤولية الملاك وتكلفة الامتثال ومرونة النمو. وكلما بدأت بخطة واضحة تجمع بين الشكل القانوني المناسب والهيكل المحاسبي والضريبي السليم، قلّت المخاطر وتسارعت خطوات التشغيل. ولهذا ننصح كل مستثمر وصاحب مشروع بأن يستعين بمكتب محاسبة وتخطيط ضريبي قبل التوقيع على عقد التأسيس، لا بعده.
يسعد فريق مكتب حسن سعد محاسبون قانونيون ومستشارون بمساعدتك في تاسيس الشركات في مصر، من اختيار الشكل القانوني إلى بدء النشاط والامتثال المستمر. احجز استشارة تأسيس الشركات وابدأ مشروعك على أساس سليم.
📞ابدأ الآن
المراجع المهنية
- الهيئة العامة للاستثمار والمناطق الحرة (GAFI) – البوابة الرسمية
- الهيئة العامة للاستثمار – دليل خدمات تأسيس الشركات والمنشآت
- الهيئة العامة للاستثمار – خدمات تأسيس شركة ذات مسؤولية محدودة (المستندات المطلوبة)
- الهيئة العامة للاستثمار – خدمات تأسيس شركات المساهمة (المستندات المطلوبة)
- مصلحة الضرائب المصرية
- الهيئة العامة للرقابة المالية
- وزارة المالية المصرية
- قانون الشركات المساهمة وشركات التوصية بالأسهم والشركات ذات المسئولية المحدودة رقم 159 لسنة 1981 – شرح الأحكام المالية للشركة ذات المسئولية المحدودة