مقدمة: رسالة مفاجئة من نيابة التهرب الضريبي.. ماذا تعني؟
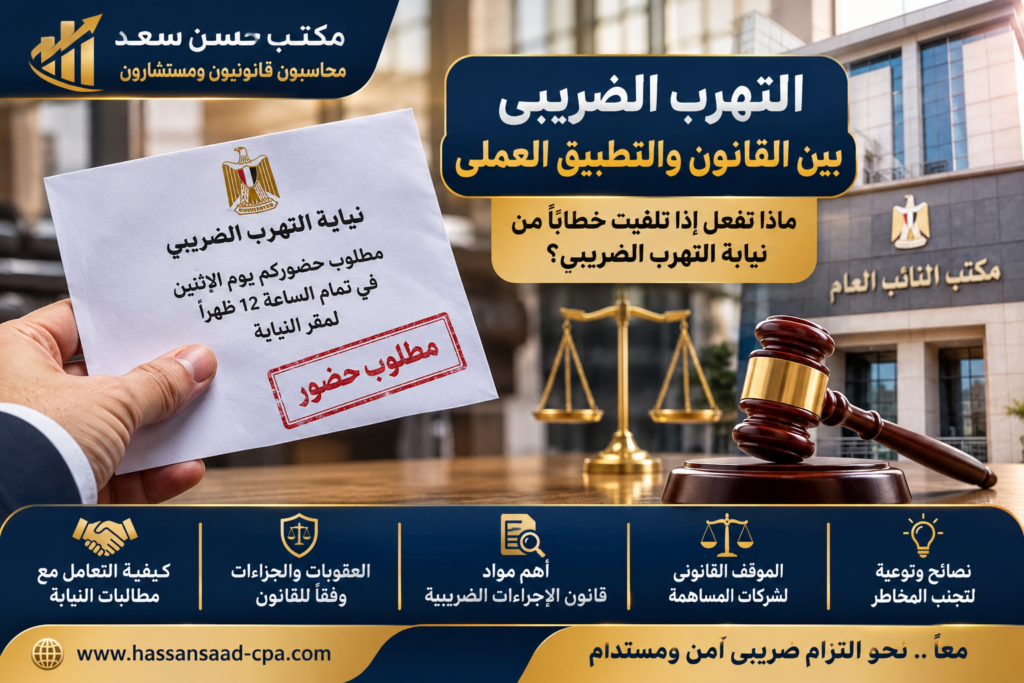
«إحنا شركة، وفجأة لقينا الرسالة دي على التليفون:
مع حضرتك نيابة التهرب الضريبي، مطلوب حضورك يوم الاثنين في تمام الساعة 12 ظهرًا إلى مقر النيابة بمكتب النائب العام ، مع ذكر رقم القضية واسم الشركة ورقم تسجيلها الضريبي، والحضور أمام السيد الأستاذ رئيس النيابة».
قد تكون هذه الرسالة مفاجئة ومقلقة لإدارة الشركة، خاصة إذا كانت الشركة تمارس نشاطها بصورة منتظمة، وتقدم إقراراتها الضريبية، ولديها دفاتر وحسابات مالية وقوائم مالية سنوية، وتتعامل مع مراجع حسابات ومحاسبين متخصصين.
ولكن ماذا يعني وصول مثل هذا الاستدعاء؟ وهل يدل بالضرورة على ارتكاب الشركة جريمة تهرب ضريبي؟ وما الفرق بين المطالبة الضريبية والتحقيق الجنائي؟ وهل يمكن مساءلة رئيس مجلس الإدارة أو العضو المنتدب أو المدير المالي شخصيًا عن واقعة منسوبة إلى الشركة؟
هذه الأسئلة أصبحت ذات أهمية كبيرة للشركات والممولين، في ظل التطور المستمر في آليات الفحص والرقابة الضريبية، والاعتماد المتزايد على البيانات الإلكترونية والفواتير والإيصالات الإلكترونية، وتبادل المعلومات بين الجهات المختلفة.
وفي هذا المقال، نستعرض ظاهرة تفعيل إجراءات التحقيق في وقائع التهرب الضريبي ومخاطبة الشركات وممثليها للحضور أمام النيابة المختصة، مع توضيح الإطار التشريعي المنظم لهذه الإجراءات، وأهم صور التهرب الضريبي، والعقوبات المقررة، والمسؤولية الجنائية للأشخاص القائمين على إدارة الشركات، وإمكانية التصالح، والإجراءات العملية التي ينبغي اتخاذها عند تلقي إخطار بالحضور.
وذلك في ضوء قانون الضريبة على الدخل رقم 91 لسنة 2005، وقانون الإجراءات الضريبية الموحد رقم 206 لسنة 2020 وتعديلاته، مع الاستفادة من الدليل الإرشادي الصادر عن النيابة العامة بشأن الإجراءات الواجب اتباعها في تحقيق التهرب الضريبي.
📞ابدأ الآن
1. ما المقصود بالتهرب الضريبي؟ وهل كل مخالفة ضريبية تعتبر جريمة؟
من المهم في البداية التمييز بين مفهوم التهرب الضريبي وبين الأخطاء المحاسبية أو المخالفات الإجرائية أو المنازعات المتعلقة بتقدير الضريبة.
فالتهرب الضريبي لا يعني مجرد وجود فروق بين الإقرار الضريبي والنتائج التي ينتهي إليها الفحص، ولا يعني بالضرورة وجود مديونية ضريبية على الشركة.
إنما يرتبط التهرب الضريبي بارتكاب أفعال محددة حددها المشرع واعتبرها من صور التهرب، ومن بينها تقديم بيانات أو مستندات مصطنعة، أو إخفاء نشاط خاضع للضريبة، أو إتلاف المستندات الضريبية عمدًا، أو اصطناع الفواتير أو تغييرها بقصد التأثير على حقيقة الوعاء الضريبي.
ومن هنا يجب التمييز بين الحالات الآتية:
أولًا: الأخطاء المحاسبية والضريبية غير العمدية
قد تقع الشركة في أخطاء عند إعداد الإقرار الضريبي، مثل عدم إدراج بعض الإيرادات، أو تحميل الحسابات بمصروفات غير مؤيدة بصورة كافية، أو الخطأ في معالجة بعض البنود الضريبية.
ولا يعني ذلك تلقائيًا توافر أركان جريمة التهرب الضريبي، بل يتعين تحديد طبيعة الخطأ وظروفه وأسبابه ومدى انطباق النص القانوني عليه.
ثانيًا: المنازعات حول تقدير الضريبة
قد تختلف الشركة مع مصلحة الضرائب بشأن قيمة الإيرادات أو المصروفات المقبولة ضريبيًا أو معالجة بعض المعاملات.
وهذه الخلافات قد تسلك طرق الاعتراض والطعن والتسوية المقررة قانونًا، ولا تتحول لمجرد وجودها إلى جريمة تهرب ضريبي.
ثالثًا: الأفعال التي تشكل تهربًا ضريبيًا
تتمثل في ارتكاب الأفعال التي حددها القانون باعتبارها صورًا للتهرب، متى توافرت شروط التجريم والمسؤولية القانونية.
والتمييز بين هذه الحالات أمر جوهري؛ لأن التعامل مع مطالبة ضريبية أو اختلاف في الفحص يختلف من حيث الإجراءات والآثار عن التعامل مع تحقيق جنائي أمام نيابة التهرب الضريبي.
2. أهم صور التهرب الضريبي وفقًا للمادة 133 من قانون الضريبة على الدخل رقم 91 لسنة 2005
نظمت المادة 133 من قانون الضريبة على الدخل رقم 91 لسنة 2005 جريمة التهرب من أداء الضريبة، وحددت عددًا من الأفعال التي تعتبر من صور التهرب الضريبي.
ومن أهم هذه الأفعال:
1- تقديم إقرار ضريبي استنادًا إلى دفاتر أو مستندات مصطنعة
ويقصد بذلك تقديم الإقرار السنوي بالاستناد إلى دفاتر أو سجلات أو حسابات أو مستندات مصطنعة مع العلم بذلك، أو تضمين الإقرار بيانات تخالف ما هو ثابت بالدفاتر أو المستندات التي تم إخفاؤها.
ومن الأمثلة العملية على ذلك إنشاء مستندات غير حقيقية لإثبات مصروفات لم تتحملها الشركة، أو إعداد دفاتر موازية بقصد إظهار نتائج مالية تختلف عن النشاط الفعلي.
2- تقديم الإقرار على أساس عدم وجود دفاتر أو سجلات مع إخفاء الدفاتر الحقيقية
قد يلجأ بعض الممولين إلى تقديم الإقرار الضريبي على أساس عدم وجود دفاتر أو سجلات، مع تضمينه بيانات تخالف ما هو ثابت في الدفاتر أو المستندات التي أخفاها.
وتكمن خطورة هذه الصورة في تعمد إظهار بيانات غير مطابقة للحقيقة، وليس مجرد عدم انتظام الدفاتر أو وجود قصور في التسجيل المحاسبي.
3- الإتلاف العمدي للسجلات والمستندات الضريبية
يشمل ذلك الإتلاف العمدي للسجلات أو المستندات ذات الصلة بالضريبة قبل انقضاء الأجل المحدد لتقادم دين الضريبة.
ولذلك فإن الاحتفاظ بالدفاتر والمستندات ليس مجرد إجراء تنظيمي، وإنما يمثل أحد عناصر الحماية الأساسية للموقف الضريبي للشركة.
4- اصطناع أو تغيير فواتير الشراء والبيع
من صور التهرب الضريبي اصطناع أو تغيير فواتير الشراء أو البيع أو غيرها من المستندات بهدف إيهام مصلحة الضرائب بقلة الأرباح أو زيادة الخسائر.
وتزداد أهمية هذه المسألة في ظل تطبيق منظومة الفاتورة الإلكترونية، حيث أصبحت مطابقة بيانات الفواتير بين أطراف التعامل أحد عناصر الرقابة الضريبية المهمة.
5- إخفاء نشاط أو جزء منه خاضع للضريبة
مثل عدم الإفصاح عن بعض الأنشطة أو الإيرادات أو المعاملات التي تخضع للضريبة، بقصد استبعادها من الوعاء الضريبي.
ويجب التفرقة هنا بين الإخفاء المتعمد وبين الاختلاف في تصنيف الإيراد أو تحديد مدى خضوع معاملة معينة للضريبة.
3. ما العقوبات المقررة لجريمة التهرب الضريبي؟
وفقًا للمادة 133 من قانون الضريبة على الدخل رقم 91 لسنة 2005، يعاقب كل ممول تهرب من أداء الضريبة بالحبس مدة لا تقل عن ستة أشهر ولا تجاوز خمس سنوات، وبغرامة تعادل مثل الضريبة التي لم يتم أداؤها، أو بإحدى هاتين العقوبتين.
وفي حالة العود يحكم بالحبس والغرامة معًا.
كما تقرر المادة أن جريمة التهرب من أداء الضريبة تعتبر جريمة مخلة بالشرف والأمانة.
ولا ينبغي الخلط بين العقوبات المقررة للتهرب الضريبي وبين الغرامات التي ترتبط بمجرد التأخر في تقديم الإقرار أو مخالفة بعض الالتزامات الإجرائية؛ فلكل حالة وصفها القانوني وأحكامها الخاصة.
وتتحدد المسؤولية والعقوبة وفقًا لطبيعة الفعل المرتكب، والوقائع والأدلة، والنصوص القانونية الواجبة التطبيق على الفترة محل الواقعة.
4. لماذا يتم استدعاء الشركات إلى نيابة التهرب الضريبي؟
تختص نيابة مكافحة التهرب من الضرائب بالتحقيق والتصرف في الجرائم المتعلقة بالقوانين الضريبية وفقًا لاختصاصها المقرر.
وقد تتلقى النيابة بلاغات أو محاضر أو ملفات تتعلق بوقائع يشتبه في أنها تشكل جرائم ضريبية، وتبدأ في اتخاذ إجراءات التحقيق اللازمة للتحقق من حقيقة الوقائع ومدى انطباق النصوص القانونية عليها.
وقد يرتبط الاستدعاء بعدد من الأسباب، منها:
- وجود نتائج فحص ضريبي تشير إلى وقائع يشتبه في أنها تتضمن إخفاء إيرادات أو نشاط خاضع للضريبة.
- اكتشاف اختلافات جوهرية بين بيانات الإقرارات والدفاتر المحاسبية أو المستندات المؤيدة.
- وجود فواتير أو مستندات محل شبهة عدم الصحة أو الاصطناع.
- وجود معاملات لم يتم الإفصاح عنها أو لم تتم معالجتها ضريبيًا بالصورة الصحيحة.
- وجود محاضر أو تقارير محررة بمعرفة الجهات المختصة بمكافحة التهرب الضريبي.
- وجود وقائع تتعلق بعدم توريد مبالغ ضريبية تم تحصيلها أو استقطاعها أو خصمها، بحسب الحالة والنص القانوني المنطبق.
ولكن يجب التأكيد على أن هذه أمثلة محتملة وليست قائمة حصرية، وأن مجرد الاستدعاء لا يكشف وحده عن طبيعة الاتهام أو الأدلة أو المرحلة التي وصلت إليها الإجراءات.
كما أن وجود قضية برقم محدد لا يعني صدور حكم بالإدانة، وإنما يعني وجود ملف أو إجراء يتعين الاطلاع على تفاصيله والتحقق من موضوعه.
5. هل نيابة التهرب الضريبي جهة تحقيق متخصصة؟
نعم، توجد نيابة متخصصة تسمى نيابة مكافحة التهرب من الضرائب، أنشئت بمكتب النائب العام بموجب قرار وزير العدل رقم 3496 لسنة 1979.
وقد ورد في دليل إنفاذ القوانين الصادر عن النيابة العامة أن هذه النيابة تختص بالتصرف في الجرائم المتعلقة بالقوانين الضريبية، وأن نطاق اختصاصها يشمل الجرائم الضريبية على مستوى الجمهورية وفقًا للقواعد المنظمة لاختصاصها.
وتتولى هذه النيابة التحقيق في الجرائم الواقعة بدائرة محافظة القاهرة ومدينة الجيزة، كما يجوز لها مباشرة التحقيق في وقائع أخرى وفقًا للقواعد المحددة في هذا الشأن.
وتكمن أهمية هذه المعلومة في أن مخاطبة الشركة للحضور أمام نيابة متخصصة في الجرائم الضريبية تعني أن التعامل مع الملف يتطلب فهمًا لطبيعة المستندات والوقائع المحاسبية والضريبية التي قد تكون محل التحقيق.
فقد يتضمن الملف موضوعات تتعلق بالإقرارات الضريبية، أو دفاتر الشركة، أو الفواتير، أو حسابات العملاء والموردين، أو نتائج الفحص، أو تقارير مأموري الضبط القضائي.
6. ما الفرق بين المطالبة الضريبية والتحقيق أمام نيابة التهرب الضريبي؟
من الأخطاء الشائعة اعتبار أي مطالبة ضريبية أو إخطار بوجود مديونية دليلًا على وجود قضية تهرب ضريبي.
والحقيقة أن هناك اختلافًا جوهريًا بين المسارين.
المسار الأول: المطالبة أو المنازعة الضريبية
يتعلق بتحديد قيمة الضريبة المستحقة على الممول أو المكلف، وإجراءات الربط والتحصيل، والاعتراض والطعن على التقديرات والقرارات الضريبية.
المسار الثاني: التحقيق الجنائي في التهرب الضريبي
يتعلق بوجود شبهة ارتكاب فعل يجرمه القانون، ويتم التحقيق فيه وفقًا للإجراءات القانونية المقررة.
وقد يتزامن المساران أو يرتبطان بوقائع وفترات ضريبية متشابهة، ولكن لا يجوز افتراض أن كل نزاع ضريبي يمثل جريمة تهرب.
ولهذا ينبغي للشركة عند تلقي استدعاء من النيابة ألا تكتفي بمراجعة المديونيات أو موقف الطعون الضريبية، بل يتعين عليها معرفة الواقعة محل التحقيق وأساس الإحالة والمستندات التي يستند إليها الملف.
7. المسؤولية الجنائية عن التهرب الضريبي في شركات المساهمة
تعد هذه المسألة من أهم الموضوعات التي ينبغي أن تنتبه إليها مجالس إدارات الشركات.
فالشركة المساهمة تتمتع بشخصية اعتبارية مستقلة، ولها إدارة تنفيذية ومجلس إدارة ومسؤولون عن إعداد الحسابات والإقرارات الضريبية.
ولكن استقلال الشخصية الاعتبارية لا يعني استبعاد مسؤولية الأشخاص الطبيعيين الذين يتولون الإدارة الفعلية عن الأفعال التي تقع بالمخالفة للقانون.
وقد تناولت المادة 73 من قانون الإجراءات الضريبية الموحد رقم 206 لسنة 2020 هذه المسألة.
ففي حالة وقوع أي فعل من أفعال التهرب من الضريبة من أحد الأشخاص الاعتبارية المنصوص عليها في القانون الضريبي، يكون المسؤول عنه الشريك المسؤول أو المدير أو عضو مجلس الإدارة المنتدب أو رئيس مجلس الإدارة ممن يتولون الإدارة الفعلية، بحسب الأحوال.
وللمسؤول إثبات عدم علمه بواقعة التهرب.
وتكشف هذه المادة عن أهمية تحديد المسؤوليات الفعلية داخل الشركة، وعدم الاكتفاء بالمسميات الوظيفية أو التشكيل الشكلي لمجلس الإدارة.
فعلى سبيل المثال، قد تتعلق الواقعة بإقرار ضريبي تم إعداده بمعرفة الإدارة المالية، أو معاملات تمت بواسطة إدارة المشتريات أو المبيعات، أو قرارات اتخذتها الإدارة التنفيذية وأثرت على البيانات المقدمة للمصلحة.
وهنا تبرز أهمية دراسة دور كل مسؤول ومدى ارتباطه بالفعل محل التحقيق، مع مراعاة الضوابط القانونية والأدلة المقدمة.
ومن الناحية العملية، ينبغي للشركات أن تحتفظ بما يثبت:
- اختصاصات ومسؤوليات أعضاء مجلس الإدارة والإدارة التنفيذية.
- السياسات المعتمدة لإعداد ومراجعة الإقرارات الضريبية.
- الموافقات الداخلية على المعاملات الجوهرية.
- المستندات التي استندت إليها الإدارة المالية عند إعداد الإقرارات.
- تقارير المراجعة الداخلية والخارجية.
- المراسلات المتعلقة بالاستفسارات أو المعالجات الضريبية محل الخلاف.
ولا تعني هذه المستندات بالضرورة انتفاء المسؤولية، لكنها قد تكون ذات أهمية في توضيح الوقائع وتحديد المسؤوليات الفعلية.
8. دور المحاسب والمراجع الخارجي في قضايا التهرب الضريبي
لا تقتصر المخاطر المرتبطة بالتهرب الضريبي على الشركة ومسؤولي إدارتها، بل قد تمتد إلى المحاسب أو المراجع الذي اعتمد إقرارًا ضريبيًا أو مستندات مؤيدة له، إذا ارتكب الأفعال المنصوص عليها في القانون.
وقد تناولت المادة 132 من قانون الضريبة على الدخل رقم 91 لسنة 2005 مسؤولية المحاسب المقيد بجدول المحاسبين والمراجعين إذا أخفى وقائع علم بها أثناء تأدية مهمته وكان الكشف عنها ضروريًا لكي تعبر الحسابات والوثائق عن حقيقة نشاط الممول، أو أخفى وقائع تتعلق بتعديل أو تغيير الدفاتر أو المستندات على نحو من شأنه الإيهام بقلة الأرباح أو زيادة الخسائر.
وتترتب على ذلك أهمية الالتزام بالاستقلال المهني، والتحقق من المستندات المؤيدة، وعدم اعتماد بيانات يعلم المحاسب أنها غير صحيحة.
كما ينبغي التمييز بين مسؤولية المحاسب عن أعماله المهنية التي تدخل في نطاق النص القانوني وبين مجرد إعداد القوائم المالية أو تقديم خدمات المحاسبة دون ثبوت ارتكاب فعل مجرم.
فالمسؤولية الجنائية لا ينبغي افتراضها لمجرد وجود علاقة مهنية بين المحاسب والشركة.
📞ابدأ الآن
9. ماذا تفعل الشركة عند تلقي رسالة من نيابة التهرب الضريبي؟
هذه هي النقطة العملية الأهم بالنسبة لمديري الشركات ورؤساء مجالس الإدارات والمديرين الماليين.
عند وصول رسالة تتضمن طلب الحضور أمام نيابة التهرب الضريبي، ينبغي التعامل معها بجدية وهدوء، وعدم تجاهلها أو اتخاذ قرارات متسرعة.
ونقترح اتباع الخطوات التالية:
الخطوة الأولى: التحقق من صحة الإخطار
يجب التحقق من صحة الرسالة وبيانات القضية والنيابة المختصة وموعد الحضور ومكانه، من خلال قنوات رسمية يمكن التحقق منها.
ولا ينبغي إرسال مستندات الشركة أو بياناتها الحساسة إلى أرقام غير موثوقة لمجرد ورود رسالة باسم النيابة.
كما يجب التفرقة بين رسالة تعريفية أو تنبيه وبين إعلان أو تكليف بالحضور له حجية قانونية، وفقًا لطبيعة الإجراء والجهة التي أصدرته والوسيلة المستخدمة.
الخطوة الثانية: تحديد صفة الشخص المطلوب حضوره
هل المطلوب حضور رئيس مجلس الإدارة؟ أم العضو المنتدب؟ أم المدير المسؤول؟ أم ممثل الشركة؟
وهل المطلوب حضور الشخص بصفته الشخصية أم بصفته ممثلًا قانونيًا للشركة؟
هذه نقطة جوهرية، لأن التعامل مع الاستدعاء يتطلب فهم صفة الشخص المطلوب وسند تمثيله للشركة.
الخطوة الثالثة: معرفة موضوع القضية والفترة الضريبية
يجب السعي إلى معرفة البيانات الأساسية للملف، ومنها:
- رقم القضية.
- اسم الشركة ورقم تسجيلها الضريبي.
- نوع الضريبة محل الواقعة.
- السنوات أو الفترات الضريبية المعنية.
- طبيعة الوقائع المنسوبة للشركة.
- ما إذا كان الملف يتعلق بنتائج فحص أو محضر مخالفة أو بلاغ أو مستندات أخرى.
ولا ينبغي افتراض أن القضية تخص ضريبة الدخل فقط؛ فقد تتعلق بضريبة القيمة المضافة أو غيرها من الضرائب الخاضعة للقوانين المنظمة.
الخطوة الرابعة: تكوين فريق متخصص للتعامل مع الملف
يفضل أن يتم التنسيق بين:
- المحامي المختص بالقضايا الضريبية والجنائية.
- المحاسب القانوني أو المستشار الضريبي.
- المدير المالي أو مدير الحسابات بالشركة.
- ممثل الإدارة التنفيذية المطلع على الوقائع.
والهدف هو الجمع بين الفهم القانوني لطبيعة الاتهام والتحليل المحاسبي والضريبي للمعاملات محل التحقيق.
الخطوة الخامسة: تجهيز المستندات والملفات المحاسبية
يجب إعداد ملف منظم يتضمن، بحسب طبيعة الواقعة:
- البطاقة الضريبية والسجل التجاري ومستندات التأسيس.
- الإقرارات الضريبية عن الفترات محل التحقيق.
- القوائم المالية وتقارير مراقب الحسابات.
- ميزان المراجعة والأستاذ العام والحسابات التحليلية.
- دفاتر المشتريات والمبيعات والمخزون.
- فواتير البيع والشراء والمستندات الإلكترونية.
- كشوف حسابات البنوك.
- العقود وأوامر التوريد ومحاضر الاستلام.
- مستندات الخصم والتحصيل تحت حساب الضريبة.
- محاضر الفحص والتقديرات والمطالبات الضريبية.
- المذكرات والاعتراضات والطعون السابقة.
- المراسلات المتبادلة مع مصلحة الضرائب.
ويجب أن تكون المستندات مرتبة زمنيًا ومرتبطة بالفترات محل التحقيق، مع الاحتفاظ بالأصول وعدم إجراء أي تعديل أو حذف أو استبدال في السجلات.
الخطوة السادسة: إجراء مراجعة محاسبية وضريبية استباقية
قبل تقديم أي رد فني، ينبغي إجراء مراجعة منظمة للوقائع والمستندات لتحديد:
- مدى تطابق الإقرارات مع الدفاتر.
- مدى صحة تسجيل الإيرادات والمصروفات.
- وجود فروق بين بيانات الفواتير الإلكترونية والدفاتر.
- مدى صحة معالجة المعاملات محل الشبهة.
- وجود مستندات ناقصة أو غير مكتملة.
- مدى تأثير الفروق المحاسبية على الوعاء الضريبي.
- مدى وجود أخطاء في الفحص أو احتساب الضريبة.
ولا يعني ذلك إعداد مستندات جديدة لتغيير الوقائع، وإنما تجميع الأدلة القائمة وتحليلها وتحديد الصورة المحاسبية والضريبية الصحيحة.
الخطوة السابعة: عدم الإدلاء بتفسيرات غير مدروسة
يجب أن تكون الإجابات والبيانات المقدمة أمام جهة التحقيق دقيقة ومطابقة للوقائع، وأن يتم التعامل مع الأسئلة والمستندات في إطار قانوني سليم.
ولا يجوز اصطناع مستندات أو إخفاء دفاتر أو تغيير بيانات أو الاتفاق على روايات غير صحيحة.
كما ينبغي عدم توقيع أي إقرار أو محضر يتضمن بيانات غير دقيقة دون قراءته وفهم مضمونه والاستعانة بالمحامي المختص.
10. ما دور الدليل الإرشادي الصادر عن النيابة العامة في تحقيق التهرب الضريبي؟
يمثل الدليل الإرشادي بشأن الإجراءات الواجب اتباعها في تحقيق التهرب الضريبي مرجعًا مهمًا لفهم تنظيم العمل في التحقيقات الضريبية، وطبيعة اختصاص نيابة مكافحة التهرب من الضرائب، والإجراءات المرتبطة بالتعامل مع الجرائم الضريبية.
وتكمن أهميته بالنسبة للشركات والمستشارين الماليين والمحاسبين القانونيين في أنه يساعد على فهم أن الملف الجنائي الضريبي لا ينفصل عن المستندات المحاسبية والضريبية التي تكشف حقيقة النشاط والمعاملات.
ومن الناحية العملية، ينبغي التعامل مع ملف التحقيق باعتباره ملفًا متكاملًا، وليس مجرد مطالبة مالية أو كشف حساب ضريبي.
فقد يتطلب تحليل الواقعة مراجعة الإقرارات والدفاتر والفواتير والمستندات البنكية، ومطابقة البيانات بين الأنظمة الإلكترونية والسجلات المحاسبية، وتحديد طبيعة الفروق وأسبابها ومدى تأثيرها على الالتزامات الضريبية.
ومن المهم هنا التنبيه إلى أن الدليل الإرشادي ينظم إجراءات العمل والتحقيق، بينما يظل تحديد المسؤولية والعقوبة خاضعًا للنصوص القانونية وأدلة كل واقعة.
11. التصالح في جرائم التهرب الضريبي: هل يمكن إنهاء القضية بالتصالح؟
نعم، أجاز قانون الإجراءات الضريبية الموحد رقم 206 لسنة 2020 التصالح في الجرائم المنصوص عليها في هذا القانون أو القانون الضريبي، وفقًا للشروط والمراحل والمبالغ المقررة قانونًا.
وتعد إمكانية التصالح من المسائل المهمة التي يجب على الشركات دراستها عند التعامل مع قضايا التهرب الضريبي.
وقد نظمت المادة 75 من قانون الإجراءات الضريبية الموحد حالات التصالح وفقًا للمرحلة التي وصلت إليها الدعوى الجنائية.
أولًا: التصالح قبل رفع الدعوى الجنائية
يجوز التصالح قبل رفع الدعوى الجنائية مقابل سداد مبلغ يعادل 100% من قيمة المستحقات الضريبية وفقًا للقانون.
ثانيًا: التصالح بعد رفع الدعوى الجنائية وقبل صدور حكم في الموضوع
لا يسقط الحق في التصالح بمجرد رفع الدعوى الجنائية، ولكن يتطلب التصالح في هذه المرحلة سداد مبلغ يعادل 150% من قيمة المستحقات الضريبية.
ثالثًا: التصالح بعد صدور حكم بات
أجاز القانون التصالح حتى بعد صدور حكم بات، مقابل سداد مبلغ يعادل 175% من قيمة المستحقات الضريبية.
وتتطلب هذه المراحل تحديدًا دقيقًا للمرحلة الإجرائية التي وصلت إليها القضية، وطبيعة الجريمة والفترة محلها، وطريقة احتساب المستحقات.
ومن المهم التأكيد أن هذه النسب لا تعني أن كل قضية تهرب ضريبي يمكن إنهاؤها تلقائيًا بمجرد دفع مبلغ معين؛ إذ يلزم اتباع إجراءات طلب التصالح ومراجعته واعتماده من السلطة المختصة.
ما أثر التصالح؟
وفقًا للمادة 77 من قانون الإجراءات الضريبية الموحد، يترتب على التصالح انقضاء الدعوى الجنائية وإلغاء ما ترتب على قيامها من آثار، بما في ذلك العقوبة المقضي بها، وتأمر النيابة العامة بوقف تنفيذ العقوبة إذا تم التصالح أثناء تنفيذها.
كما يتضمن دليل الخدمات الضريبية الصادر عن مصلحة الضرائب المصرية إجراءات تقديم طلب التصالح والمستندات المطلوبة ومراحل مراجعته واعتماده.
12. كيف يتم تقديم طلب التصالح في جرائم التهرب الضريبي؟
وفقًا لدليل الخدمات الضريبية لمصلحة الضرائب المصرية، يتم تقديم طلب التصالح مرفقًا به المستندات المطلوبة، ومن أهمها:
- ما يفيد سداد المستحقات اللازمة للتصالح.
- شهادة بموقف الدعوى صادرة من النيابة أو المحكمة المختصة، بحسب المرحلة الإجرائية التي وصلت إليها القضية.
- توكيل أو تفويض مصدق على صحة توقيع مصدره أحد البنوك التي يتعامل معها صاحب الشأن، بحسب متطلبات الخدمة.
وتتمثل الإجراءات الأساسية في:
- تقديم طلب التصالح من الممول أو المكلف أو من يمثله قانونًا.
- قيد الطلب وإحالته إلى اللجنة المختصة.
- دراسة الطلب والمستندات المرفقة.
- إعداد مشروع التصالح وعرضه على السلطة المختصة أو من فوضته.
- في حالة اعتماد التصالح، تسليم الممول صورة طبق الأصل من نموذج التصالح المعتمد.
- في حالة عدم اعتماد التصالح، تستمر الإجراءات القانونية وفقًا للأحكام المنظمة.
ومن ثم، يجب عدم الخلط بين تقديم طلب التصالح وبين اعتماد التصالح فعليًا، لأن الأثر القانوني يرتبط باستكمال الإجراءات والاعتماد وفقًا للقانون.
13. هل يمكن أن تؤثر قضية التهرب الضريبي على تعاملات الشركة مع البنوك والجهات الحكومية؟
نعم، قد تترتب على إحالة الممول أو المكلف إلى التحقيق أو المحاكمة في إحدى جرائم التهرب الضريبي آثار عملية تتجاوز مجرد إجراءات التحقيق.
فقد نصت المادة 79 من قانون الإجراءات الضريبية الموحد على جواز أن تكلف النيابة العامة وزارة المالية، في الأحوال التي تقدرها، بإخطار الجهات الحكومية والبنوك وشركات القطاع العام وقطاع الأعمال العام التي يتعامل معها الممول أو المكلف المحال إلى التحقيق أو المحاكمة.
وفي هذه الحالة، يجوز أن يتم وقف التعامل مؤقتًا مع الممول أو المكلف إلى حين حفظ التحقيق أو الحكم بالبراءة أو انقضاء الدعوى الجنائية بالتصالح.
ويجب الانتباه إلى أن هذا الإجراء ليس أثرًا تلقائيًا لكل استدعاء أو لكل قضية، وإنما يرتبط بتقدير النيابة العامة واتخاذ الإجراءات المنصوص عليها قانونًا.
كما أجازت المادة 80 من القانون لمصلحة الضرائب نشر قوائم بأسماء الممولين أو المكلفين الذين صدرت ضدهم أحكام باتة بعقوبة سالبة للحرية في إحدى جرائم التهرب الضريبي، وفقًا للضوابط الواردة بها.
وهذه الآثار تؤكد أن المخاطر المرتبطة بالتهرب الضريبي قد تمتد إلى استقرار التعاملات التجارية والتمويلية للشركة، ولذلك لا ينبغي تأجيل معالجة المخاطر الضريبية حتى ظهور المشكلة في صورة تحقيق جنائي.
14. كيف تحمي الشركات نفسها من مخاطر التهرب الضريبي؟
الوقاية من مخاطر التهرب الضريبي تبدأ من وجود نظام محاسبي وضريبي منظم، وليس فقط من تقديم الإقرار في موعده.
ومن أهم الإجراءات التي ينبغي على الشركات المتوسطة والكبيرة اتخاذها:
1- تنظيم الدفاتر والسجلات المحاسبية
يجب أن تعكس الدفاتر حقيقة العمليات المالية والتجارية، وأن تكون هناك مستندات مؤيدة للإيرادات والمصروفات والأصول والالتزامات.
2- مراجعة الإقرارات الضريبية قبل تقديمها
ينبغي إجراء مراجعة فنية للإقرارات، ومطابقة بياناتها مع ميزان المراجعة والقوائم المالية والسجلات المساعدة.
3- التحقق من سلامة الفواتير الإلكترونية
يجب التأكد من صحة الفواتير الصادرة والواردة، ومطابقة بياناتها مع العمليات الفعلية ومع الحسابات المحاسبية.
4- مراجعة المعاملات مع الأطراف المرتبطة
ينبغي التأكد من سلامة توثيق المعاملات وتسعيرها ومعالجتها الضريبية وفقًا للأحكام المنظمة.
5- الاحتفاظ بالمستندات
يجب الالتزام بمدد الاحتفاظ القانونية بالدفاتر والسجلات والمستندات، وعدم التخلص منها أو تعديلها دون سند قانوني.
6- إنشاء نظام رقابة داخلية ضريبية
من الأفضل أن تتضمن منظومة الرقابة الداخلية مراجعة دورية للالتزامات الضريبية، وتحديد المسؤوليات عن إعداد الإقرارات واعتمادها وتقديمها وسداد المستحقات.
7- إجراء مراجعة ضريبية دورية مستقلة
تساعد المراجعة الضريبية المستقلة على اكتشاف الأخطاء والفروق ومواطن الخطر قبل أن تتحول إلى مطالبات أو منازعات أو وقائع محل تحقيق.
15. التعديلات التشريعية الحديثة وأثرها على الالتزام المحاسبي والضريبي
من المهم عند تناول التهرب الضريبي في مصر عدم الاكتفاء بالنصوص الأصلية للقوانين، بل يجب متابعة التعديلات التشريعية التي تؤثر على التزامات الشركات.
وفي هذا السياق، صدر القانون رقم 150 لسنة 2026 بتعديل بعض أحكام قانون الإجراءات الضريبية الموحد، ومن بين ما تضمنه تعديل الفقرة الأولى من المادة 38.
وأصبح الأصل هو التزام كل ممول يزاول نشاطًا تجاريًا أو صناعيًا أو حرفيًا أو مهنيًا بإمساك السجلات والدفاتر المحاسبية المنتظمة المنصوص عليها بقانون التجارة رقم 17 لسنة 1999، يدويًا أو إلكترونيًا، مع مراعاة الاستثناءات والأحكام الخاصة الواردة بالقوانين ذات الصلة.
وهذا التعديل يعزز أهمية وجود نظام محاسبي منتظم يعكس حقيقة نشاط الشركة، ويدعم إمكانية التحقق من صحة بيانات الإقرارات الضريبية.
كما صدر القانون رقم 151 لسنة 2026 بتعديل بعض أحكام قانون الضريبة على الدخل، وتناول عددًا من المعالجات الضريبية المتعلقة بالديون المعدومة والتصرفات العقارية والأرباح الرأسمالية وبعض المعاملات الأخرى.
ولا ينبغي الخلط بين هذه التعديلات وبين تعديل مباشر لأحكام جريمة التهرب الضريبي الواردة بالمادة 133؛ فالمهم هو تحديد النص الواجب التطبيق على كل واقعة وفقًا لتاريخها وطبيعتها.
ومن ثم، فإن متابعة التشريعات الضريبية الحديثة ليست مجرد إجراء قانوني، بل عنصر أساسي في إدارة المخاطر الضريبية داخل الشركات.
📞ابدأ الآن
16. لا تنتظر حتى تصلك رسالة من نيابة التهرب الضريبي
قد تعتقد بعض الشركات أن انتظامها في تقديم الإقرارات الضريبية وسداد الضرائب المستحقة يكفي لحمايتها من المخاطر الضريبية.
ولكن الواقع العملي يثبت أن الالتزام الضريبي لا يقتصر على تقديم الإقرار أو سداد الضريبة، بل يمتد إلى صحة البيانات والمستندات والدفاتر، وسلامة المعالجة المحاسبية، والتوافق بين العمليات الفعلية وما يتم الإفصاح عنه أمام مصلحة الضرائب.
كما أن وجود مراقب حسابات أو محاسب مسؤول عن إعداد الإقرارات لا يعفي إدارة الشركة من أهمية وجود نظام رقابي داخلي يضمن سلامة المعلومات المقدمة.
ولذلك ننصح الشركات بإجراء مراجعة دورية لموقفها الضريبي، والتحقق من سلامة الإقرارات والفواتير الإلكترونية والدفاتر والمستندات المؤيدة، ومراجعة الفترات السابقة عند ظهور مؤشرات على وجود أخطاء أو فروق جوهرية.
إن التعامل المبكر مع المخاطر الضريبية أكثر كفاءة وأقل تكلفة من انتظار تحولها إلى نزاع أو تحقيق جنائي.
17. كيف يمكن لمكتب حسن سعد محاسبون قانونيون ومستشارون مساعدة شركتك؟
في ظل تعدد الالتزامات الضريبية وتطور إجراءات الفحص والرقابة، تحتاج الشركات إلى دعم مهني متخصص يجمع بين الخبرة المحاسبية والفهم العملي للتشريعات الضريبية. ويقدم مكتب حسن سعد محاسبون قانونيون ومستشارون خدمات المحاسبة والمراجعة والاستشارات الضريبية والمالية والإدارية للشركات، مع التركيز على تقييم المخاطر الضريبية وتحسين نظم الرقابة والالتزام.
وتشمل مجالات الدعم المهني ذات الصلة بموضوع التهرب الضريبي:
- مراجعة الموقف الضريبي للشركات عن الفترات السابقة.
- فحص الإقرارات الضريبية ومطابقتها مع السجلات والقوائم المالية.
- مراجعة الفواتير الإلكترونية والإيصالات الإلكترونية.
- تحليل الفروق بين نتائج الفحص والبيانات المحاسبية.
- مراجعة المستندات والدفاتر المرتبطة بالوقائع محل الفحص أو التحقيق.
- إعداد التحليلات والمذكرات المحاسبية والضريبية الفنية.
- تقديم الدعم الفني للمحامي المختص من خلال تحليل الوقائع والمستندات والآثار الضريبية.
- تصميم وتطوير نظم الرقابة الداخلية والامتثال الضريبي.
ويؤمن المكتب بأن الإدارة الفعالة للمخاطر الضريبية تبدأ من وجود نظام محاسبي سليم، وإجراءات مراجعة واضحة، وتوثيق دقيق للمعاملات، ومتابعة مستمرة للتشريعات والتعليمات الضريبية.
مكتب حسن سعد محاسبون قانونيون ومستشارون
خبرة مهنية في المحاسبة والمراجعة والاستشارات الضريبية والمالية والإدارية، لدعم الشركات في تحقيق الالتزام وتعزيز كفاءة الإدارة المالية والحد من المخاطر.
إن ظاهرة تفعيل إجراءات التحقيق في وقائع التهرب الضريبي ومخاطبة الشركات للحضور أمام النيابة المختصة تستوجب اهتمامًا جادًا من إدارات الشركات ومجالس إداراتها ومديريها الماليين.
فالتعامل الصحيح مع هذه الإجراءات يبدأ بفهم طبيعة الاستدعاء، والتحقق من الواقعة محل التحقيق، وتجهيز المستندات والدفاتر، وإجراء مراجعة محاسبية وضريبية متخصصة، والتنسيق مع المحامي المختص لاتخاذ الإجراءات القانونية المناسبة.
كما أن فهم أحكام قانون الضريبة على الدخل رقم 91 لسنة 2005 وقانون الإجراءات الضريبية الموحد رقم 206 لسنة 2020 وتعديلاته يساعد الشركات على إدراك حدود المسؤولية والعقوبات وإمكانيات التصالح.
وفي النهاية، فإن الالتزام الضريبي ليس مجرد واجب قانوني، بل هو أحد عناصر الحوكمة الجيدة واستقرار النشاط وحماية مصالح الشركة ومساهميها.
مكتب حسن سعد محاسبون قانونيون ومستشارون – شريك مهني في دعم الالتزام المحاسبي والضريبي وإدارة المخاطر.
📞ابدأ الآن
هل تواجه شركتك مخاطر ضريبية؟ احمِ موقفك الضريبي قبل تفاقم المشكلة
مراجعة ضريبية متخصصة للشركات – مكتب حسن سعد محاسبون قانونيون ومستشارون
قد تواجه شركتك فروقًا ضريبية أو ملاحظات أثناء الفحص، أو تتلقى مطالبات تتطلب مراجعة موقفها الضريبي، وربما تجد نفسها أمام إجراءات تحقيق تتعلق بوقائع يشتبه في ارتباطها بالتهرب الضريبي.
في هذه الحالات، لا يكفي التعامل مع المشكلة باعتبارها مجرد مطالبة مالية؛ بل يجب فهم أسبابها وتحليل المستندات والدفاتر والإقرارات الضريبية، وتحديد الآثار المحاسبية والقانونية لكل واقعة.
متى تحتاج شركتك إلى مراجعة ضريبية متخصصة؟
عند وجود فروق بين الإقرارات الضريبية والدفاتر المحاسبية.
عند تلقي إخطار بالفحص أو المطالبة الضريبية.
عند وجود اختلافات في بيانات الفواتير الإلكترونية.
عند اكتشاف أخطاء في الإقرارات السابقة.
عند وجود ملاحظات جوهرية على نتائج الفحص الضريبي.
عند تلقي إخطار أو استدعاء يتعلق بواقعة ضريبية محل تحقيق.
عند الرغبة في تقييم المخاطر الضريبية قبل اتخاذ قرارات مالية أو استثمارية.
خدماتنا في المراجعة والاستشارات الضريبية
يقدم مكتب حسن سعد محاسبون قانونيون ومستشارون خدمات مهنية متخصصة تشمل:
المراجعة الضريبية الشاملة للشركات.
مراجعة إقرارات ضريبة الدخل والقيمة المضافة والمرتبات.
تحليل الفروق الضريبية وتحديد أسبابها.
مراجعة الدفاتر والسجلات والفواتير الإلكترونية.
إعداد التحليلات والمذكرات المحاسبية والضريبية الفنية.
تقييم المخاطر الضريبية واقتراح الإجراءات التصحيحية.
دعم المحامي المختص بالتحليلات المحاسبية والضريبية اللازمة.
تطوير نظم الرقابة الداخلية والامتثال الضريبي.
لماذا تختار مكتب حسن سعد؟
خبرة مهنية في المحاسبة والمراجعة والاستشارات الضريبية.
خبرة في التعامل مع الشركات المتوسطة والكبيرة.
فهم متكامل للمعالجة المحاسبية والآثار الضريبية للمعاملات.
منهج عمل يعتمد على فحص المستندات وتحليل البيانات وتقييم المخاطر.
حلول عملية تتناسب مع طبيعة نشاط الشركة واحتياجات إدارتها المالية.
لا تنتظر حتى تتحول الملاحظات الضريبية إلى مخاطر أكبر
ابدأ بمراجعة موقف شركتك الضريبي، وحدد نقاط الضعف والإجراءات المطلوبة قبل تفاقم المشكلة.
اطلب الآن مراجعة أولية لموقف شركتك الضريبي.
📞ابدأ الآن
تواصل معنا لمناقشة احتياجات شركتك وتحديد نطاق المراجعة والاستشارة المهنية المناسبة.
المراجع المهنية والتشريعية
قانون الضريبة على الدخل رقم 91 لسنة 2005 وتعديلاته – وبصفة خاصة المواد 132 و133 و134 و135.
النص الكامل لقانون الضريبة على الدخل – منشورات قانونية.
قانون الإجراءات الضريبية الموحد رقم 206 لسنة 2020 وتعديلاته – وبصفة خاصة المواد 68 إلى 80، مع التركيز على المواد 73 و74 و75 و76 و77 و79.
النص الرسمي المنشور لدى مصلحة الضرائب المصرية – PDF.
القانون رقم 150 لسنة 2026 بتعديل بعض أحكام قانون الإجراءات الضريبية الموحد.
القانون رقم 151 لسنة 2026 بتعديل بعض أحكام قانون الضريبة على الدخل.
دليل الخدمات الضريبية – الإصدار الثاني 2025، مصلحة الضرائب المصرية، وبصفة خاصة قسم التصالح في الجرائم المنصوص عليها بالقوانين الضريبية، الصفحات 205–208.
دليل إنفاذ القوانين – الجزء الثاني: النيابة العامة وقضاء التحقيق، وبصفة خاصة القسم الخاص بنيابة مكافحة التهرب من الضرائب.
دليل النيابة العامة وقضاء التحقيق – PDF.
الدليل الإرشادي بشأن الإجراءات الواجب اتباعها في تحقيق التهرب الضريبي – التفتيش القضائي بالنيابة العامة.
الموقع الرسمي لمصلحة الضرائب المصرية.