📞ابدأ الآن
لماذا أصبح تسعير المعاملات الملف الأكثر سخونة لدى الشركات الكبرى؟
خلال الفترة الأخيرة، أعلنت مصلحة الضرائب المصرية عن تعديل جوهري ضمن حزمة التسهيلات الضريبية الأولى، يخص تحديدًا الشركات التي تُجري معاملات تجارية أو مالية مع أطراف مرتبطة، سواء داخل مصر أو مع كيانات تابعة لها في الخارج. هذا التعديل ليس تفصيلًا إجرائيًا بسيطًا، بل هو تحول مباشر في حجم الالتزام بتقديم دراسة تسعير المعاملات، وفي الجهة المستفيدة من الإعفاء من تقديم الملف المحلي والملف الرئيسي.
لو كانت شركتك من الشركات متوسطة أو كبيرة الحجم، أو كانت جزءًا من مجموعة شركات متعددة الجنسيات لها معاملات بينية (Intercompany Transactions) — سواء بيع بضاعة، تقديم خدمات إدارية، منح قروض، ترخيص علامات تجارية، أو تحميل تكاليف مشتركة — فأنت معني بشكل مباشر بهذا الملف. فهم التعديل الجديد بدقة، ومعرفة موقع شركتك منه، أصبح ضرورة قبل أن يتحول الأمر إلى فحص ضريبي أو نزاع طويل مع المصلحة.
في هذا المقال، نستعرض معكم بشكل تفصيلي: ماهية تسعير المعاملات، الإطار القانوني الذي يحكمه في مصر، أهم بنود التعديل الأخير الخاص برفع حد الالتزام، شرح مبسط ومباشر لمحتوى الملف المحلي والملف الرئيسي، آلية التقديم عبر منظومة الأعمال الضريبية الإلكترونية، ومخاطر عدم الالتزام – وصولًا إلى توصيات عملية تحمي شركتك من أي مساءلة ضريبية مستقبلية.
أولًا: ما هو تسعير المعاملات ولماذا يهم شركتك تحديدًا؟
تسعير المعاملات (Transfer Pricing)، : “تسعير المعاملات ” يُعرَّف بأنه التسعير للمعاملات التي تتم بين الأشخاص المرتبطين أو الأشخاص الخاضعين لسيطرة مشتركة. أو ما يُعرف أيضًا بـ”التسعير التحويلي”، هو الآلية التي تحدد بموجبها الأسعار والشروط التي تتم بها المعاملات التجارية والمالية بين “الأشخاص المرتبطة” – سواء كانت شركة أم وشركة تابعة، أو شركتين شقيقتين تحت مظلة مجموعة واحدة. المبدأ الحاكم لهذه الآلية هو مبدأ سعر السوق الحر (Arm’s Length Principle)، والذي يقضي بأن تُسعَّر هذه المعاملات كما لو كانت قد تمت بين طرفين مستقلين تمامًا، لا تربطهما أي علاقة ملكية أو إدارة أو سيطرة مشتركة.
الهدف من وراء هذا المبدأ – من منظور مصلحة الضرائب – هو منع الشركات من استخدام المعاملات البينية كأداة لنقل الأرباح من مصر إلى دول أخرى ذات معدلات ضريبية أقل، وهو ما يُعرف عالميًا بمشروع مكافحة تآكل الوعاء الضريبي ونقل الأرباح (BEPS) الذي انضمت إليه مصر ضمن منظمة التعاون الاقتصادي والتنمية (OECD).
بالنسبة للشركات متعددة الجنسيات تحديدًا، فإن أي معاملة مع شركة شقيقة أو أم في الخارج – قرض بفائدة، رسوم إدارية، إتاوات (Royalties) على العلامة التجارية، أو حتى استيراد وتصدير بضائع – تدخل تلقائيًا تحت مظلة تسعير المعاملات، وتصبح محل فحص واهتمام خاص من إدارة تسعير المعاملات المتخصصة داخل مصلحة الضرائب المصرية.
ثانيًا: الإطار القانوني والتنظيمي لتسعير المعاملات في مصر
يستند تنظيم تسعير المعاملات في مصر إلى عدة ركائز:
- الدليل الإرشادي المصري لتسعير المعاملات، الصادر بالقرار الوزاري رقم (547) لسنة 2018، والذي وضع الأساس الفني لتطبيق مبدأ سعر السوق الحر، متسقًا مع إرشادات منظمة التعاون الاقتصادي والتنمية (OECD Transfer Pricing Guidelines).
- قانون الإجراءات الضريبية الموحد، الذي نظّم – ضمن ما نظّم – الالتزامات المستندية المتعلقة بتسعير المعاملات، ومنح المصلحة سلطة تقدير الأسعار في حال عدم التزام الممول بتقديم المستندات المطلوبة.
- قرارات مصلحة الضرائب التنفيذية، والتي حددت على مدار السنوات الماضية الفئات الملزمة بتقديم الملفات، والحدود المالية التي توجب هذا الالتزام، وآخرها التعديل الذي نناقشه في هذا المقال.
من المهم الإشارة إلى أن مصلحة الضرائب أعلنت مؤخرًا – ضمن حزمة التسهيلات – عن الفصل بين “الفحص التجاري” وفحص “تسعير المعاملات”، بحيث أصبح لفحص تسعير المعاملات مسار فني متخصص منفصل، وهو ما يعكس الاهتمام المتزايد بهذا الملف تحديدًا خلال المرحلة الحالية.
📞ابدأ الآن
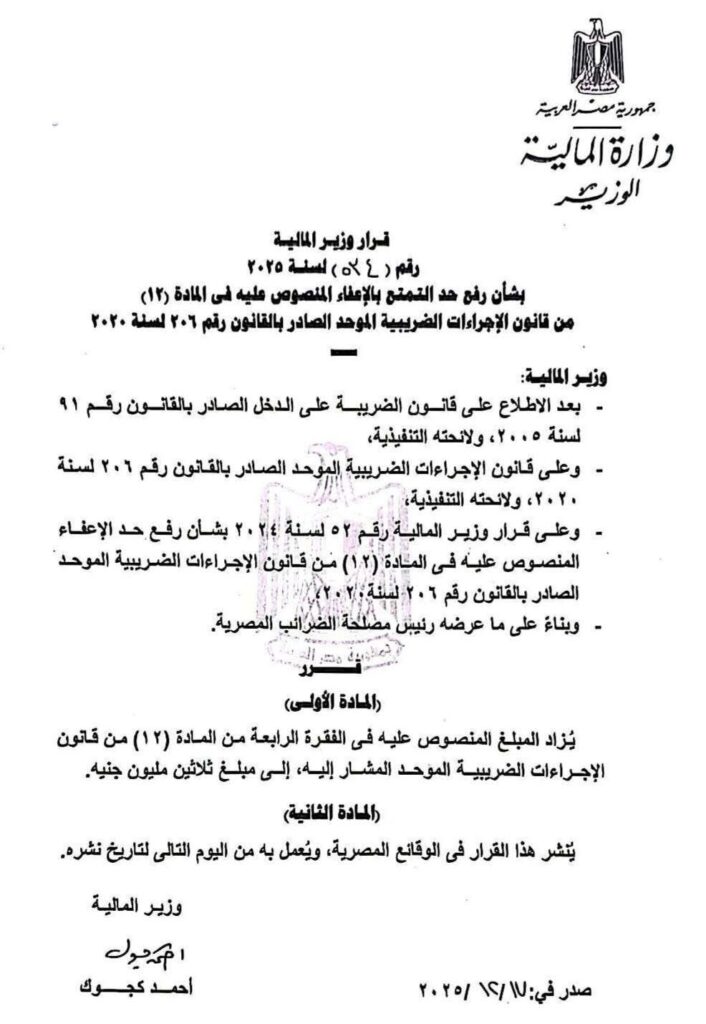
ثالثًا: التعديل الجديد – رفع حد الالتزام من 15 مليون إلى 30 مليون جنيه
مقدارالتعاملات التى تخضع ل تسعير المعاملات هذا هو جوهر التحديث الذي يجب أن تعرفه كل شركة كبيرة أو متعددة الجنسيات تعمل في مصر:
أعلنت رئيس مصلحة الضرائب المصرية، ضمن الحزمة الأولى من التسهيلات الضريبية، أنه تم مضاعفة حد الالتزام بتقديم دراسة تسعير المعاملات الخاصة بالمعاملات التي تتم بين “الأشخاص المرتبطة”، ليصبح 30 مليون جنيه سنويًا بدلًا من 15 مليون جنيه. بمعنى آخر: أي شركة يقل إجمالي حجم معاملاتها التجارية أو المالية مع الأطراف المرتبطة عن 30 مليون جنيه في العام الواحد، لم تعد ملزمة بتقديم دراسة تسعير المعاملات، ولا بتقديم الملف المحلي (Local File) والملف الرئيسي (Master File) وتقرير كل دولة على حدة (Country-by-Country Report – CbCR)، وفقًا لما هو مقرر بقانون الإجراءات الضريبية الموحد.
هذا التعديل يأتي – بحسب ما أوضحته المصلحة – ضمن توجه عام لتخفيف الأعباء الإجرائية عن فئة أوسع من الممولين، وتمكينهم من التوسع وزيادة حجم أعمالهم دون أن يكون الملف المستندي لتسعير المعاملات عائقًا أمام الشركات متوسطة الحجم تحديدًا.
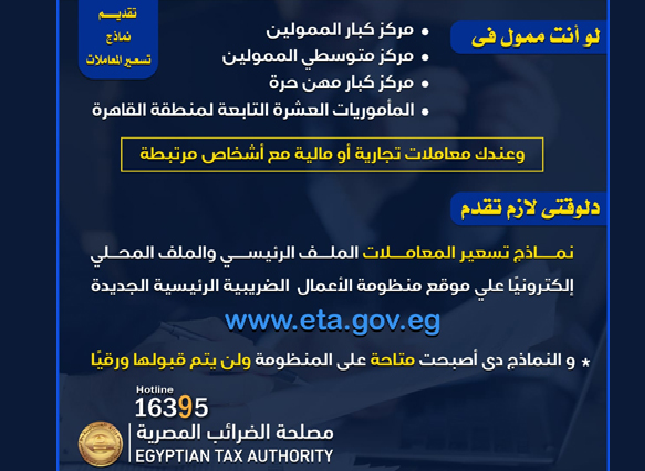
من المفيد وضع هذا التعديل في سياقه التاريخي حتى تدرك شركتك حجم التغيير: فحين أُتيحت نماذج تسعير المعاملات إلكترونيًا لأول مرة على منظومة الأعمال الضريبية بتاريخ 22 يونيو 2021، كان الحد الملزم للتقديم هو 8 ملايين جنيه فقط للممولين التابعين لمراكز كبار ومتوسطي الممولين، ومركز كبار المهن الحرة، والمأموريات العشرة التابعة لمنطقة القاهرة الرابعة. ثم ارتفع هذا الحد تدريجيًا إلى 15 مليون جنيه، وصولًا إلى 30 مليون جنيه في التعديل الأخير. هذا التدرج يعكس سياسة تصاعدية من المصلحة في إعادة توجيه تركيزها نحو الشركات الكبرى ومتعددة الجنسيات ذات المعاملات الأضخم، وتخفيف العبء الإجرائي عمن دونها.
نقطة جوهرية يجب الانتباه لها: تجاوز هذا الحد لا يعني تلقائيًا وجود مشكلة ضريبية، لكنه يعني أن شركتك أصبحت ملزمة قانونًا بإعداد وتقديم الملفات المطلوبة، وأن أي تقصير في ذلك يعرضها لتقدير المصلحة الخاص بأسعار المعاملات، وهو ما سنوضحه لاحقًا.
📞ابدأ الآن
رابعًا: الملف المحلي (Local File) – ماذا يتضمن؟
الملف المحلي من تسعير المعاملات هو المستند الذي يوثّق فيه الممول تفاصيل معاملاته الخاصة مع الأطراف المرتبطة على المستوى المحلي (داخل مصر تحديدًا)، ويتضمن عادة:
- وصف تفصيلي للكيان المحلي: الهيكل الإداري، الأنشطة التي يمارسها، واستراتيجيته التجارية.
- تحليل وظيفي (Functional Analysis): يوضح الوظائف التي يؤديها الكيان، والأصول التي يستخدمها، والمخاطر التي يتحملها في كل معاملة مع الأطراف المرتبطة.
- بيان تفصيلي لكل معاملة بينية: قيمتها، أطرافها، وطبيعتها (بيع بضائع، خدمات، تمويل، ترخيص أصول غير ملموسة…إلخ).
- طريقة التسعير المستخدمة: توضيح أي من طرق تسعير التحويل المعتمدة دوليًا (طريقة السعر الحر المقارن، طريقة تكلفة زائد هامش ربح، طريقة إعادة البيع، طريقة هامش الربح الصافي للمعاملة، وغيرها) تم استخدامها لتبرير أن السعر المطبق يتوافق مع مبدأ سعر السوق الحر.
- بيانات مالية داعمة: قوائم مالية وتحليلات مقارنة (Benchmarking Studies) تدعم منطقية السعر المستخدم.
الهدف من الملف المحلي هو إثبات أن المعاملات التي أجرتها الشركة المصرية مع أطرافها المرتبطة تمت بأسعار عادلة، لا تنطوي على نقل غير مبرر للأرباح خارج الوعاء الضريبي المصري.
خامسًا: الملف الرئيسي (Master File) – ماذا يتضمن؟
على عكس الملف المحلي الذي يركز على الكيان المصري وحده، فإن الملف الرئيسي من تسعير المعاملات يقدم صورة شاملة عن مجموعة الشركات متعددة الجنسيات ككل، ويشمل عادة:
- الهيكل التنظيمي للمجموعة: خريطة قانونية وتشغيلية توضح كافة الكيانات التابعة، وموقع الشركة المصرية ضمنها.
- وصف لأنشطة المجموعة: مصادر الربح الرئيسية، سلاسل التوريد الجوهرية، والأسواق التي تعمل فيها.
- الأصول غير الملموسة (Intangibles): العلامات التجارية، براءات الاختراع، حقوق الملكية الفكرية، وسياسة المجموعة في تسعير استخدامها بين الكيانات.
- الأنشطة المالية بين أطراف المجموعة: سياسات التمويل الداخلي، القروض البينية، واتفاقيات إدارة السيولة المركزية.
- الوضع المالي والضريبي للمجموعة: القوائم المالية الموحدة، والاتفاقيات المسبقة على التسعير (APAs) إن وُجدت مع سلطات ضريبية أخرى.
يمثل الملف الرئيسي أداة أساسية تستخدمها مصلحة الضرائب المصرية لفهم السياق الأوسع الذي تعمل فيه الشركة المحلية، والتأكد من أن الأرباح المسجلة في مصر تتناسب مع حجم الأنشطة والمخاطر والأصول التي تُدار فعليًا من داخل السوق المصري.
سادسًا: تقرير كل دولة على حدة (Country-by-Country Report)
وفق تسعير المعاملات بالنسبة للمجموعات متعددة الجنسيات ذات الإيرادات الموحدة الكبيرة، هناك التزام إضافي يتمثل في تقرير كل دولة على حدة (CbCR)، والذي يوضح توزيع الإيرادات والأرباح والضرائب المدفوعة والموظفين والأصول الملموسة على مستوى كل دولة تعمل فيها المجموعة. هذا التقرير يمنح السلطات الضريبية في مختلف الدول – بما فيها مصر – رؤية شاملة لمدى توافق توزيع الأرباح جغرافيًا مع حجم الأنشطة الفعلية في كل دولة، وهو أداة رئيسية تستخدمها الإدارات الضريبية حول العالم لرصد أي مؤشرات على نقل غير مبرر للأرباح.
سابعًا: آلية التقديم عبر منظومة الأعمال الضريبية الإلكترونية
منذ إتاحة نماذج تسعير المعاملات إلكترونيًا على منظومة الأعمال الضريبية الرئيسية (www.eta.gov.eg)، أصبح التقديم الإلكتروني هو المسار الوحيد المعتمد لتقديم الملف المحلي والملف الرئيسي بالنسبة للممولين الملزمين، ولم يعد التقديم الورقي مقبولًا لهذه الفئات. خطوات التقديم تتلخص في:
- الدخول إلى منظومة الأعمال الضريبية عبر حساب الممول المسجل على الموقع الرسمي لمصلحة الضرائب.
- الوصول إلى قسم نماذج تسعير المعاملات ضمن الخدمات الإلكترونية المتاحة للممول.
- رفع بيانات الملف المحلي والملف الرئيسي إلكترونيًا في الصيغ والنماذج المعتمدة من المصلحة، مرفقًا بها المستندات الداعمة والتحليلات المطلوبة.
- متابعة حالة التقديم والرد على أي استفسارات أو طلبات توضيح إضافية من إدارة تسعير المعاملات المختصة.
من الناحية العملية، يُنصح بشدة بألا تترك الشركة إعداد هذه الملفات إلى آخر لحظة قبل الموعد النهائي للتقديم، نظرًا لما تتطلبه من تحليلات مقارنة وبيانات مالية دقيقة، وهو عمل يحتاج عادة عدة أسابيع من الإعداد الفني والمراجعة.
📞ابدأ الآن
ثامنًا: من المستفيد من الإعفاء الجديد؟ ومن لا يزال ملزمًا؟
بناءً على التعديل الأخير فى تسعير المعاملات ، يمكن تقسيم الشركات إلى فئتين:
الفئة الأولى – مستفيدة من الإعفاء: الشركات التي يقل إجمالي معاملاتها التجارية والمالية مع الأطراف المرتبطة عن 30 مليون جنيه سنويًا. هذه الفئة لم تعد ملزمة بإعداد أو تقديم دراسة تسعير المعاملات، ولا الملف المحلي أو الملف الرئيسي أو تقرير كل دولة على حدة.
الفئة الثانية – لا تزال ملزمة بالكامل: الشركات التي يتجاوز حجم معاملاتها مع الأطراف المرتبطة الحد الجديد البالغ 30 مليون جنيه سنويًا، وتحديدًا: الشركات التابعة لمراكز كبار ومتوسطي الممولين، مركز كبار المهن الحرة، وكذلك الشركات التي تدير معاملات بينية ضخمة مع شركات أم أو شقيقة في الخارج – وهي الفئة التي تمثل الغالبية العظمى من الشركات متعددة الجنسيات العاملة في مصر.
الأهم من ذلك: حتى الشركات المُعفاة من تقديم الملفات الرسمية، يُنصح لها بالاحتفاظ بمستندات وتحليلات داخلية تثبت التزامها بمبدأ سعر السوق الحر، لأن الإعفاء من “الالتزام بالتقديم” لا يعني الإعفاء من “الالتزام بالتسعير العادل” أصلًا، وتحتفظ المصلحة بحقها في طلب هذه المستندات عند الفحص.
تاسعًا: مخاطر عدم الالتزام بتقديم الملفات المطلوبة
في حال عدم التزام الشركة الملزمة بتقديم المستندات الخاصة تسعير المعاملات بمعاملاتها التجارية والمالية مع الأطراف المرتبطة، فإن القانون يمنح مصلحة الضرائب سلطة وضع قواعد تسعير المعاملات التي تراها ملائمة لكل حالة، بناءً على ما يتوافر لديها من معلومات – وهو ما قد يؤدي عمليًا إلى فرض أرباح تقديرية أعلى من الواقع الفعلي لنشاط الشركة.
الأخطر من ذلك أن الممول، في حال رغب بالطعن أو الاعتراض على قرار المصلحة في هذه الحالة، يقع عليه عبء الإثبات، أي أن الشركة هي من يتحمل مسؤولية إثبات أن أسعار معاملاتها كانت عادلة ومتوافقة مع السوق، لا المصلحة. هذا الوضع القانوني يجعل من الاستباقية في إعداد الملفات المطلوبة – وليس الانتظار حتى الفحص – الاستراتيجية الأكثر أمانًا لأي شركة كبيرة أو متعددة الجنسيات.
عاشرًا: توصيات عملية لمديري الشركات الكبرى ومتعددة الجنسيات
- راجعوا حجم معاملاتكم البينية سنويًا لتحديد ما إذا كانت شركتكم قد تجاوزت حد الـ30 مليون جنيه الموجب للالتزام بـ تسعير المعاملات ، خاصة مع أي توسع في النشاط أو إضافة كيانات جديدة للمجموعة.
- لا تعتمدوا فقط على الإعفاء الظاهري: حتى الشركات تحت الحد الجديد، يُفضل الاحتفاظ بتوثيق داخلي بسيط يثبت منطقية أسعار المعاملات، تحسبًا لأي فحص مستقبلي ل تسعير المعاملات.
- حدّثوا تحليلاتكم المقارنة (Benchmarking) دوريًا، فالأسواق والهوامش الربحية تتغير، وأي تحليل قديم قد لا يصمد أمام فحص إدارة تسعير المعاملات.
- راعوا الفصل الجديد بين الفحص التجاري وفحص تسعير المعاملات عند التخطيط لأي مراجعة داخلية، فلكل مسار متطلباته الفنية الخاصة.
- استعينوا بجهة متخصصة لإعداد الملف المحلي والرئيسي، فهذه ليست مستندات محاسبية تقليدية، بل تحليلات فنية معقدة تتطلب خبرة متخصصة في تسعير المعاملات وتسعير التحويل والمعايير الدولية.
📞ابدأ الآن
التعديل الأخير الذي أقرته مصلحة الضرائب المصرية برفع حد الالتزام بتقديم دراسة تسعير المعاملات إلى 30 مليون جنيه يمثل تيسيرًا حقيقيًا لفئة واسعة من الشركات متوسطة الحجم، لكنه في المقابل يزيد من تركيز المصلحة الرقابي على الشركات الكبرى ومتعددة الجنسيات التي لا تزال ضمن دائرة الالتزام. فهم موقع شركتك بدقة من هذا التعديل، والتحرك الاستباقي لإعداد الملف المحلي والملف الرئيسي بالشكل الفني الصحيح، لم يعد ترفًا إداريًا، بل خط دفاع أساسي يحمي شركتك من مخاطر التقدير الجزافي والنزاعات الضريبية المطولة.
يمتلك مكتب حسن سعد محاسبون قانونيون ومستشارون خبرة متخصصة في إعداد وتقديم ملفات تسعير المعاملات (الملف المحلي والملف الرئيسي) للشركات متوسطة والكبيرة ومتعددة الجنسيات العاملة في مصر، بدءًا من التحليل الوظيفي للمعاملات البينية، مرورًا بإعداد الدراسات المقارنة (Benchmarking) وفق أحدث البيانات السوقية، وصولًا إلى التقديم الإلكتروني الكامل عبر منظومة الأعمال الضريبية ومتابعة أي استفسارات من إدارة تسعير المعاملات. إذا كانت شركتكم تقترب من حد الـ30 مليون جنيه في معاملاتها مع الأطراف المرتبطة، فريقنا جاهز لمراجعة وضعكم الحالي وتحديد التزاماتكم بدقة قبل أن يتحول الأمر إلى فحص ضريبي.
استشارة متخصصة في تسعير المعاملات – احمِ شركتك من مخاطر التقدير الجزافي
هل تجاوزت معاملات شركتك مع الأطراف المرتبطة 30 مليون جنيه سنويًا؟ احجز استشارة مع مكتب حسن سعد محاسبون قانونيون ومستشارون لمراجعة التزاماتكم تجاه تسعير المعاملات بتقديم الملف المحلي والملف الرئيسي، وتجنب مخاطر فرض أرباح تقديرية من مصلحة الضرائب.
📞احجز استشارتك الضريبية الآن
المراجع المهنية
- مصلحة الضرائب المصرية – نماذج تسعير المعاملات على منظومة الأعمال الضريبية: eta.gov.eg
- القرار الوزاري رقم (547) لسنة 2018 بشأن الدليل الإرشادي المصري لتسعير المعاملات
- إرشادات منظمة التعاون الاقتصادي والتنمية لتسعير التحويل (OECD Transfer Pricing Guidelines): oecd.org
- قانون الإجراءات الضريبية الموحد رقم 206 لسنة 2020 وتعديلاته